Contre-expertise incendie : vérifiez les dégâts visibles et les pertes oubliées
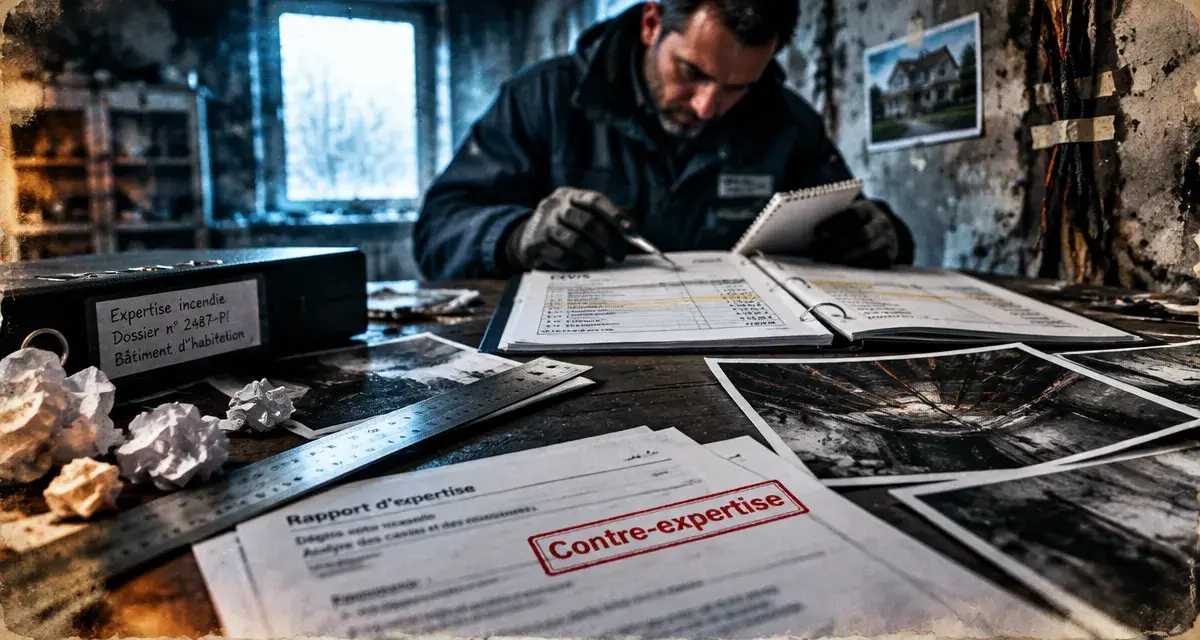
Après un incendie, l’offre de l’assureur s’appuie souvent sur un rapport établi dans l’urgence. Des dommages peuvent manquer, certains biens être sous-évalués ou les travaux proposés ne pas suffire à remettre réellement le bien en état. Une contre-expertise incendie permet alors de reprendre l’évaluation sur une base technique, documentée et chiffrée. Elle ne consiste pas à refuser systématiquement l’offre, mais à vérifier les pertes, les garanties mobilisables et les conditions d’une indemnisation adaptée.
À quoi sert une contre-expertise après un incendie ?
La contre-expertise est demandée par le sinistré et réalisée par un expert d’assuré, distinct de celui missionné par la compagnie. Cet expert analyse le contrat, les circonstances du sinistre, le rapport initial et l’ensemble des pertes. Il établit ensuite un état des pertes argumenté. La démarche peut concerner un logement, un local professionnel, une copropriété ou un bien loué.
Le rapport de l’expert de l’assurance sert généralement de base à l’offre d’indemnisation. Il peut être cohérent, mais il ne suffit pas toujours à défendre les intérêts de l’assuré. Une contre-expertise devient particulièrement utile lorsque le sinistre est important, que plusieurs pièces ont été détruites, que la reconstruction est complexe ou que l’offre paraît éloignée du coût réel des réparations.
| Intervenant | Qui le désigne ? | Rôle principal | Moment d’intervention |
|---|---|---|---|
| Expert d’assurance | L’assureur | Évaluer le sinistre pour préparer l’indemnisation | Après la déclaration |
| Expert d’assuré | L’assuré | Défendre et chiffrer les pertes de l’assuré | Dès l’apparition d’un doute ou d’un désaccord |
| Tiers expert | Les parties, d’un commun accord | Contribuer à résoudre un désaccord entre experts | En cas de blocage contradictoire |
| Expert judiciaire | Le tribunal | Éclairer le juge sur des questions techniques | Dans le cadre d’une procédure judiciaire |
Les premières décisions qui protègent votre dossier
Déclarer, sécuriser et conserver les traces
Déclarez l’incendie à votre assureur dans le délai prévu au contrat. Le délai de 5 jours ouvrés est couramment mentionné pour cette déclaration. Sécurisez les lieux sans vous exposer, puis évitez de jeter les objets endommagés avant leur examen, sauf nécessité liée à la sécurité ou à l’hygiène. Photographiez chaque pièce, les biens touchés, les suies, les plafonds, les menuiseries et les installations apparentes.
Réunissez aussi le contrat d’assurance, les conditions particulières, le rapport d’expertise s’il a déjà été transmis, les factures, les relevés bancaires, les certificats de garantie, les photos antérieures au sinistre, les devis et l’état des lieux. Pour un locataire, l’état des lieux et les échanges avec le bailleur peuvent compléter le dossier. Pour un professionnel, il faut également préserver les éléments liés à l’arrêt d’activité, au stock et aux équipements.
Ne pas réduire les pertes à ce qui a brûlé
Après un incendie, l’écart entre les dommages visibles et les conséquences réelles peut être important. La fumée contamine les textiles, l’odeur s’infiltre dans les doublages et l’humidité liée à l’extinction dégrade les revêtements. La chaleur peut aussi fragiliser certains réseaux. Un tableau électrique apparemment intact, une isolation souillée ou un meuble imprégné peuvent nécessiter des investigations et un remplacement.
Cette vérification évite de limiter le dossier aux surfaces noircies. Elle prend en compte la remise en état fonctionnelle, sanitaire et durable du bien. Selon la situation, l’évaluation peut aussi intégrer le mobilier, les frais annexes, la perte d’usage, les frais de relogement, les pertes de loyers ou la perte d’activité.
Comment l’expert d’assuré construit une contestation solide
Une contre-expertise incendie commence par l’étude du contrat. L’expert vérifie les garanties souscrites, les plafonds, les franchises, les exclusions, les modalités de calcul de la vétusté et l’éventuelle indemnisation en valeur à neuf. Il distingue ainsi un désaccord sur les faits, un oubli de garantie et une limite contractuelle. La stratégie ne sera pas la même pour un devis oublié et pour une exclusion clairement prévue.
La visite technique et l’état des pertes
L’expert d’assuré réalise une visite technique. Il examine les dommages visibles et recherche les atteintes moins apparentes. Il recense les dommages immobiliers, le mobilier, les frais annexes et, selon le dossier, la perte d’usage, les frais de relogement, les pertes de loyers ou la perte d’activité. Il peut demander des devis adaptés et vérifier que les prestations prévues permettent une reconstruction effective.
Son intervention aboutit à un contre-rapport chiffré. Ce document ne se contente pas d’annoncer un montant supérieur. Il détaille les postes retenus, les pièces disponibles, les méthodes d’évaluation et les divergences avec le rapport de l’assurance. Il fournit ainsi une base claire pour la négociation.
La réunion contradictoire : un échange technique
Lorsque l’écart persiste, les experts confrontent leurs constats lors d’une expertise contradictoire. L’assuré a intérêt à demander des réponses écrites sur les postes refusés ou minorés : valeur retenue, taux de vétusté, nécessité des travaux, plafond appliqué ou garantie écartée. Accepter une proposition définitive sans comprendre ces éléments peut compliquer la suite.
À l’inverse, une contestation précise, accompagnée de pièces et de devis cohérents, favorise un règlement de gré à gré. Le désaccord porte alors sur des éléments identifiés, plutôt que sur une simple différence globale entre deux montants.
Coût, délai et intérêt économique de la démarche
Les honoraires d’un expert d’assuré varient selon l’ampleur du sinistre, la nature du bâtiment, le volume de pièces à analyser et la complexité des échanges. Une rémunération de 5 à 10 % du gain final est une fourchette fréquemment évoquée. Les modalités doivent toutefois être précisées avant la signature du mandat : base de calcul, frais éventuels, TVA et conditions de fin de mission.
Vérifiez votre contrat à la rubrique garantie honoraires d’expert. Cette garantie peut prendre en charge tout ou partie du coût, dans les limites prévues. Une contre-expertise n’est pas forcément rentable pour un dommage simple et de faible montant, comme un bris de vitre réglé sans difficulté. Elle prend davantage de sens lorsque les pertes sont étendues, que des dommages indirects sont en jeu ou que l’écart d’indemnisation compromet les travaux nécessaires.
La durée dépend de la disponibilité des documents, des investigations et de la position des parties. Une durée moyenne de 2 à 6 semaines est annoncée pour une contre-expertise. Un dossier complexe ou une négociation difficile peut toutefois durer plus longtemps. Demandez dès le départ un calendrier prévisionnel et la liste des documents attendus pour limiter les retards.
Que faire si l’assureur maintient une indemnisation insuffisante ?
Commencez par adresser une contestation structurée, de préférence par lettre recommandée avec accusé de réception. Rappelez la référence du sinistre, les postes contestés et les éléments contractuels concernés. Joignez le contre-rapport et les justificatifs disponibles. Demandez une réponse motivée, plutôt qu’une simple révision globale du montant proposé.
Si aucun accord n’est trouvé, un tiers expert peut intervenir lorsque les parties l’acceptent. Vous pouvez également saisir le médiateur de l’assurance après avoir suivi la procédure de réclamation de la compagnie. En dernier recours, le tribunal judiciaire peut être saisi. Une expertise judiciaire peut alors être ordonnée pour examiner les questions techniques. Avant cette étape, un avis juridique aide à évaluer les délais, les coûts et la stratégie à retenir.
Agissez avant de signer une proposition définitive ou de lancer des travaux irréversibles sans constat suffisant. Mandater un expert d’assuré spécialisé en incendie ne garantit pas un résultat prédéterminé, mais apporte une lecture indépendante des pertes, des garanties et des points réellement négociables.
- Assurance utilitaire peintre : le véhicule couvert, mais les outils oubliés ? - 3 novembre 2026
- Responsabilité civile professionnelle à Fort-de-France : comparer les garanties avant le tarif - 2 novembre 2026
- Garantie financière : ce qu’elle couvre et les règles à vérifier avant de souscrire - 1 novembre 2026