Responsabilité civile professionnelle à Fort-de-France : comparer les garanties avant le tarif
Pour assurer votre activité à Fort-de-France, commencez par solliciter un devis fondé sur vos prestations réelles, et non sur votre seul intitulé de métier. Arthur Assurances présente une offre de recherche de RC professionnelle en Martinique ; Caducée Conseils cible notamment les infirmiers et les professions médicales libérales. Avant de choisir un interlocuteur, vérifiez les garanties proposées, les exclusions et les conditions d’accompagnement.
Quel interlocuteur contacter à Fort-de-France ?
Un courtier en assurances intervient comme intermédiaire pour étudier votre situation et rechercher une couverture adaptée. Son intérêt ne se limite pas à obtenir un prix : il doit aussi vous aider à comprendre les différences entre contrats et à identifier les risques que votre activité fait courir à des tiers.
Pour une recherche de responsabilité civile professionnelle à Fort-de-France, Arthur Assurances constitue une piste généraliste, tandis que Caducée Conseils affiche un accompagnement destiné aux professionnels de santé libéraux. Ces positionnements permettent d’orienter une première prise de contact, mais ne suffisent pas à comparer les contrats effectivement proposés.
D’autres acteurs abordent des besoins voisins en Martinique : Global Assurances Caraïbes présente des solutions pour les biens et les personnes de l’entreprise ; LC2 Courtage traite notamment de mutuelle et de prévoyance collective. Une offre d’assurance professionnelle ne comprend toutefois pas nécessairement une RC pro : demandez-le explicitement.
- Confirmez que le cabinet accompagne votre métier et votre mode d’exercice.
- Vérifiez les modalités d’échange : rendez-vous, téléphone ou suivi à distance.
- Demandez qui assure le suivi du contrat et vous accompagne en cas de sinistre.
- Faites préciser les éventuels frais de courtage et les documents remis avant souscription.
La proximité doit aussi se mesurer au suivi. Un interlocuteur intervenant en Martinique doit pouvoir expliquer le périmètre territorial du contrat, sans confondre implantation locale du cabinet et étendue géographique des garanties.
Décrire votre activité pour éviter une couverture mal ajustée
La RC professionnelle vise à couvrir, dans les limites du contrat, les conséquences financières de dommages causés à des tiers dans l’exercice de votre activité. Une erreur de conseil, une omission ou une prestation défectueuse peuvent conduire à une mise en cause. Leur prise en charge dépend toujours des garanties souscrites et des circonstances.
Chefs d’entreprise, artisans, commerçants et professions libérales peuvent avoir besoin de cette protection. Son caractère obligatoire dépend de la profession : il ne faut donc pas déduire une obligation générale du seul fait d’exercer à son compte. Les assurances imposées à certaines activités doivent être vérifiées séparément.
Présenter les prestations, pas seulement le métier
Deux professionnels portant le même titre peuvent exercer dans des conditions différentes. Décrivez vos missions principales et accessoires, vos types de clients, les interventions chez des tiers, la sous-traitance éventuelle et les territoires concernés. Un consultant qui réalise aussi des formations doit, par exemple, faire préciser si ces deux activités figurent dans le périmètre assuré.
Pour préparer l’étude, rassemblez votre statut juridique, votre chiffre d’affaires réalisé ou prévisionnel, vos effectifs, votre historique de sinistres et votre contrat actuel, si vous en avez un. Les pièces précisément nécessaires seront confirmées par le courtier ou l’assureur.
Une réclamation fonctionne parfois comme un écho : elle revient après la fin d’une mission, alors que votre activité a changé. Demandez donc comment le contrat traite une prestation ancienne, une réclamation tardive ou un changement d’assureur. Cette lecture chronologique peut révéler un point de vigilance qu’une simple comparaison annuelle des prix laisse invisible.
Comparer les devis sur une base réellement équivalente
Un tarif avantageux n’a de sens que si la protection correspond à votre exposition. Les promesses commerciales de prix attractifs ne garantissent ni l’offre la moins chère du marché ni une couverture équivalente. Comparez les conditions écrites, pas uniquement la cotisation.
Faites chiffrer les mêmes activités et les mêmes besoins auprès des interlocuteurs sollicités. Si les périmètres diffèrent, demandez une explication avant de retenir l’écart de prix comme critère de décision.
| Critère | Point à vérifier dans chaque proposition |
|---|---|
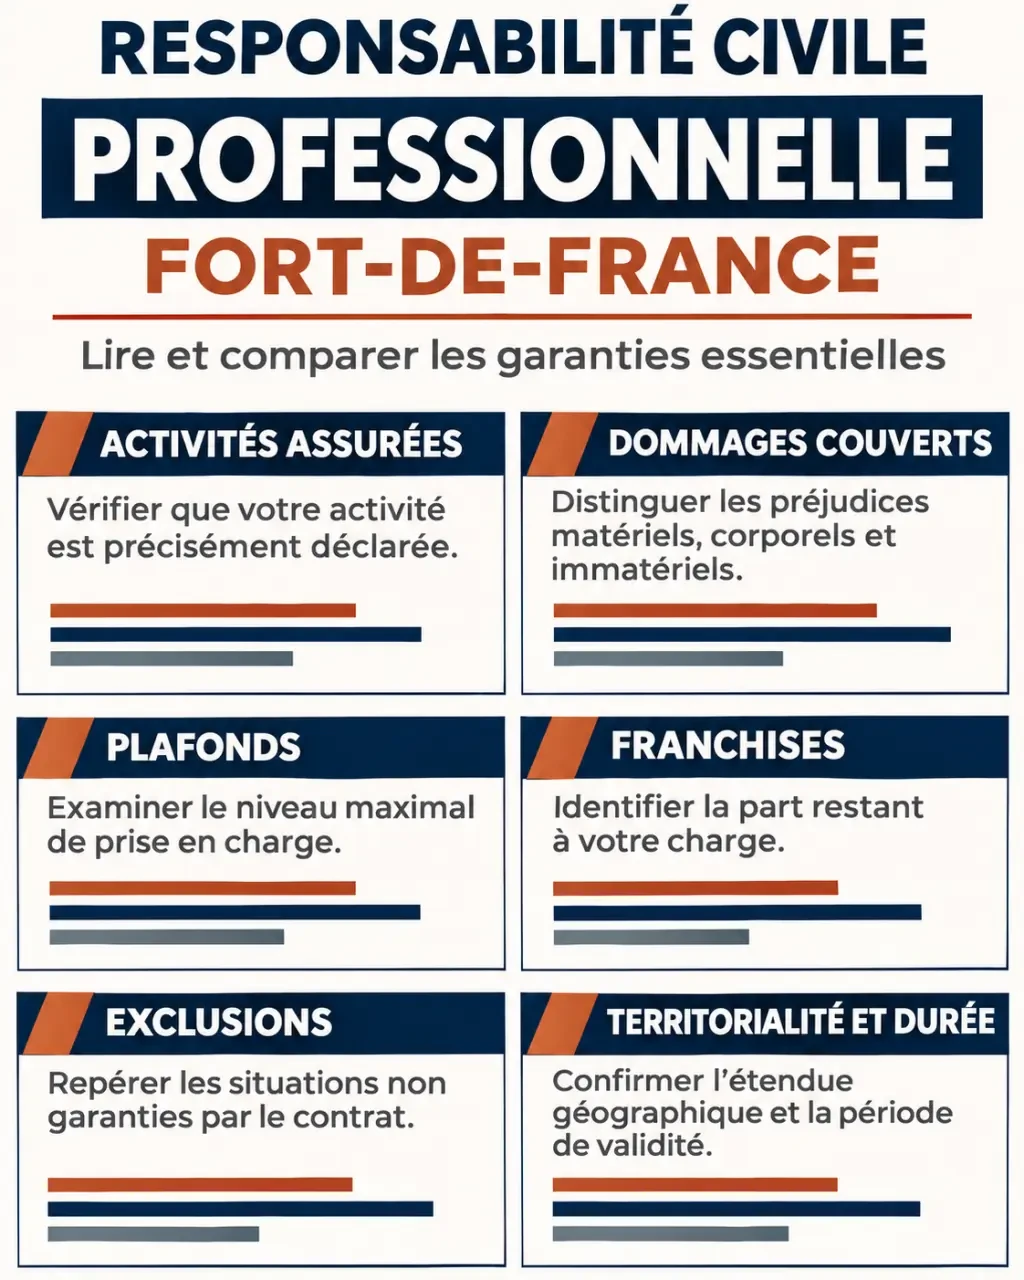
| Activités assurées | Vos prestations principales et accessoires sont-elles expressément déclarées ? |
| Dommages couverts | Quels dommages corporels, matériels et immatériels sont concernés, et sous quelles conditions ? |
| Plafonds | Quelle limite s’applique par sinistre et, éventuellement, sur l’année d’assurance ? |
| Franchises | Quelle somme reste à votre charge et selon quelle méthode de calcul ? |
| Exclusions | Quelles prestations ou circonstances ne sont pas garanties ? |
| Territorialité et durée | Où la garantie intervient-elle et quelles règles encadrent les réclamations dans le temps ? |
| Coût total | La cotisation annoncée inclut-elle taxes, frais et options demandées ? |
Demandez également si les frais de défense sont pris en charge et comment leurs limites s’articulent avec les plafonds d’indemnisation. Pour comprendre une exclusion, soumettez une situation représentative de votre travail et sollicitez une réponse écrite. Un exemple concret rend souvent les différences plus lisibles qu’une liste de garanties.
Infirmiers et professions médicales : distinguer responsabilité et protection personnelle
Les professionnels de santé exerçant à titre libéral sont soumis à une obligation d’assurance de responsabilité civile professionnelle. Caducée Conseils rappelle cette obligation dans sa présentation destinée aux infirmiers et aux professions médicales libérales à Fort-de-France. Le contrat doit néanmoins correspondre précisément à la profession et aux actes pratiqués.
Signalez vos conditions d’exercice : cabinet, visites à domicile, remplacements, exercice mixte ou évolution des actes réalisés. Demandez une confirmation de couverture adaptée à votre situation et vérifiez les mentions de l’attestation, plutôt que de vous satisfaire de l’intitulé « RC pro santé ».
Ne pas confondre les protections complémentaires
La RC pro concerne votre responsabilité envers les tiers ; elle ne remplace pas une protection de vos revenus ou de votre santé. Caducée Conseils évoque aussi l’assurance volontaire individuelle accidents du travail et maladies professionnelles, ou AT/MP, ainsi que l’épargne retraite Loi Madelin. Ces sujets nécessitent une étude distincte, notamment quant à leurs conditions d’accès et aux solutions actuellement ouvertes à la souscription.
Pour une entreprise employant des salariés, la mutuelle santé et la prévoyance collective répondent encore à d’autres besoins. De même, assurer des locaux ou du matériel ne revient pas à garantir une erreur professionnelle. Faites détailler chaque protection et son coût pour éviter les confusions.
Demander une proposition exploitable et sécuriser la souscription
Une demande précise facilite l’obtention d’un devis pertinent. Vous pouvez écrire : « J’exerce à Fort-de-France en tant que [profession], sous le statut [statut]. Mes prestations sont [description] et je souhaite une prise d’effet au [date]. Merci de préciser les garanties, exclusions, plafonds, franchises et frais, ainsi que les modalités de suivi en cas de réclamation. »
Avant de signer, obtenez les documents contractuels, l’identité de l’assureur et la confirmation de la date d’effet. Vérifiez que les activités déclarées correspondent à votre pratique. Une demande de devis ou un échange avec un courtier ne signifie pas que la couverture est déjà acquise.
Enfin, conservez les coordonnées de déclaration d’un sinistre et demandez quels délais respecter. Réexaminez votre contrat lors d’une nouvelle prestation, d’un changement de statut ou d’une extension géographique. Le bon choix est une couverture compréhensible, adaptée et suivie, dont le tarif reste cohérent avec les garanties réellement retenues.
- Assurance utilitaire peintre : le véhicule couvert, mais les outils oubliés ? - 3 novembre 2026
- Responsabilité civile professionnelle à Fort-de-France : comparer les garanties avant le tarif - 2 novembre 2026
- Garantie financière : ce qu’elle couvre et les règles à vérifier avant de souscrire - 1 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assur pro : les garanties qui protègent votre activité après un incident
 Garantie automobile pour professionnel : la couverture dépend surtout des exclusions et de l’usage
 Assurance e-commerce : les garanties à choisir pour protéger vos ventes, vos données et vos stocks
 L’assurance responsabilité civile professionnelle : obligatoire pour qui, utile pour qui, et ce qu’elle ne couvre pas