Garantie automobile pour professionnel : la couverture dépend surtout des exclusions et de l’usage
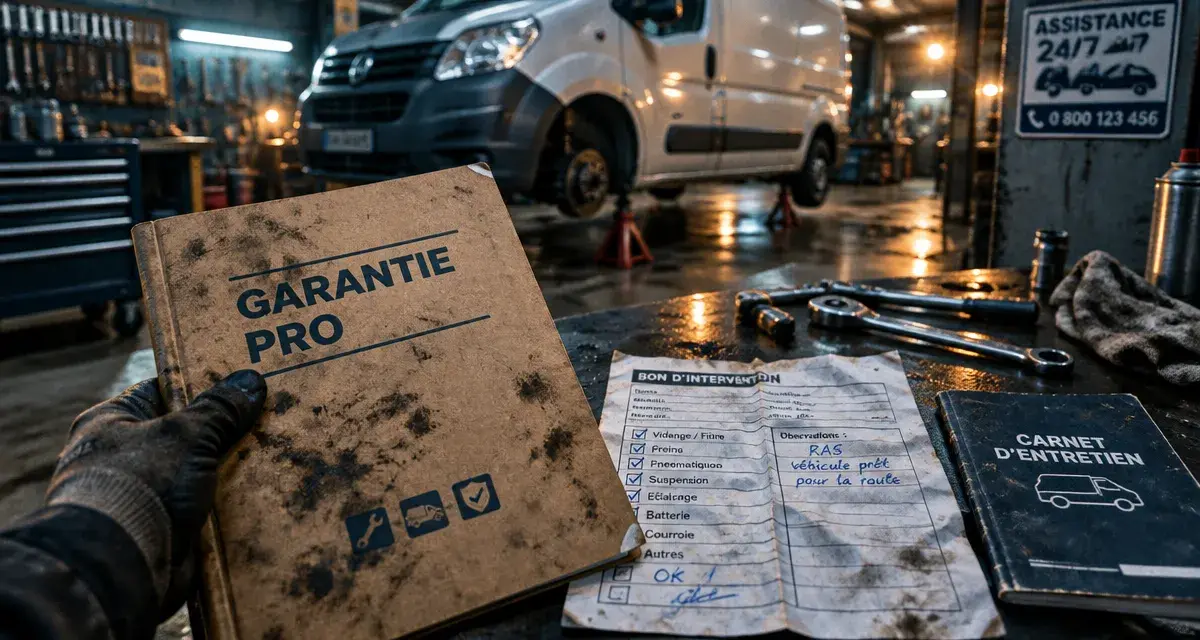
Pour un artisan, un commercial, une société de livraison ou une flotte, l’immobilisation d’un véhicule peut désorganiser une journée entière. Une garantie automobile pour professionnel peut limiter le coût de certaines pannes, mais elle ne couvre pas automatiquement tous les véhicules, toutes les pièces ni les conséquences d’un arrêt. Avant de signer, identifiez le type de protection proposé et comparez ses exclusions avec l’usage réel du véhicule.
Ne pas confondre garantie du véhicule et assurance automobile professionnelle
Le terme « garantie » recouvre des protections très différentes. La confusion apparaît souvent lors de l’achat d’un véhicule neuf, d’occasion ou en leasing. Une garantie mécanique rembourse, selon le contrat, tout ou partie des réparations liées à une panne couverte. L’assurance automobile professionnelle indemnise plutôt les sinistres comme un accident, un vol, un incendie ou un dommage causé à un tiers.
La garantie constructeur et son prolongement
Un véhicule neuf est généralement livré avec une garantie constructeur limitée dans le temps et parfois par kilométrage. Elle couvre les défauts de fabrication ainsi que certaines défaillances mécaniques, électriques ou électroniques. Une extension de garantie peut prolonger cette protection après la période initiale. Pour une entreprise, elle offre une meilleure visibilité sur les dépenses d’entretien lourd, à condition de respecter les révisions prévues et de conserver les justificatifs.
Cette protection n’est pas un contrat d’entretien. Les pneus, plaquettes, disques, balais d’essuie-glace, embrayages et autres pièces d’usure sont souvent exclus, sauf mention explicite. Vérifiez aussi si le véhicule utilitaire, le véhicule transformé et les équipements professionnels embarqués sont bien inclus. Une extension limitée au véhicule d’origine peut laisser à la charge de l’entreprise une partie importante des réparations.
La garantie panne mécanique vendue avec un véhicule d’occasion
Lors de l’achat d’un véhicule d’occasion, un vendeur professionnel peut proposer une garantie commerciale distincte. Son périmètre varie fortement. Certaines formules couvrent uniquement le moteur, la boîte de vitesses et le pont de transmission. D’autres incluent l’alimentation, le turbo, le système électrique ou la climatisation. Le nom de la formule ne suffit pas : seule la liste des organes garantis permet d’évaluer la protection.
Une garantie commerciale s’ajoute aux droits applicables lors de la vente, mais elle ne doit pas servir à les remplacer. Entre professionnels, les règles dépendent notamment du contrat, de la qualité des parties et des conditions générales de vente. L’entreprise a donc intérêt à faire préciser par écrit l’état du véhicule, les réserves éventuelles, les modalités de recours et la personne qui prend en charge les réparations.
Évaluer la couverture selon l’usage professionnel du véhicule
Le bon contrat n’est pas celui qui affiche le plus grand nombre de pièces couvertes. C’est celui qui correspond aux contraintes de circulation, de charge et de disponibilité de l’activité. Un véhicule de direction parcourant peu de kilomètres n’expose pas l’entreprise aux mêmes risques qu’un fourgon chargé chaque jour ou qu’un véhicule utilisé pour des tournées intensives.
Usage déclaré, kilométrage et transformations
Avant toute souscription, décrivez précisément l’utilisation du véhicule : trajets de chantier, transport de matériel, visites commerciales, livraison, transport de personnes ou déplacements intersites. Une activité intensive accélère l’usure et peut modifier les conditions d’acceptation d’un contrat. Le kilométrage annuel, l’utilisation en zone urbaine avec arrêts fréquents, le remorquage et le transport de charges doivent être signalés.
Les véhicules aménagés demandent une vérification particulière. Une benne, une cellule frigorifique, une nacelle, des rangements professionnels, un hayon ou une transformation technique ne sont pas nécessairement couverts par la garantie du porteur. Distinguez ce qui relève du châssis, de l’équipement ajouté et de l’entretien obligatoire de chaque élément. Le contrat doit préciser la couverture de l’ensemble utilisé dans le cadre professionnel.
Dans une activité dépendante de la mobilité, le véhicule relie l’atelier, les équipes et les clients. Une panne ne se limite pas à une facture : elle peut interrompre une tournée, retarder un chantier et mobiliser du temps administratif. L’assistance, le remorquage, le véhicule de remplacement et les délais de prise en charge peuvent donc avoir plus de valeur opérationnelle qu’une garantie très large qui entraîne une immobilisation prolongée.
Lire les exclusions et les plafonds avant de comparer les prix
Le prix d’une garantie automobile pour professionnel ne suffit pas à juger son intérêt. Deux contrats peuvent porter le même intitulé tout en proposant des niveaux d’indemnisation très différents. La lecture des conditions particulières et générales reste indispensable, surtout pour un véhicule d’occasion ou à fort kilométrage.
Les exclusions qui changent réellement la protection
Les exclusions concernent souvent l’usure normale, les défauts connus au moment de la vente, les conséquences d’un manque d’entretien, les consommables et les dommages liés à un mauvais usage. Certains contrats excluent aussi les pannes dues à une surcharge, à une modification non homologuée ou à une utilisation différente de celle déclarée.
Vérifiez les conditions de déclenchement de la garantie. Le véhicule doit-il être immobilisé ? La panne doit-elle être soudaine et imprévisible ? Un diagnostic préalable est-il obligatoire ? Une intervention réalisée sans l’accord du gestionnaire peut compromettre le remboursement. Ces exigences doivent rester compatibles avec la réactivité nécessaire à l’entreprise. Un contrat difficile à activer perd une partie de son intérêt au moment où la panne survient.
Franchise, plafond et main-d’œuvre
Le plafond d’indemnisation peut être fixé par sinistre, par année ou selon la valeur du véhicule. La prise en charge peut aussi être limitée à certaines pièces, à un taux horaire de main-d’œuvre ou à un réseau de réparateurs agréés. Une franchise peut rester à la charge de l’entreprise, même lorsque la panne est admise.
| Point à contrôler | Pourquoi c’est décisif |
|---|---|
| Organes couverts | Permet de vérifier si le moteur, la boîte, l’électronique et les équipements sont réellement inclus. |
| Plafond de remboursement | Évite de surestimer l’indemnisation pour une réparation coûteuse. |
| Franchise et vétusté | Mesure la part qui reste effectivement à la charge de l’entreprise. |
| Assistance et véhicule relais | Réduit les conséquences d’une immobilisation sur l’activité. |
| Entretien exigé | Conditionne souvent le maintien de la garantie. |
Mettre en place une garantie réellement exploitable au quotidien
Une couverture utile se prépare avant la panne. Dans une petite entreprise comme dans une flotte, le responsable doit savoir qui contacter, quels documents transmettre et dans quel garage faire intervenir le véhicule. Cette organisation limite les retards, les réparations non validées et les échanges difficiles au moment de demander une prise en charge.
Conserver un dossier véhicule complet
Factures d’entretien, contrôles, ordres de réparation, carnet ou historique numérique, certificat de garantie et conditions du contrat doivent être regroupés pour chaque véhicule. Ce suivi prouve le respect des préconisations et facilite le diagnostic. Il permet aussi de repérer une panne répétitive, un coût d’entretien anormal ou l’approche d’une échéance de garantie.
Chaque conducteur ou responsable de véhicule doit connaître la procédure à suivre en cas de panne. Notez le numéro d’assistance, les horaires de déclaration et les documents à fournir. Si l’accord préalable du gestionnaire est nécessaire, aucune réparation ne devrait être engagée avant sa validation, sauf situation prévue par le contrat.
Comparer le coût du contrat avec le coût de l’arrêt
La décision ne doit pas reposer uniquement sur la prime ou le prix de l’extension. Estimez le coût d’une journée sans véhicule : report de rendez-vous, location d’un utilitaire, heures improductives, livraison non effectuée ou recours à un sous-traitant. Si l’activité ne peut pas absorber cette interruption, privilégiez une formule associant assistance efficace et solution de mobilité, même si la couverture mécanique paraît moins large.
Relisez enfin le contrat à chaque renouvellement du véhicule, changement d’usage ou hausse sensible du kilométrage. Une garantie automobile pour professionnel reste pertinente lorsqu’elle suit l’évolution de l’activité, protège les composants les plus coûteux et réduit le temps pendant lequel l’entreprise ne peut plus travailler.

- Assurance photographe : le matériel couvert ne suffit pas à protéger une séance - 25 octobre 2026
- Assurance professionnelle traducteur : une erreur de traduction, trois garanties à vérifier - 24 octobre 2026
- Assurance professionnelle psychologue : les garanties à vérifier au-delà de la RC pro - 23 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance ERP : quelles garanties pour protéger le public, les locaux et l’activité ?
 Assurance RCO : les risques oubliés qui peuvent laisser un organisateur sans couverture
 Assurance salon de coiffure : les garanties à prévoir pour protéger l’activité
 Assurance décennale photovoltaïque : toiture, batteries, refus, ce que votre contrat doit vraiment couvrir