Prévoyance invalidité après licenciement : la rente peut continuer au-delà des 12 mois
Un licenciement ne met pas automatiquement fin à votre prévoyance invalidité. Deux mécanismes doivent être distingués : la portabilité, qui maintient temporairement les garanties collectives sous conditions, et la poursuite des prestations liées à un sinistre survenu pendant la couverture. La fin des 12 mois de portabilité ne signifie donc pas nécessairement l’arrêt d’une rente. Pour connaître vos droits, vérifiez les dates de votre arrêt de travail, de votre invalidité et de la rupture du contrat.
Après le licenciement, distinguer garanties maintenues et rente déjà acquise
La portabilité protège contre les risques couverts pendant une durée limitée
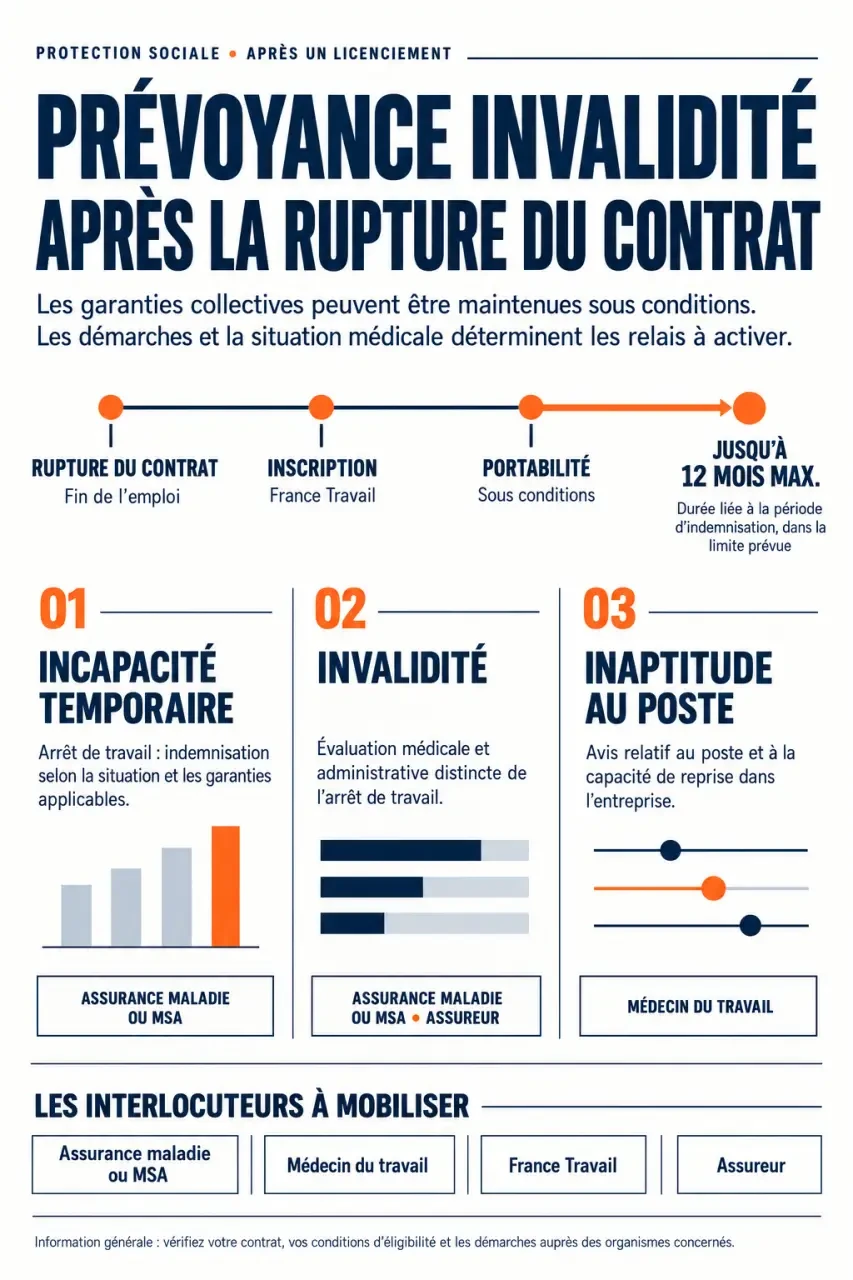
La portabilité de la prévoyance collective, prévue par l’article L911-8 du Code de la sécurité sociale, permet de conserver gratuitement les garanties applicables dans l’entreprise. Elle concerne notamment l’incapacité, l’invalidité et le décès, selon le contrat. Elle ne doit pas être confondue avec la complémentaire santé, qui rembourse les soins.
Pour en bénéficier, vous devez avoir été couvert chez votre ancien employeur, et la rupture doit ouvrir droit à une prise en charge par l’assurance chômage. Le licenciement pour faute lourde est exclu. Un licenciement pour inaptitude peut ouvrir cette portabilité, mais le seul avis d’inaptitude ne suffit pas à remplir toutes les conditions.
Le maintien commence à la cessation du contrat. Sa durée correspond à la période d’indemnisation du chômage, dans la limite de la durée du dernier contrat ou des derniers contrats consécutifs chez le même employeur, appréciée en mois et arrondie au mois supérieur. Elle ne peut dépasser 12 mois. Une cessation des droits au chômage peut écourter ce maintien ; transmettez les justificatifs demandés par l’assureur.
Une prestation en cours ne se confond pas avec la portabilité
Si vous perceviez déjà des indemnités journalières complémentaires ou une rente, le licenciement n’efface pas les droits liés au sinistre couvert. Leur poursuite dépend des règles applicables et des conditions de la garantie : état médical, contrôles, ressources et terme prévu.
Une invalidité reconnue après le départ peut également être liée à un arrêt de travail ayant commencé lorsque vous étiez assuré. La date de notification de la CPAM n’est pas toujours la date déterminante. Demandez à l’assureur d’examiner la chronologie complète avant de conclure à une absence de couverture.
Identifier votre situation médicale avant de demander une indemnisation
Invalidité, inaptitude et incapacité ne sont pas interchangeables. Chaque notion répond à une procédure et peut ouvrir des prestations différentes.
| Situation | Interlocuteur principal | Conséquence possible |
|---|---|---|
| Incapacité temporaire | Médecin prescrivant l’arrêt et Assurance maladie | Indemnités journalières, éventuellement complétées par la prévoyance |
| Invalidité | CPAM et son service médical, ou MSA pour le régime agricole | Pension d’invalidité et éventuelle rente complémentaire |
| Inaptitude au poste | Médecin du travail | Recherche de reclassement, sauf dispense prévue, puis licenciement si les conditions sont réunies |
L’invalidité suppose notamment une réduction d’au moins deux tiers de la capacité de travail ou de gain, avec des conditions administratives d’affiliation. Le médecin traitant accompagne la demande, mais ne décide pas lui-même de l’attribution de la pension.
La Sécurité sociale distingue 3 catégories d’invalidité :
- Catégorie 1 : possibilité d’exercer une activité rémunérée ; pension calculée à 30 % du salaire annuel moyen retenu.
- Catégorie 2 : incapacité d’exercer une profession selon la définition de la Sécurité sociale ; pension calculée à 50 %.
- Catégorie 3 : situation de catégorie 2 nécessitant l’assistance d’une tierce personne pour les actes ordinaires de la vie ; pension à 50 %, avec majoration.
Ces calculs reposent en principe sur les 10 meilleures années, avec des minima et plafonds. Les catégories ne remplacent pas l’évaluation du médecin du travail. Les contrats peuvent aussi employer leurs propres notions d’invalidité permanente partielle ou totale, parfois avec des seuils de 33 % et 66 % : vérifiez le barème exact, notamment le traitement du seuil de 66 %.
Enfin, une incapacité permanente liée à un accident du travail ou à une maladie professionnelle relève d’un dispositif distinct. L’origine professionnelle peut aussi modifier les indemnités de licenciement pour inaptitude. Aucun de ces licenciements ne déclenche automatiquement une rente d’invalidité.
Calculer les revenus sans additionner des montants incompatibles
La pension de l’Assurance maladie constitue une première ressource. La rente de prévoyance peut la compléter, mais son montant dépend du salaire de référence, de la catégorie reconnue, du barème contractuel et des revenus déduits. Un pourcentage annoncé n’est pas nécessairement une somme versée en plus de la pension.
Le taux affiché peut agir comme un masque : « maintien à 80 % » semble décrire votre futur revenu, alors qu’il peut désigner un plafond global incluant la pension et d’autres ressources. Pour le retirer, demandez un décompte indiquant le salaire retenu, le montant cible, chaque déduction et le net versé. Cette lecture évite de bâtir votre budget sur un complément seulement apparent.
Le cumul avec l’allocation de retour à l’emploi, ou ARE, exige une vérification séparée. La pension de catégorie 1 est en principe cumulable avec l’ARE. Pour les catégories 2 et 3, le traitement dépend notamment du cumul antérieur de la pension avec les revenus de l’activité ayant ouvert les droits au chômage ; à défaut, une déduction peut s’appliquer. L’inscription suppose aussi de remplir les conditions de recherche d’emploi.
Déclarez votre pension à France Travail et vos ressources aux organismes concernés. Une reprise d’activité peut modifier la pension et la rente selon leurs règles respectives. Pour votre budget, séparez les revenus mensuels confirmés des indemnités ponctuelles de licenciement.
Anticipez également la retraite : la pension d’invalidité est en principe remplacée à 62 ans par une retraite pour inaptitude, avec des exceptions notamment en cas d’activité professionnelle. Le taux plein ne garantit pas un montant identique à vos anciennes ressources ; la rente complémentaire possède aussi son propre terme.
Constituer un dossier commun pour quatre interlocuteurs
Ne supposez pas qu’une décision de la CPAM déclenche automatiquement un paiement de l’assureur. Organisez vos démarches et conservez une copie datée de chaque envoi.
- Ancien employeur : demandez la notice de prévoyance, les coordonnées de l’assureur, le certificat de travail mentionnant la portabilité et l’attestation France Travail.
- CPAM ou MSA : vérifiez l’ouverture des droits à pension et les pièces médicales et administratives nécessaires, avec votre médecin traitant.
- France Travail : faites examiner vos droits au chômage, déclarez votre situation et récupérez les justificatifs destinés à l’assureur.
- Assureur : déclarez le sinistre sans attendre, même si certaines pièces doivent suivre, puis demandez une confirmation écrite de sa prise en charge.
Préparez les bulletins de salaire, arrêts et prolongations, notification d’invalidité, décomptes de pension ou d’indemnités journalières, documents de rupture et relevé d’identité bancaire. Adressez les informations médicales au service médical désigné. En cas de refus, réclamez le motif précis, la clause invoquée et la procédure de réclamation.
Préparer la fin de couverture sans acheter une fausse solution
Avant l’échéance de la portabilité, faites confirmer par écrit quelles garanties cessent et quelles prestations restent dues. Une nouvelle couverture collective peut prendre le relais si vous retrouvez un emploi, sans nécessairement reprendre les sinistres antérieurs.
Une prévoyance individuelle est payante et soumise aux conditions de souscription. Elle ne couvre généralement pas rétroactivement une invalidité déjà survenue. Une maladie connue peut entraîner une exclusion, une surprime ou un refus ; certains contrats exigent l’exercice d’une activité professionnelle.
Comparez donc l’admissibilité de votre statut de demandeur d’emploi, les exclusions médicales, les délais de carence, les franchises, le barème d’invalidité et les règles de déduction des autres revenus. Avant de signer, obtenez une confirmation écrite des risques réellement assurés : préserver un droit existant est souvent plus décisif que souscrire une garantie qui ne répondrait pas à votre situation.
- Assurance utilitaire peintre : le véhicule couvert, mais les outils oubliés ? - 3 novembre 2026
- Responsabilité civile professionnelle à Fort-de-France : comparer les garanties avant le tarif - 2 novembre 2026
- Garantie financière : ce qu’elle couvre et les règles à vérifier avant de souscrire - 1 novembre 2026