Assurance utilitaire peintre : le véhicule couvert, mais les outils oubliés ?
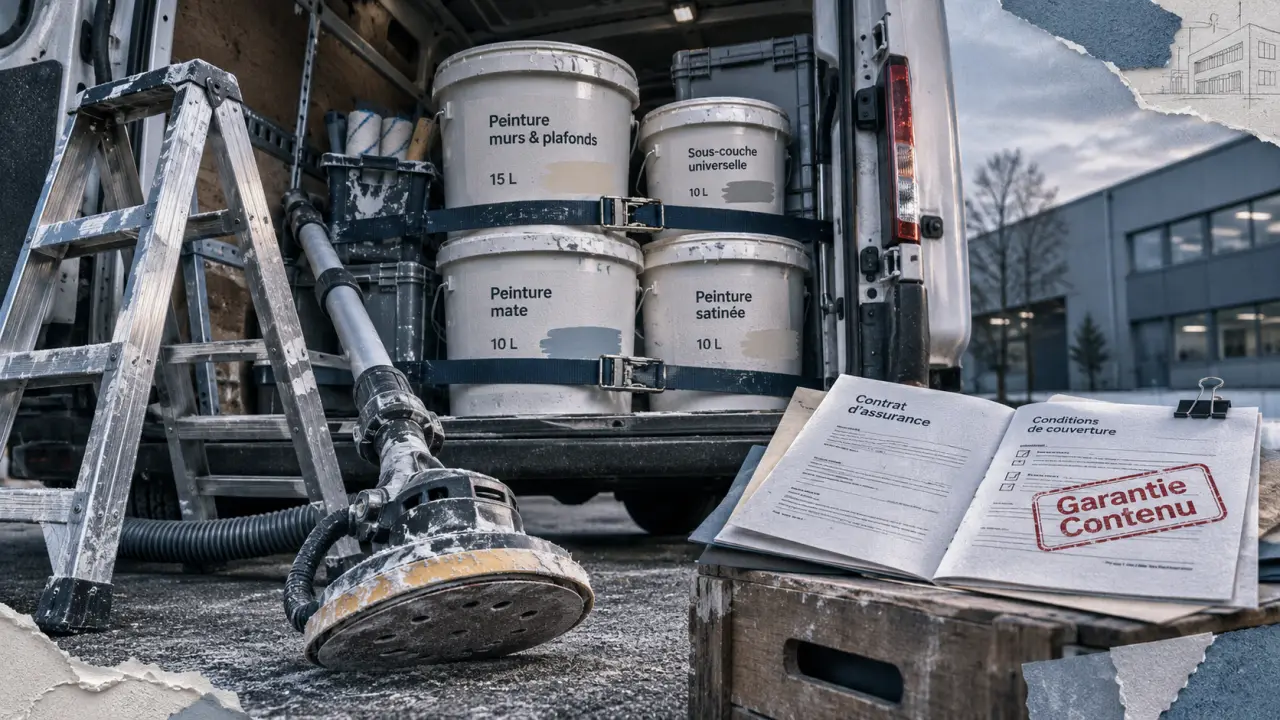
Pour un peintre en bâtiment, assurer son utilitaire ne suffit pas toujours à protéger ce qu’il transporte. Après un vol ou un accident, le fourgon peut être couvert alors que les ponceuses, les pots de peinture et les équipements restent à votre charge. Une assurance utilitaire adaptée au métier de peintre doit donc répondre à trois besoins distincts : circuler légalement, préserver votre matériel et limiter l’interruption des chantiers.
Déclarer les usages réels du fourgon avant de choisir les garanties
Le point de départ n’est pas la formule la moins chère, mais l’utilisation exacte du véhicule. Un utilitaire qui sert chaque jour à rejoindre plusieurs chantiers, transporter des fournitures et récupérer du matériel chez un distributeur doit être assuré pour ces déplacements professionnels. Une couverture limitée aux trajets privés ou domicile-travail peut ne pas correspondre à cette activité.
Décrire les trajets, les conducteurs et le stationnement
Lors de la demande de devis, précisez votre activité de peintre, votre zone d’intervention, le kilométrage annuel estimé et les personnes susceptibles de conduire. Si un salarié ou un apprenti prend régulièrement le volant, vérifiez les conditions applicables : conducteur autorisé, éventuelle désignation au contrat et franchise spécifique. Un prêt occasionnel du véhicule ne se traite pas nécessairement comme une conduite habituelle.
Indiquez aussi où dort le fourgon : garage fermé, cour d’entreprise ou voie publique. Signalez les équipements ajoutés, comme une galerie, des rangements fixes ou une cloison particulière. Leur prise en charge dépend des définitions et des plafonds du contrat. Un aménagement professionnel n’est pas automatiquement assimilé à un équipement d’origine.
Distinguer assurance automobile et responsabilité professionnelle
En France, la responsabilité civile automobile constitue le socle obligatoire pour un véhicule soumis à cette obligation. Elle indemnise, dans les limites légales et contractuelles applicables, les dommages causés aux tiers par le véhicule. En revanche, elle ne répare pas votre propre fourgon et ne remplace pas votre outillage volé.
Elle ne remplace pas non plus votre responsabilité civile professionnelle ni, pour les travaux concernés, votre assurance décennale. Une collision sur la route, une dégradation chez un client et un désordre affectant un ouvrage relèvent de situations différentes. Pour les dommages survenus pendant le chargement ou le déchargement, faites préciser quel contrat intervient.
Choisir la couverture du véhicule selon ce qu’une perte vous coûterait
Le choix entre assurance au tiers, formule intermédiaire et tous risques dépend surtout de votre capacité à financer une réparation ou un remplacement. Un fourgon ancien peut conserver une grande valeur d’usage : même si sa valeur marchande est faible, son absence peut empêcher toute intervention.
| Formule | Protection généralement proposée | Point à examiner |
|---|---|---|
| Au tiers | Responsabilité civile automobile et garanties complémentaires variables | Les dommages à votre véhicule restent généralement à votre charge en cas d’accident responsable. |
| Intermédiaire | Socle au tiers complété, selon l’offre, par le vol, l’incendie ou le bris de glace | Les événements couverts et les exclusions diffèrent entre contrats. |
| Tous risques | Couverture plus large des dommages au véhicule, notamment selon la garantie dommages tous accidents | Les franchises, exclusions et modalités d’indemnisation restent déterminantes. |
L’appellation tous risques ne signifie donc pas que tout est indemnisé. Examinez la garantie du conducteur, qui concerne vos propres blessures, ainsi que les conditions de prise en charge des accessoires. Pour un véhicule financé ou loué, vérifiez également les exigences du financement et l’intérêt éventuel d’une garantie perte financière.
Demandez enfin comment la valeur du fourgon sera déterminée après un sinistre important. Une indemnisation fondée sur sa valeur au jour du sinistre n’a pas le même effet qu’une garantie de valeur d’achat soumise à conditions. Le bon arbitrage consiste à rapprocher cotisation, franchise et reste à charge potentiel, plutôt qu’à comparer seulement les mensualités.
Protéger séparément l’outillage, les peintures et les aménagements
Une assurance utilitaire pour peintre doit faire la distinction entre le contenant et le contenu. Le véhicule peut être garanti contre le vol sans que les biens laissés à l’intérieur le soient. Recherchez une garantie couvrant explicitement le matériel professionnel transporté et, si nécessaire, les marchandises ou fournitures.
Évaluer ce qui se trouve réellement à bord
Faites l’inventaire d’une journée de chantier habituelle : ponceuse girafe, aspirateur, station de peinture, escabeaux, petit outillage et consommables. Séparez vos biens de ceux loués ou confiés, car leur couverture peut différer. Le plafond choisi doit correspondre à la valeur susceptible d’être transportée simultanément, pas uniquement à celle de votre outil le plus coûteux.
Pensez au chargement comme à un tissu : ce ne sont pas seulement les éléments qui comptent, mais aussi la façon dont ils tiennent ensemble. Des pots mal calés peuvent se renverser sur une machine pourtant intacte après un freinage. Séparer les produits liquides de l’outillage électrique, utiliser des bacs de rétention adaptés et arrimer les charges réduit ce risque. Demandez ensuite si les dommages dus à une fuite ou à un renversement sont couverts : une garantie vol du contenu ne répond pas à cette situation.
Lire les conditions du vol avant de laisser les outils dans le fourgon
Les contrats peuvent imposer des conditions précises : effraction constatée, véhicule fermé, matériel non visible ou stationnement dans un lieu sécurisé à certaines heures. Vérifiez notamment la couverture de nuit, le vol d’objets fixés sur la galerie et celui du contenu sans vol du véhicule.
Conservez les factures, références et numéros de série hors de l’utilitaire, avec des photographies du matériel. Demandez si l’indemnisation applique une vétusté et si une franchise distincte concerne le contenu. Pour les peintures, solvants et autres produits transportés, décrivez leur nature et leurs quantités à l’assureur afin de vérifier les éventuelles restrictions.
Prévoir la continuité des chantiers et comparer les devis à garanties égales
Après une panne ou un accident, disposer d’une assistance ne garantit pas de pouvoir travailler dès le lendemain. Le remorquage règle le déplacement du fourgon immobilisé, pas celui de votre équipe et de votre chargement jusqu’au chantier. C’est souvent là que se mesure l’utilité réelle du contrat.
Obtenir un remplacement compatible avec votre activité
Vérifiez si l’assistance intervient près de votre domicile, pour quels événements et avec quelles limites. Si un véhicule de remplacement est prévu, demandez s’il s’agit bien d’un utilitaire, pendant combien de temps et sous réserve de quelle disponibilité. Une petite voiture ne permet pas nécessairement de transporter une échelle et plusieurs machines.
La perte de chiffre d’affaires liée à l’immobilisation n’est pas automatiquement couverte par l’assurance automobile. Une garantie spécifique peut être nécessaire, avec ses propres conditions. Évaluez aussi votre solution de secours : location ponctuelle, transfert du matériel et coût des journées désorganisées.
Faire confirmer les points décisifs par écrit
Pour comparer plusieurs propositions, transmettez à chaque assureur les mêmes informations et demandez les documents contractuels. Une cotisation inférieure peut masquer un plafond insuffisant sur l’outillage ou une franchise difficile à absorber.
- Usage : déplacements professionnels, conducteurs autorisés et kilométrage cohérents.
- Véhicule : événements garantis, franchises et méthode d’indemnisation.
- Contenu : biens couverts, plafond, vétusté et conditions de vol nocturne.
- Mobilité : assistance, catégorie du véhicule de remplacement et durée prévue.
Avant de signer, posez une question concrète : « Si mon fourgon est volé cette nuit avec mon matériel, que sera-t-il indemnisé et avec quelle solution pourrai-je repartir travailler ? » La réponse permet de repérer les lacunes bien plus efficacement qu’une simple étiquette de formule.
- Assurance utilitaire peintre : le véhicule couvert, mais les outils oubliés ? - 3 novembre 2026
- Responsabilité civile professionnelle à Fort-de-France : comparer les garanties avant le tarif - 2 novembre 2026
- Garantie financière : ce qu’elle couvre et les règles à vérifier avant de souscrire - 1 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Entreprise fermée, garantie décennale maintenue : qui contacter et comment être indemnisé ?
 L’assurance tous risques chantier finance les réparations avant la fin des travaux
 RCE entreprise : les accidents couverts et les limites à vérifier avant de signer
 Comptabilisation d’un remboursement d’assurance : 7587 ou 757, selon le sort du bien