Comptabilisation d’un remboursement d’assurance : 7587 ou 757, selon le sort du bien
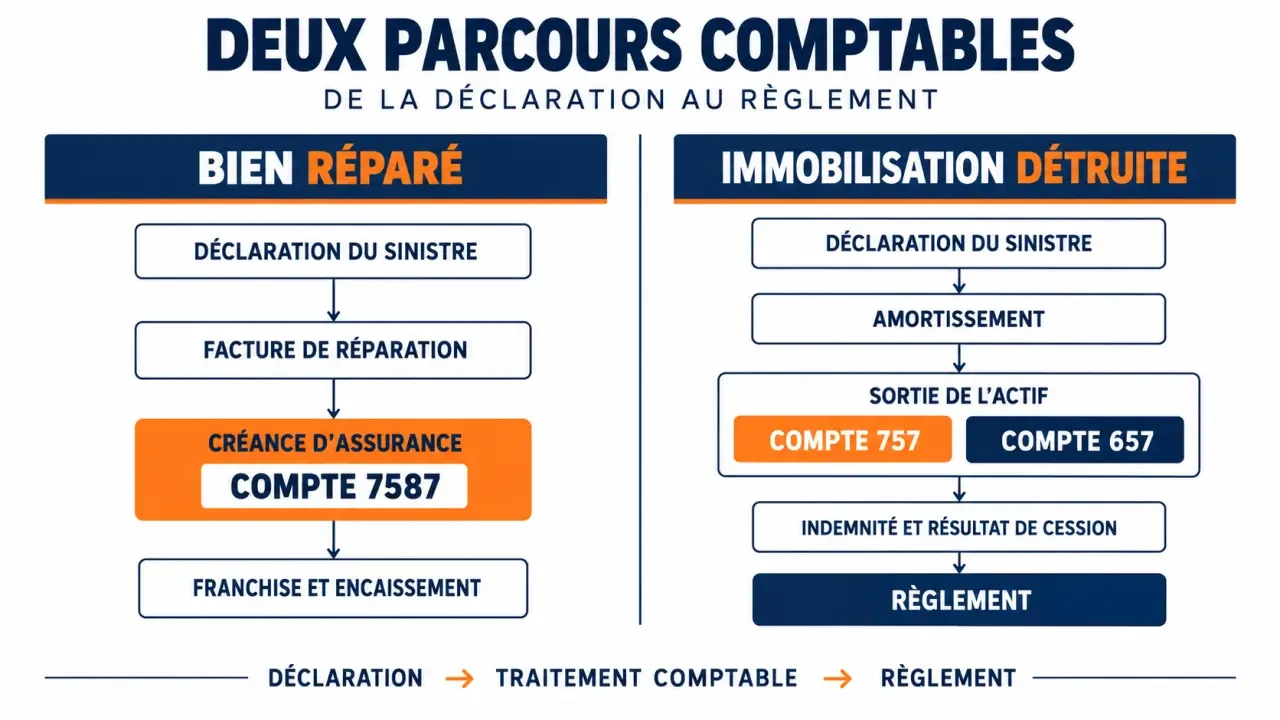
Pour une entreprise, une indemnité couvrant la réparation d’un bien s’enregistre généralement au crédit du compte 7587 « Indemnités d’assurance ». Si elle compense la destruction d’une immobilisation, le compte 757 est normalement utilisé. La contrepartie est la banque ou une créance sur l’assureur. Le choix dépend donc du dommage indemnisé, et non du seul libellé « remboursement » figurant sur le relevé bancaire.
Choisir le compte selon la nature du remboursement
Avant toute écriture, distinguez trois opérations : l’indemnisation d’un sinistre, la compensation de la perte d’une immobilisation et le remboursement d’une prime trop élevée. Elles ne suivent pas le même traitement.
| Situation | Traitement courant dans une entreprise |
|---|---|
| Bien réparable, frais ou pertes indemnisés | Crédit du 7587 « Indemnités d’assurance » |
| Immobilisation corporelle ou incorporelle détruite et sortie de l’actif | Indemnité au crédit du 757 ; valeur comptable sortie au débit du 657 |
| Remboursement d’un trop-perçu de prime | Correction du compte 616 « Primes d’assurances », selon la période concernée |
| Indemnité acquise mais non encaissée | Créance en 467 ou produit à recevoir dans une subdivision adaptée du 468 |
Ce que change le règlement ANC n°2022-06
Pour les exercices ouverts à compter du 1er janvier 2025, les comptes de transferts de charges 791, 796 et 797 sont supprimés. Une indemnité auparavant enregistrée en 791 doit désormais être classée selon sa nature, notamment en 7587. Pour les sorties d’immobilisations corporelles et incorporelles, les comptes 657 et 757 remplacent les anciens comptes 675 et 775.
Cette réforme resserre également la définition du résultat exceptionnel. Un sinistre n’est donc pas exceptionnel au seul motif qu’il est inhabituel. Les événements majeurs et inhabituels nécessitent une analyse particulière : les écritures ci-dessous correspondent aux situations courantes.
Bien réparé : séparer facture, indemnité et franchise
La facture du réparateur et l’indemnité constituent deux opérations distinctes. Il ne faut pas enregistrer uniquement leur différence. Prenons une réparation de 1 000 € HT, avec 200 € de TVA intégralement déductible, et une indemnité de 800 € après application d’une franchise de 200 €.
| Opération | Compte débité | Compte crédité |
|---|---|---|
| Facture de réparation | 615 : 1 000 € ; 44566 : 200 € | 401 : 1 200 € |
| Indemnité acquise | 467 : 800 € | 7587 : 800 € |
| Encaissement de l’indemnité | 512 : 800 € | 467 : 800 € |
| Paiement du réparateur | 401 : 1 200 € | 512 : 1 200 € |
La franchise ne génère pas ici de charge supplémentaire : elle correspond à la partie de la réparation déjà comptabilisée que l’assureur ne rembourse pas. L’ajouter une seconde fois ferait double emploi. Le même raisonnement s’applique aux réductions liées à la vétusté, aux plafonds et aux exclusions de garantie.
Une indemnité réparant un préjudice n’est, en principe, pas soumise à TVA. La TVA de la réparation suit ses propres règles de déduction, notamment pour les véhicules. Si elle n’est pas récupérable, elle entre dans la charge ; l’exemple doit alors être adapté.
Lorsque l’assureur règle directement le réparateur
Si l’assureur verse les 800 € au prestataire, débitez le compte 401 et créditez le compte 467 pour ce montant, après constatation de la créance. L’entreprise règle seulement les 400 € restants : débit du 401, crédit du 512. Aucun mouvement bancaire fictif ne doit être enregistré pour la somme payée directement par l’assurance.
Immobilisation détruite : enregistrer aussi la sortie du bilan
Une machine définitivement inutilisable ne reste pas à l’actif au seul motif que l’assureur n’a pas encore payé. Il faut constater les amortissements nécessaires jusqu’à la date retenue pour sa sortie, puis retirer sa valeur brute et ses amortissements cumulés.
Exemple : une immobilisation acquise 15 000 € présente une valeur nette comptable de 1 000 € avant un amortissement complémentaire de 500 €. Après cette dotation, sa valeur nette est de 500 € et ses amortissements cumulés atteignent 14 500 €. L’indemnité accordée est de 2 000 €.
| Opération | Débit | Crédit |
|---|---|---|
| Amortissement complémentaire | 68112 : 500 € | 28 concerné : 500 € |
| Sortie de l’immobilisation | 28 concerné : 14 500 € ; 657 : 500 € | Compte 21 concerné : 15 000 € |
| Indemnité acquise | 467 : 2 000 € | 757 : 2 000 € |
| Encaissement | 512 : 2 000 € | 467 : 2 000 € |
L’indemnité est ainsi assimilée à un prix de cession. L’écart entre les 2 000 € reçus et la valeur comptable sortie de 500 € est positif de 1 500 €, indépendamment de la dotation complémentaire. Le traitement fiscal de cet écart doit être vérifié selon le régime de l’entreprise : le produit comptable ne suffit pas à déterminer l’imposition.
Rattacher l’indemnité au bon exercice et sécuriser son suivi
La date d’encaissement ne détermine pas, à elle seule, l’exercice du produit. À la clôture, une indemnité dont le droit est acquis et le montant suffisamment déterminé doit être constatée en créance, même si le règlement intervient ensuite. Une simple déclaration de sinistre ne justifie pas automatiquement un produit à recevoir.
Si une partie de l’indemnité dépend de justificatifs de reconstruction ou de remplacement encore manquants, examinez séparément cette tranche conditionnelle. Les avances, règlements partiels et soldes doivent être rapprochés de la créance, sans créditer à nouveau le produit à chaque paiement.
Le dossier de sinistre se suit comme une couture : chaque pièce doit rejoindre la suivante sans laisser de rupture. Attribuez une référence commune à la déclaration, au rapport d’expertise, à la facture, à l’accord d’indemnisation et au règlement. Ce « fil de rapprochement » permet notamment de repérer une franchise déjà déduite ou une indemnité enregistrée deux fois lors d’un paiement fractionné.
Enfin, le reclassement des indemnités modifie la lecture du résultat d’exploitation et des soldes de gestion. Pour la valeur ajoutée et la participation des salariés, ne transposez pas automatiquement un indicateur du logiciel : vérifiez les retraitements et la définition réglementaire applicable au calcul.
Assurance emprunteur et copropriété : changer de logique
Un capital d’emprunt remboursé directement à la banque
Lorsque l’assurance emprunteur éteint une dette professionnelle, le compte 164 est débité à hauteur du capital effectivement remboursé. Si l’assureur paie directement la banque, aucune entrée en 512 n’intervient. La contrepartie est un produit dont le classement doit être validé selon le contrat et les critères actuels du PCG : le compte 7788, rencontré dans d’anciens schémas, ne doit pas être repris automatiquement.
Si l’entreprise reçoit les fonds puis rembourse la banque, les mouvements de trésorerie sont enregistrés séparément. Les intérêts éventuellement pris en charge doivent aussi être distingués du capital. Ces écritures ne se transposent pas telles quelles à un emprunteur particulier sans comptabilité professionnelle.
Le référentiel propre aux copropriétés
Le syndicat des copropriétaires n’utilise pas simplement le schéma 7587 d’une entreprise. Son plan comptable prévoit notamment le compte 713 « Indemnités d’assurance ». Les dépenses relèvent, selon leur nature, du 615 pour l’entretien courant ou du 672 pour les travaux urgents.
Les comptes 120 et 472 répondent à des usages spécifiques et ne constituent pas des comptes génériques où laisser durablement un sinistre non soldé. Pour des travaux de 8 000 € TTC et une indemnité de 6 000 €, le reste à financer est de 2 000 €. Une franchise annoncée de 1 000 € ne s’ajoute pas à cet écart si elle est déjà comprise dans le calcul de l’indemnité.
- Assurance utilitaire peintre : le véhicule couvert, mais les outils oubliés ? - 3 novembre 2026
- Responsabilité civile professionnelle à Fort-de-France : comparer les garanties avant le tarif - 2 novembre 2026
- Garantie financière : ce qu’elle couvre et les règles à vérifier avant de souscrire - 1 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance ERP : quelles garanties pour protéger le public, les locaux et l’activité ?
 Assurance RCO : les risques oubliés qui peuvent laisser un organisateur sans couverture
 Assurance événementielle : couvrir les dommages sans confondre RC organisateur et annulation
 Assurance professionnelle psychologue : les garanties à vérifier au-delà de la RC pro