Assurance événementielle : couvrir les dommages sans confondre RC organisateur et annulation
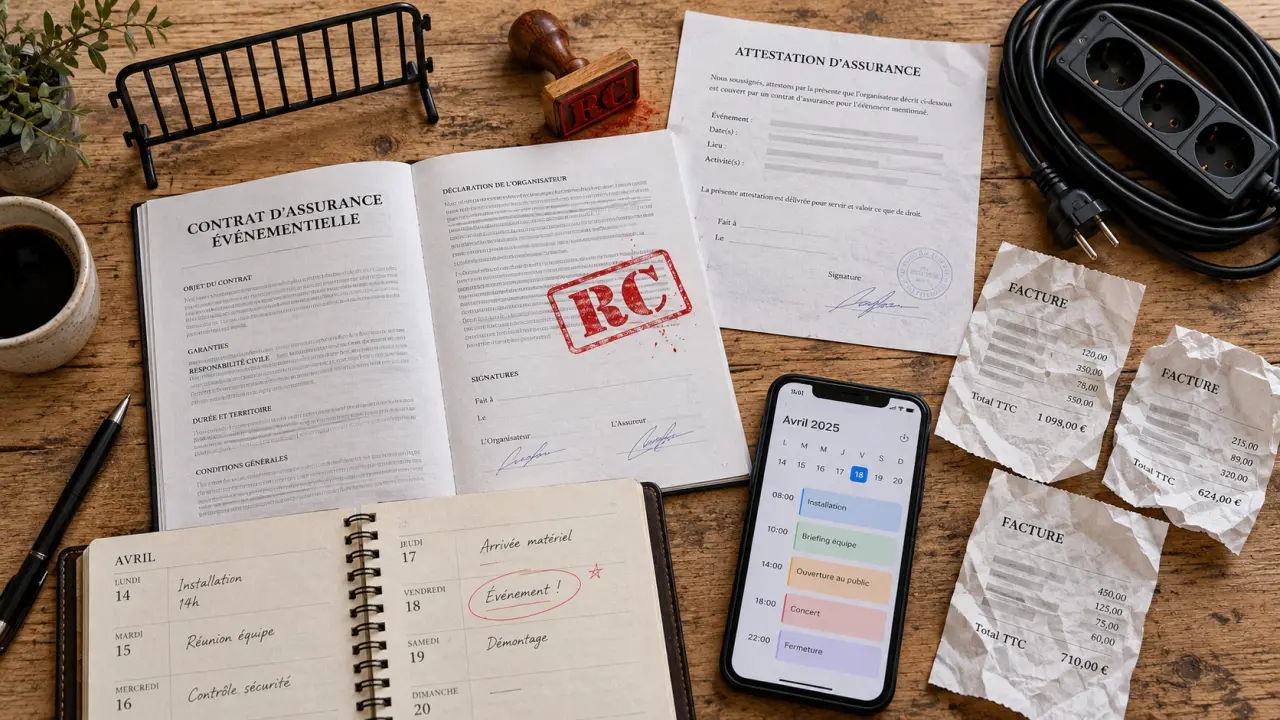
Organiser un mariage, un salon, un concert, une fête associative ou une réception d’entreprise expose à des risques concrets : un invité blessé, du matériel endommagé, un lieu dégradé ou un événement annulé après le versement de plusieurs acomptes. Une assurance événementielle protège l’organisateur contre ces conséquences financières, à condition de choisir des garanties adaptées au projet.
Commencer par identifier le risque que vous devez couvrir
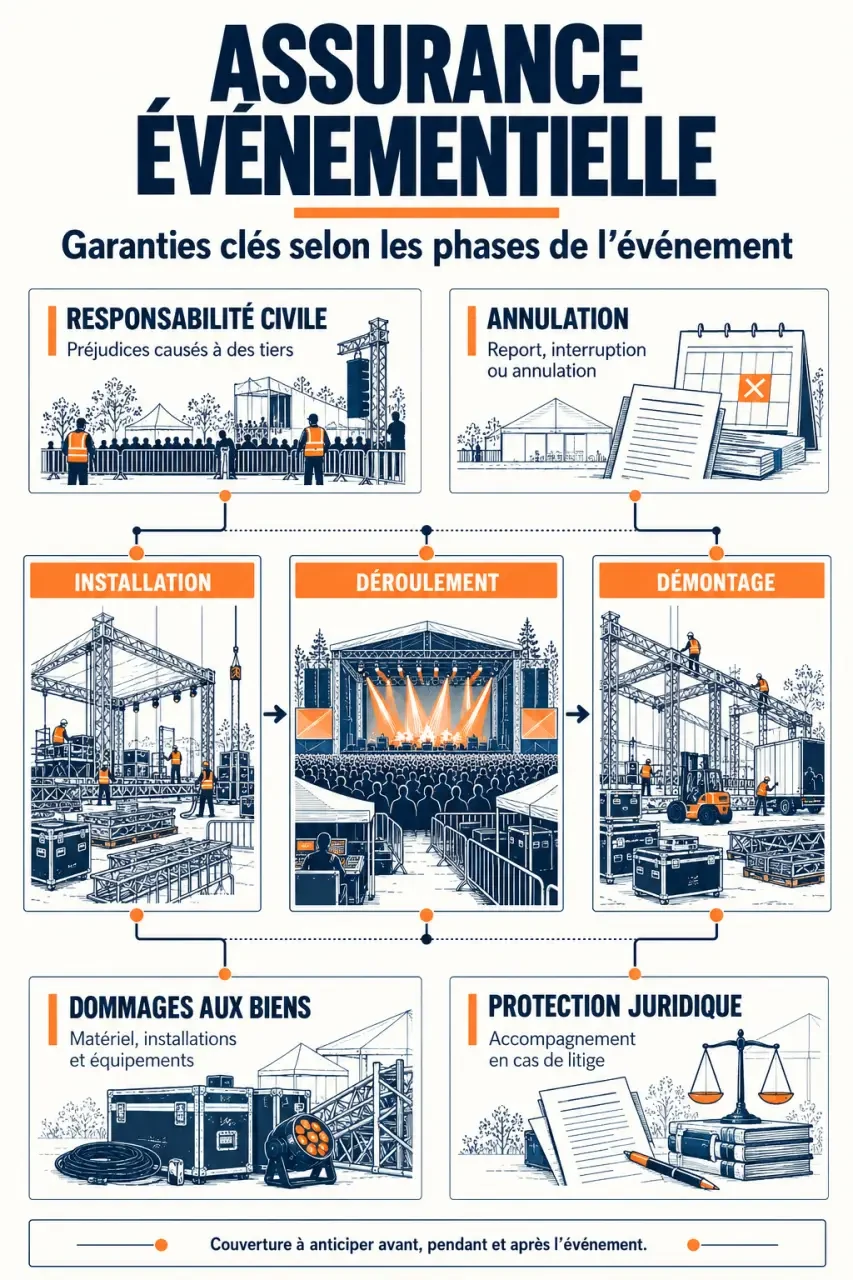
L’assurance événementielle regroupe plusieurs garanties destinées à un événement privé, associatif ou professionnel. Elle ne repose pas sur une seule couverture. La responsabilité civile organisateur, l’annulation, les dommages aux biens et la protection juridique répondent à des situations différentes. Le contrat adapté dépend donc du rôle de l’organisateur, du lieu, du public, des prestataires et du budget engagé.
La responsabilité civile protège les tiers, pas votre budget d’annulation
La responsabilité civile organisateur, aussi appelée RCO, intervient lorsque l’organisation cause un dommage à un tiers. Il peut s’agir d’une chute provoquée par un câble mal sécurisé, d’un participant blessé par une installation, d’une dégradation dans une salle louée ou d’un préjudice matériel subi par un voisin. Selon les garanties prévues, elle couvre les dommages corporels, matériels et immatériels consécutifs, dans la limite du plafond inscrit au contrat.
Pour une agence, un wedding planner, un traiteur organisateur ou un indépendant, la RC Pro événementiel couvre la responsabilité liée à l’activité professionnelle. Elle peut être complétée par une RC exploitation, utile pour les dommages survenant dans le cadre courant de l’activité. En revanche, ni la RCO ni la RC Pro ne prennent automatiquement en charge les frais perdus lorsque l’événement est annulé. Cette protection relève d’une garantie distincte.
Un événement se joue aussi avant et après l’ouverture des portes
Le risque ne commence pas à l’arrivée des invités. L’installation des structures, le déchargement du mobilier, le montage d’une scène et le démontage peuvent entraîner une chute, une collision ou une détérioration. Vérifiez que l’assurance couvre bien les trois phases : installation, déroulement et démontage. Une couverture limitée aux seules heures de réception peut laisser une période sans protection.
Choisir le contrat adapté à votre profil et à la fréquence des événements
Un particulier qui organise une réception unique n’a pas le même besoin qu’une association qui programme plusieurs manifestations, ni qu’une entreprise événementielle active toute l’année. Comparer les contrats selon l’usage permet d’éviter une protection inadaptée. Cela réduit aussi le risque de découvrir une exclusion après un sinistre.
| Situation | Solution souvent pertinente | Point de vigilance |
|---|---|---|
| Mariage, anniversaire ou réception unique | Assurance ponctuelle pour événement privé | Vérifier l’annulation, la salle et le matériel loué |
| Association, comité d’entreprise, manifestations répétées | Contrat annuel ou couverture par manifestation | Contrôler les activités sportives, la voie publique et les bénévoles |
| Agence, wedding planner, prestataire organisateur | RC Pro annuelle avec extensions ciblées | Adapter les plafonds au chiffre d’affaires et aux contrats clients |
| Entreprise disposant de locaux et d’équipements | RC Pro complétée par une multirisque professionnelle | Distinguer les biens professionnels de ceux loués pour l’événement |
| Réception au domicile | Assurance habitation avec extension éventuelle | Ne pas présumer que les invités, les prestataires ou les installations sont couverts |
Une assurance habitation peut parfois intervenir pour un événement familial organisé au domicile. Ses garanties sont toutefois rarement conçues pour une réception de grande ampleur, une location de matériel ou une activité rémunérée. Demandez une confirmation écrite à l’assureur avant de vous y fier. Pour une assurance mariage, le coût indicatif se situe généralement entre 1 et 3 % du coût total de l’événement, selon les contrats.
Ajouter les garanties qui évitent les pertes les plus lourdes
Annulation, report et acomptes déjà versés
La garantie annulation peut indemniser les frais engagés lorsque l’événement ne peut pas avoir lieu pour un motif prévu au contrat. Il peut s’agir d’une maladie, d’intempéries, d’un sinistre affectant le lieu ou de l’indisponibilité de celui-ci. La couverture peut concerner les acomptes versés au traiteur, aux musiciens, au loueur ou à d’autres fournisseurs.
Chaque contrat précise les causes admises, les exclusions et les modalités de remboursement. Une annulation liée à un simple changement d’avis n’est généralement pas assimilée à un sinistre garanti. Vérifiez aussi si le contrat couvre le report de l’événement et dans quelles conditions les dépenses déjà engagées peuvent être remboursées.
Matériel loué, biens confiés et équipements temporaires
Un vidéoprojecteur, une sonorisation, des tables, des chapiteaux ou du mobilier peuvent représenter une valeur importante. La garantie dommages aux biens ne couvre pas nécessairement le matériel loué ou confié. Recherchez explicitement une garantie biens confiés ou tous risques matériel, notamment si l’événement comprend des équipements techniques, des structures temporaires ou du transport.
Un incident peut survenir loin de la scène principale : une rallonge écrasée pendant le montage, une porte maintenue ouverte sous la pluie ou un carton d’accès partagé trop largement. Ces situations peuvent entraîner une contestation avec le loueur. Un inventaire contradictoire du matériel, des photos prises à la remise et à la restitution, ainsi qu’un responsable identifié pour chaque zone facilitent la vérification des dommages et la déclaration d’un sinistre.
Défense-recours, protection juridique et cyber-risques
La défense-recours et la protection juridique peuvent aider à gérer un litige avec un prestataire, un propriétaire de salle ou une personne mettant en cause l’organisateur. Elles peuvent prendre en charge certains frais de procédure ou d’accompagnement, selon les limites du contrat.
Pour un événement avec inscriptions en ligne, fichiers d’invités, paiements ou données de clients, une assurance cyber-risques peut aussi être pertinente. Elle vise les conséquences d’une cyberattaque ou d’une fuite d’informations confidentielles. Ce risque concerne notamment les événements hybrides ou professionnels qui utilisent plusieurs outils numériques.
Obligation, attestation et responsabilités : ne pas confondre les rôles
L’assurance événementielle n’est pas systématiquement imposée par une règle générale pour chaque fête privée. Elle peut toutefois être exigée par le lieu de réception, un client, un partenaire ou une collectivité autorisant l’occupation d’un espace. Une attestation d’assurance RC est alors souvent demandée avant la remise des clés ou la validation de l’autorisation.
Les événements sportifs, les manifestations sur la voie publique, la vente ou le service de boissons et la diffusion de musique peuvent entraîner des formalités spécifiques. Certaines demandes d’autorisation en mairie exigent un délai minimum de 15 jours avant l’événement. Une licence 3 ou 4 peut être requise pour la vente ou le service de boissons selon le contexte. Les droits de diffusion musicale relèvent notamment de la SACEM. Ces démarches ne remplacent pas l’assurance, et l’assurance ne dispense pas des autorisations nécessaires.
Chaque intervenant conserve sa propre responsabilité. Un prestataire fautif peut être responsable d’une intoxication alimentaire ou d’un défaut d’installation, mais l’organisateur reste exposé vis-à-vis du client ou du public. Il est donc prudent d’exiger les attestations d’assurance des sous-traitants, de préciser les responsabilités dans les contrats et de signaler à l’assureur les activités à risque : structures, animaux, pyrotechnie, alcool, compétition sportive ou forte affluence.
Obtenir un devis utile et comparer les offres sans mauvaise surprise
Le prix d’une assurance événementielle varie selon la nature de la manifestation, sa durée, le nombre de participants, le lieu, le budget, le matériel, les garanties choisies et, pour les professionnels, le nombre d’événements ou le chiffre d’affaires. Aucun tarif fiable ne peut être établi sans une description précise du risque.
Les dommages peuvent atteindre plusieurs milliers d’euros, tandis que certains mariages ou certaines fêtes représentent plusieurs dizaines de milliers d’euros de budget. L’économie réalisée sur une garantie essentielle peut donc devenir illusoire si un sinistre survient. Une assurance ponctuelle peut convenir à un événement unique. Un contrat annuel répond davantage aux besoins d’une association ou d’un professionnel qui organise plusieurs manifestations.
Pour demander un devis comparable, préparez les informations suivantes :
- la date, la durée et le lieu exact de l’événement ;
- le type de public et le nombre prévisionnel de participants ;
- les activités prévues et l’usage éventuel de structures ou d’équipements techniques ;
- la valeur du matériel loué, prêté ou confié ;
- le budget engagé et les acomptes versés ;
- les garanties attendues : RC, annulation, biens confiés, protection juridique ou cyber-risques.
Avant de souscrire, comparez surtout les plafonds d’indemnisation, les franchises, la période garantie, les exclusions et les motifs d’annulation admis. Vérifiez également la procédure de déclaration de sinistre. Conservez les contrats, les factures, les échanges avec les prestataires, les photos et les inventaires.
Une assurance événementielle adaptée ne se limite pas à fournir rapidement une attestation. Elle doit correspondre aux risques de la manifestation, aux responsabilités de l’organisateur et à la valeur des engagements pris. Cette vérification permet de choisir entre une couverture ponctuelle, une RC Pro annuelle ou des garanties complémentaires, sans confondre la protection contre les dommages avec celle des frais d’annulation.

- Assurance photographe : le matériel couvert ne suffit pas à protéger une séance - 25 octobre 2026
- Assurance professionnelle traducteur : une erreur de traduction, trois garanties à vérifier - 24 octobre 2026
- Assurance professionnelle psychologue : les garanties à vérifier au-delà de la RC pro - 23 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance ERP : quelles garanties pour protéger le public, les locaux et l’activité ?
 Assur pro : les garanties qui protègent votre activité après un incident
 Garantie automobile pour professionnel : la couverture dépend surtout des exclusions et de l’usage
 Assurance e-commerce : les garanties à choisir pour protéger vos ventes, vos données et vos stocks