Assurance photographe : le matériel couvert ne suffit pas à protéger une séance
Un appareil remplacé ne rattrape pas un reportage perdu, une blessure sur un plateau ou une réclamation après la livraison des images. Pour choisir une assurance photographe, il faut distinguer la protection du matériel, la responsabilité professionnelle et les conséquences d’une interruption d’activité. Le bon contrat dépend surtout de vos prestations, de vos déplacements et des engagements pris envers vos clients.
Partir des incidents qui peuvent réellement compromettre votre activité
Avant de demander un devis, décrivez votre manière de travailler. Un photographe de mariage, un spécialiste du portrait en studio et un photographe de produits n’ont pas les mêmes contraintes. Le premier réalise une prestation difficilement reproductible, le deuxième accueille du public, tandis que le troisième peut manipuler des objets confiés de grande valeur.
L’assurance doit suivre ces situations concrètes, plutôt qu’une simple appellation de métier. Mentionnez notamment les prises de vue en extérieur, les prestations à l’étranger, le recours à des assistants et les éventuelles activités complémentaires : vidéo, formation, location de studio ou utilisation d’un drone. Une activité non déclarée peut poser un problème de couverture, selon les conditions du contrat.
Faire l’inventaire de ce que vous pourriez perdre
Listez les boîtiers, objectifs, éclairages, ordinateurs et accessoires nécessaires à une prestation. Ajoutez le matériel loué ou prêté, puis séparez sa valeur de remplacement des autres pertes possibles : location urgente, remboursement d’un client, nouvelle séance ou journées sans facturation. Cette distinction permet de repérer les risques qu’une simple garantie contre le vol ne traite pas.
Pensez aussi aux lieux où ces biens se trouvent : domicile, studio, véhicule, salle de réception ou hébergement temporaire. Une protection valable dans un local fermé n’offre pas nécessairement les mêmes garanties pendant un transport ou sur un lieu de tournage.
Distinguer les garanties au lieu de chercher une formule universelle
Une assurance destinée aux photographes peut réunir plusieurs protections, mais leur présence et leur portée varient. L’intitulé commercial d’une formule ne suffit donc pas : demandez ce que chaque garantie couvre, avec quels plafonds et quelles exclusions.
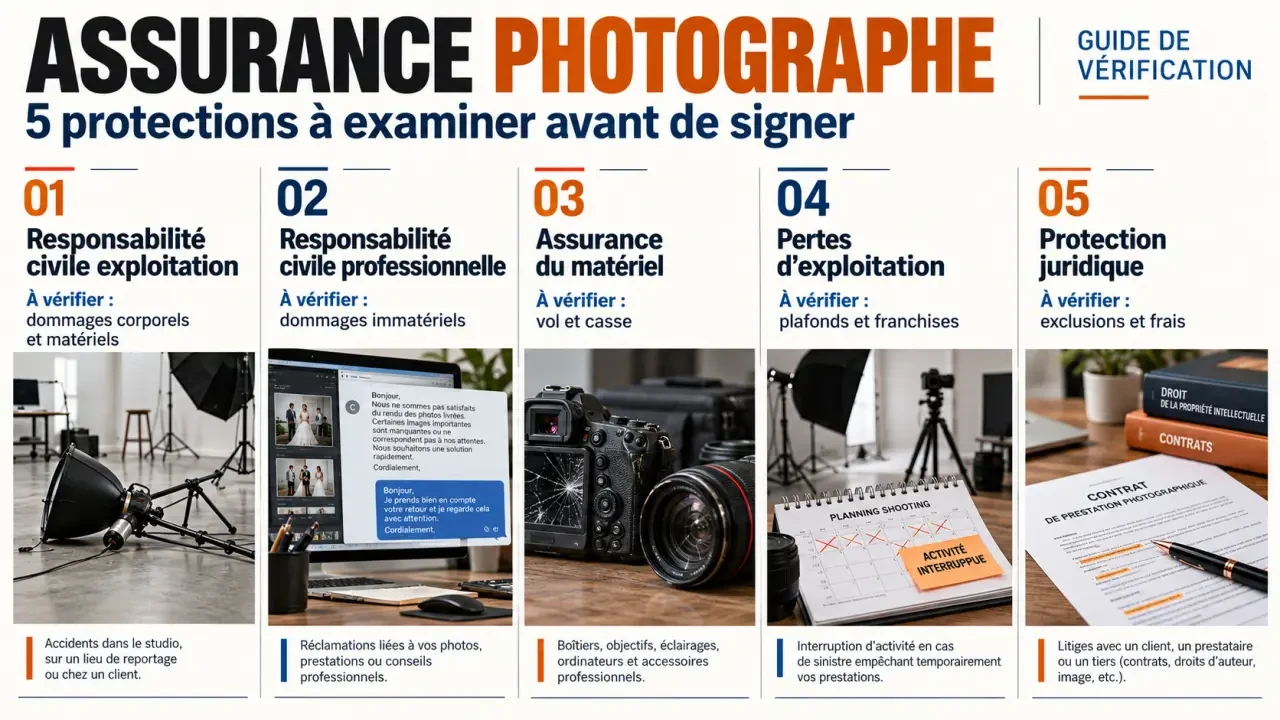
| Protection | Risque à examiner | Point à vérifier |
|---|---|---|
| Responsabilité civile exploitation | Un pied d’éclairage fait chuter un visiteur | Dommages corporels et matériels causés pendant l’activité |
| Responsabilité civile professionnelle | Un client réclame réparation après une erreur de prestation | Fautes couvertes et dommages immatériels garantis |
| Assurance du matériel | Un objectif est cassé ou un boîtier volé | Circonstances admises et méthode d’indemnisation |
| Pertes d’exploitation | Un sinistre couvert empêche de travailler | Événements déclencheurs, délai et durée d’indemnisation |
| Protection juridique | Un litige oppose le photographe à un client | Litiges concernés et prise en charge des frais |
La responsabilité professionnelle ne couvre pas toutes les déceptions
Une réclamation portant sur des images inutilisables, une livraison tardive ou des fichiers perdus mérite une lecture attentive du contrat. Vérifiez si les dommages immatériels non consécutifs, c’est-à-dire les préjudices financiers sans dommage matériel ou corporel préalable, sont couverts. Ne supposez pas non plus qu’une insatisfaction esthétique, une pénalité contractuelle ou tout remboursement commercial sera automatiquement indemnisé.
Pour le droit à l’image et les droits d’auteur, demandez une réponse précise : certaines situations peuvent être garanties, limitées ou exclues. Les autorisations et les contrats restent indispensables ; une assurance ne remplace pas leur préparation.
La RC pro est-elle obligatoire pour un photographe ?
En France, l’activité de photographe n’impose généralement pas, à elle seule, de souscrire une RC professionnelle. Elle reste néanmoins utile, et un client ou un gestionnaire de lieu peut exiger une attestation avant une prestation. Des obligations particulières peuvent aussi découler d’autres activités exercées, des locaux ou des véhicules utilisés. Le statut de micro-entrepreneur ne supprime pas la responsabilité du professionnel.
Lire les conditions du matériel là où les exclusions se cachent
La mention « matériel assuré » est trop vague pour décider. Il faut savoir si le contrat couvre uniquement les biens désignés ou l’ensemble d’un parc déclaré, et comment les achats récents doivent être signalés. Pour les équipements loués, vérifiez que la garantie s’étend bien aux biens confiés et respecte les exigences du loueur.
Vol, casse et transport : trois vérifications distinctes
Les circonstances du vol comptent autant que l’objet dérobé. Examinez les conditions concernant l’effraction, l’agression, les locaux partagés et le matériel laissé dans un véhicule. Un coffre fermé ne suffit pas nécessairement à rendre le vol indemnisable : des restrictions horaires, de stationnement ou de surveillance peuvent s’appliquer.
Pour la casse, recherchez les dommages accidentels pendant l’utilisation et le transport. Distinguez-les de l’usure, de la panne interne ou des dommages liés à l’humidité, dont le traitement dépend du contrat. Vérifiez également le territoire couvert et la durée autorisée des déplacements à l’étranger.
Indemnisation : regarder au-delà du capital annoncé
Un capital élevé peut masquer une indemnisation réduite par la vétusté, une franchise importante ou un plafond par objet. Demandez si le remboursement repose sur la valeur d’usage, la valeur de remplacement ou une autre base contractuelle. Contrôlez aussi les justificatifs requis pour du matériel acheté d’occasion.
Une nervure renforce une structure précisément là où les efforts se concentrent. Appliquez cette logique à votre équipement : repérez le maillon dont la perte arrêterait toute la séance. Deux boîtiers ne constituent pas une vraie sécurité s’ils restent dans le même sac ; une sauvegarde n’en est pas une si elle voyage avec l’unique copie. Répartir les équipements et les copies limite les pertes simultanées, là où l’assurance intervient surtout après le dommage.
Comparer les devis sur un scénario identique, pas sur la cotisation seule
Il n’existe pas de tarif pertinent sans connaître votre chiffre d’affaires, la valeur du matériel, les prestations réalisées et les garanties souhaitées. Pour comparer plusieurs offres, transmettez une description identique de votre activité et demandez les mêmes niveaux de protection. Une cotisation inférieure peut simplement correspondre à davantage de risques laissés à votre charge.
Soumettez ensuite un scénario concret à chaque assureur : un sac contenant votre équipement est volé pendant un déplacement, puis vous devez louer du matériel pour assurer la prestation suivante. Demandez quels postes seraient indemnisés et lesquels resteraient à votre charge. Une réponse écrite aide à clarifier la proposition, sans remplacer les conditions contractuelles.
- Franchise : montant fixe, pourcentage et éventuel minimum par sinistre.
- Plafonds : limites par objet, événement et année d’assurance.
- Continuité : location de remplacement et frais supplémentaires éventuellement couverts.
- Gestion du sinistre : documents attendus, expertise et modalités d’indemnisation.
- Évolution : procédure pour ajouter un équipement ou une nouvelle activité.
Vérifiez enfin l’articulation avec vos contrats existants. Une assurance habitation ou une garantie de carte bancaire ne doit pas être considérée comme suffisante pour du matériel professionnel sans confirmation explicite.
Préparer le dossier avant la première réclamation
Conservez un inventaire actualisé avec les factures, numéros de série et photographies du matériel. Gardez une copie de ces pièces hors de vos appareils de travail. Pour les prestations, archivez devis acceptés, contrats, autorisations et échanges précisant les livrables, les délais et les conditions d’annulation.
En cas de sinistre, sécurisez les personnes et les biens, documentez les circonstances et contactez rapidement l’assureur en respectant le délai prévu. Pour un vol, effectuez les démarches auprès des autorités et conservez le justificatif. Évitez de jeter un équipement endommagé ou d’engager des réparations définitives avant les instructions nécessaires, sauf mesure urgente de protection.
Le choix le plus solide reste un contrat dont vous comprenez les limites. Faites confirmer les situations décisives pour votre activité : reportage impossible à refaire, matériel transporté, biens confiés ou perte de fichiers. Vous pourrez alors compléter l’assurance par des procédures de sauvegarde, du matériel de secours et des engagements clients réalistes.

- Assurance photographe : le matériel couvert ne suffit pas à protéger une séance - 25 octobre 2026
- Assurance professionnelle traducteur : une erreur de traduction, trois garanties à vérifier - 24 octobre 2026
- Assurance professionnelle psychologue : les garanties à vérifier au-delà de la RC pro - 23 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 L’assurance tous risques chantier finance les réparations avant la fin des travaux
 Assur pro : les garanties qui protègent votre activité après un incident
 Garantie automobile pour professionnel : la couverture dépend surtout des exclusions et de l’usage
 Assurance e-commerce : les garanties à choisir pour protéger vos ventes, vos données et vos stocks