L’assurance tous risques chantier finance les réparations avant la fin des travaux
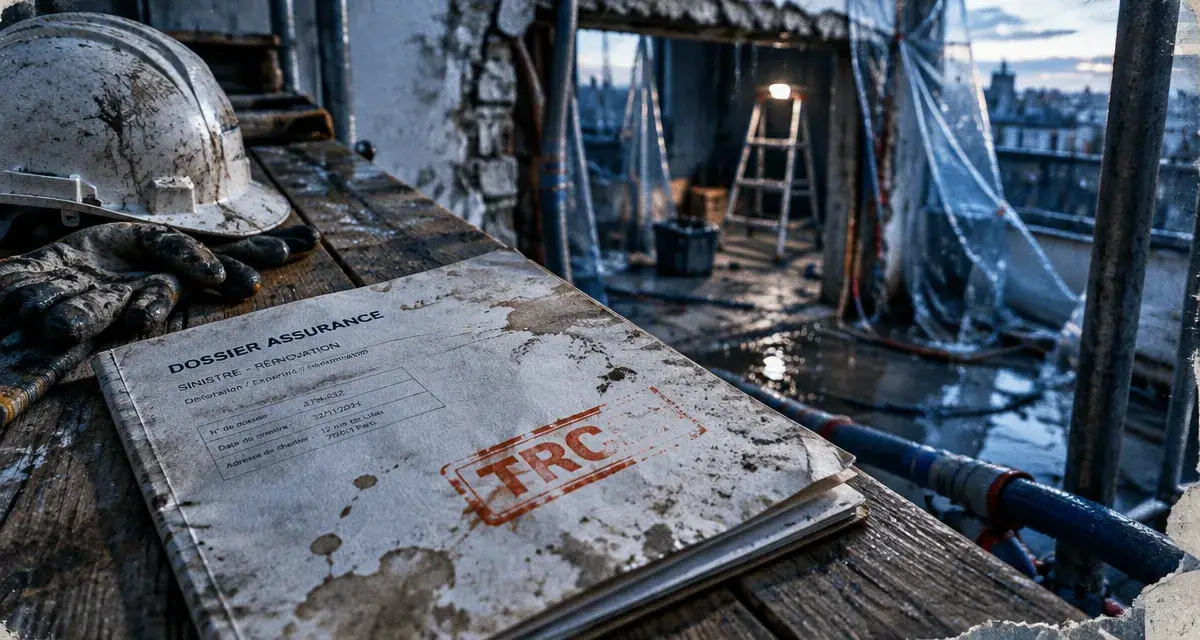
Un incendie, une erreur de manutention ou un effondrement peuvent endommager un ouvrage alors qu’aucun responsable n’est encore clairement identifié. L’assurance tous risques chantier, souvent appelée TRC, sert à financer les réparations des dommages matériels survenus pendant les travaux. Elle protège la trésorerie du projet et réduit le risque d’un arrêt prolongé du chantier.
La TRC : une protection temporaire pour l’ouvrage en cours
L’assurance tous risques chantier est un contrat souscrit pour une opération précise de construction, d’extension, de rénovation ou de réhabilitation. Elle intervient pendant la phase de travaux pour couvrir, selon les garanties retenues, les atteintes matérielles à l’ouvrage, aux matériaux et aux équipements installés ou destinés à l’être.
Quiz : comprendre l’assurance tous risques chantier
Répondez aux 6 questions, puis validez vos réponses pour obtenir votre score et les corrections.
La couverture prend effet selon les conditions prévues au contrat, généralement pour la période de réalisation du chantier, et peut prendre fin à la livraison de l’ouvrage. Elle doit donc être adaptée au calendrier prévisionnel, aux éventuelles prolongations et aux caractéristiques propres à l’opération.
Son intérêt principal tient à son mode d’intervention : l’indemnisation peut être engagée sans attendre la recherche préalable de responsabilité. Après un sinistre garanti, les réparations nécessaires peuvent donc être financées plus rapidement. L’assureur peut ensuite exercer, si nécessaire, ses recours contre le responsable. Cette mécanique évite que le maître d’ouvrage, les entreprises et les autres intervenants restent bloqués par un litige technique ou contractuel.
Le principe du « tout sauf » ne dispense pas de lire le contrat
La TRC est souvent présentée comme une garantie « tout sauf ». Cela signifie que les dommages matériels accidentels sont couverts, sauf exclusion expressément prévue par la police. Cette formulation est large, mais elle ne veut pas dire que tout événement est automatiquement indemnisé. Les exclusions, les plafonds, les franchises, la définition des biens assurés et les conditions de mise en œuvre déterminent concrètement l’étendue de la protection.
La TRC n’est généralement pas une assurance obligatoire. Elle est toutefois particulièrement utile lorsque la valeur des travaux, la multiplicité des intervenants ou la présence de biens existants rendent un sinistre difficile à absorber financièrement. Elle complète les assurances de responsabilité et les autres garanties de construction, sans les remplacer.
Quels sinistres et quels biens une assurance tous risques chantier peut-elle couvrir ?
La garantie vise d’abord les dommages matériels accidentels qui affectent le chantier. La couverture exacte dépend du contrat, mais les événements suivants font couramment partie des risques envisagés :
- incendie, explosion, fumées et dégât des eaux ;
- inondation, tempête, catastrophe naturelle ou glissement de terrain selon les conditions prévues ;
- effondrement, chute d’éléments, choc d’engin ou erreur de manutention ;
- vandalisme, dégradation volontaire et vol lorsque cette garantie est prévue ;
- fausse manœuvre, erreur humaine ou dommage accidentel pendant l’exécution des travaux.
Les biens concernés peuvent inclure l’ouvrage en cours, les matériaux stockés, les équipements de chantier et les éléments déjà incorporés. Sur une rénovation lourde ou un chantier occupé, l’enjeu se situe souvent dans la partie conservée du bâtiment. Une canalisation endommagée, une ouverture provisoire ou un dégât des eaux peut ainsi toucher des éléments qui ne font pas partie des travaux neufs.
La garantie des biens existants doit alors être étudiée séparément, car elle n’est pas systématiquement comprise dans le socle de base. Il faut aussi vérifier les extensions concernant les dommages aux tiers, les frais indirects ou les conséquences financières d’un retard, lorsque ces protections sont proposées au contrat.
Penser le chantier comme un système, pas comme une somme de lots
Le point sensible d’un chantier se trouve souvent dans les zones où se rencontrent structure, réseaux, approvisionnements, circulation des engins et interfaces entre entreprises. Un dommage localisé dans cette zone peut entraîner une cascade de conséquences : dépose, séchage, démolition, nettoyage, reprise technique, puis décalage des autres corps d’état.
Examiner ces points de jonction avant de souscrire permet de demander des extensions utiles, notamment pour les frais de démolition, d’évacuation, de nettoyage ou les heures supplémentaires nécessaires à la reprise. Cette analyse est particulièrement pertinente pour une rénovation, un bâtiment occupé ou une opération menée à proximité d’un voisin.
TRC, dommages-ouvrage, décennale, RC Pro et RCMO : des rôles différents
Ces assurances sont souvent confondues, car elles concernent toutes une même opération de construction. Pourtant, elles ne couvrent ni la même période ni le même risque. La TRC répond principalement aux dommages matériels pendant le chantier. Les autres contrats suivent une logique de responsabilité ou de protection après réception, selon leurs garanties.
| Assurance | Rôle principal | Période concernée |
|---|---|---|
| TRC | Réparer les dommages matériels accidentels à l’opération assurée | Pendant les travaux, jusqu’à la livraison selon le contrat |
| Dommages-ouvrage | Préfinancer certains désordres de nature décennale | Après réception de l’ouvrage |
| Garantie décennale | Engager la responsabilité des constructeurs pour certains dommages graves | 10 ans à compter de la réception |
| RC Pro | Couvrir la responsabilité civile professionnelle de l’entreprise | Selon l’activité et le contrat de l’entreprise |
| RCMO | Protéger la responsabilité civile du maître d’ouvrage envers les tiers | Pendant l’opération, selon les garanties souscrites |
La TRC ne doit donc pas être considérée comme une alternative à la dommages-ouvrage ou à la garantie décennale. Ces protections se complètent. La référence à l’article 1788 du Code civil illustre la sensibilité de la période de travaux : avant réception, la répartition des risques entre les parties peut devenir complexe.
La TRC apporte une réponse assurantielle au dommage matériel, sans laisser le projet dépendre d’une longue détermination des responsabilités. Elle ne couvre toutefois que les événements et les biens prévus par le contrat. La lecture des exclusions reste donc indispensable, même lorsque la garantie est présentée comme étendue.
Qui souscrit et qui bénéficie de la couverture ?
Le maître d’ouvrage est le souscripteur le plus fréquent : particulier faisant construire, investisseur, promoteur, copropriété ou entreprise propriétaire d’un projet. Cette logique est cohérente, car il porte l’intérêt économique global de l’opération et souhaite préserver son calendrier de livraison.
Selon les stipulations du contrat, les entreprises exécutantes, les sous-traitants, les architectes, les maîtres d’œuvre, les fabricants ou d’autres intervenants peuvent être concernés par la couverture. Il faut néanmoins distinguer les bénéficiaires de la garantie des personnes assurées au sens contractuel.
Une entreprise ne doit jamais supposer que la TRC du maître d’ouvrage remplace sa propre assurance décennale ou sa RC Pro. Chaque intervenant doit vérifier ses obligations et l’articulation entre les différents contrats. La souscription portée par le maître d’ouvrage peut protéger plusieurs acteurs, mais elle ne modifie pas automatiquement leurs responsabilités.
Préparer une souscription adaptée et comparer les offres
La souscription doit intervenir avant le démarrage des travaux. Pour demander un devis cohérent, il est utile de réunir une description précise du projet, la valeur globale du chantier, le calendrier prévisionnel, les techniques mises en œuvre, la liste des intervenants et les risques particuliers : rénovation avec conservation de façades, bâtiment occupé, proximité d’un voisin, stockage sensible ou travaux en zone exposée.
Le contrat étant souscrit pour un chantier précis, la valeur déclarée de l’opération doit correspondre autant que possible à la réalité du projet. Une sous-évaluation peut fragiliser l’indemnisation au moment où le chantier a le plus besoin de financement. La nature des travaux, leur durée et les garanties complémentaires influencent aussi le niveau de protection et le coût de l’offre.
Comparer uniquement le montant de la prime est insuffisant. Une offre moins chère peut prévoir une franchise plus élevée, un plafond limité ou l’absence d’une extension essentielle. Pour comparer les devis, examinez notamment :
- la date de prise d’effet et la date de fin de garantie ;
- les biens réellement assurés, notamment les biens existants ;
- les franchises par type de sinistre et les plafonds d’indemnisation ;
- les exclusions liées au vol, aux intempéries, aux défauts de conception ou aux travaux non déclarés ;
- les garanties complémentaires : dommages aux tiers, frais de démolition et de nettoyage, pertes d’exploitation ou dommages après livraison.
La franchise reste à la charge de l’assuré selon les modalités prévues par la police. Son montant doit être rapproché de la capacité financière du projet à absorber un dommage. Un plafond trop bas peut également limiter la prise en charge d’un sinistre important, même lorsque l’événement figure parmi les risques garantis.
En cas de sinistre, conservez les éléments utiles à l’expertise : photographies, constats, factures, relevés de matériaux, échanges de chantier et mesures conservatoires prises. Ces documents facilitent l’analyse des dommages et l’évaluation des réparations. Une assurance tous risques chantier bien calibrée ne supprime pas les aléas de construction. Elle donne au projet les moyens de réparer plus vite et de reprendre son cours.

- Assurance photographe : le matériel couvert ne suffit pas à protéger une séance - 25 octobre 2026
- Assurance professionnelle traducteur : une erreur de traduction, trois garanties à vérifier - 24 octobre 2026
- Assurance professionnelle psychologue : les garanties à vérifier au-delà de la RC pro - 23 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance ERP : quelles garanties pour protéger le public, les locaux et l’activité ?
 Assurance RCO : les risques oubliés qui peuvent laisser un organisateur sans couverture
 Assurance salon de coiffure : les garanties à prévoir pour protéger l’activité
 Assurance décennale photovoltaïque : toiture, batteries, refus, ce que votre contrat doit vraiment couvrir