Assurance salon de coiffure : les garanties à prévoir pour protéger l’activité
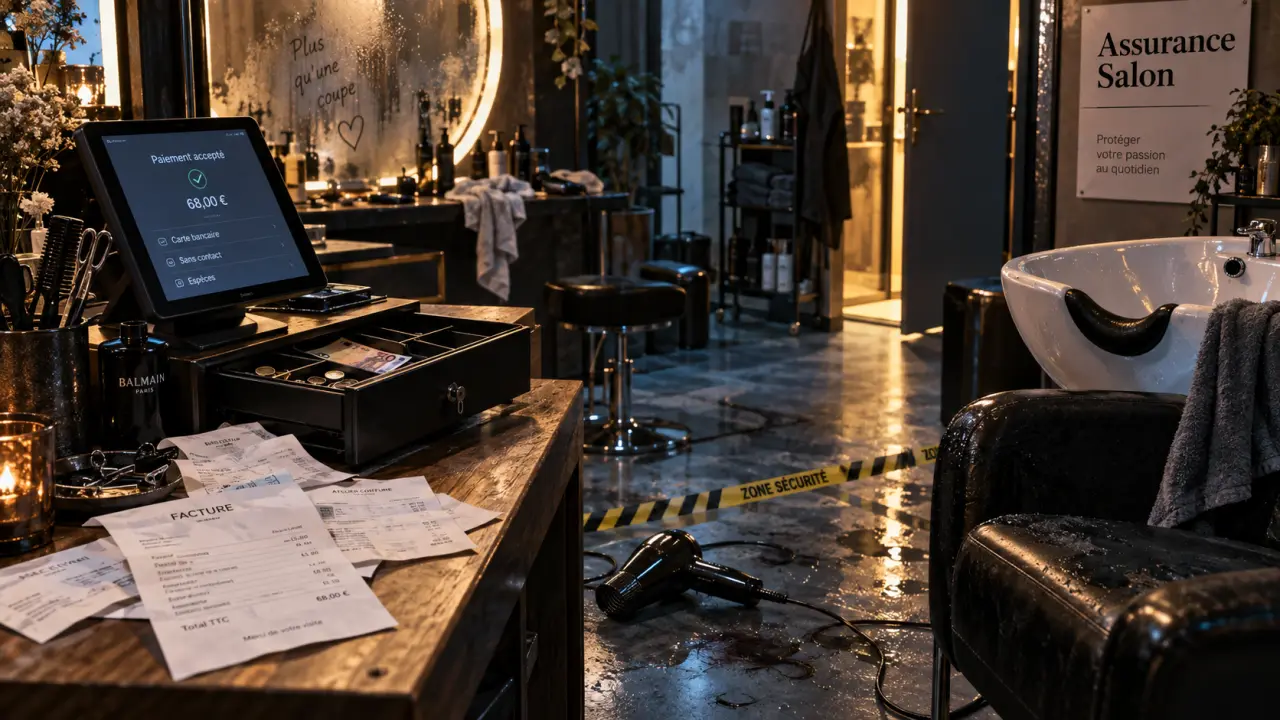
Un salon de coiffure accueille du public, utilise du matériel électrique, manipule des produits chimiques et conserve parfois des données de réservation ou de paiement. Un dégât des eaux, une cliente blessée ou une fermeture imprévue peut donc affecter bien davantage que le mobilier. Une assurance salon de coiffure bien construite protège l’activité, les locaux et la responsabilité du professionnel, à condition de distinguer les garanties utiles des options secondaires.
Les risques concrets à couvrir dans un salon de coiffure
Le risque le plus visible n’est pas toujours le plus coûteux. Un sèche-cheveux qui tombe, une coloration qui provoque une réaction ou une canalisation qui fuit peuvent entraîner des conséquences très différentes : indemnisation d’un client, remplacement de matériel, remise en état du local ou perte de chiffre d’affaires pendant la fermeture. Le contrat doit correspondre à la réalité du salon, et non se limiter à une formule standard.
La responsabilité civile professionnelle face aux dommages causés aux clients
La responsabilité civile professionnelle, souvent appelée RC Pro, intervient lorsqu’un client ou un tiers subit un dommage lié à l’activité. Elle peut notamment être sollicitée après une brûlure causée par un appareil, une glissade sur un sol mouillé, une prestation technique ayant entraîné un préjudice ou la détérioration d’un effet personnel confié au salon.
Cette garantie ne dispense pas d’appliquer les règles d’hygiène, de sécurité et d’information. Elle permet en revanche de faire face aux conséquences financières d’une réclamation lorsqu’une responsabilité est retenue. Il faut vérifier les activités déclarées : coiffure, barbier, soins capillaires, vente de produits, prestations à domicile ou accueil d’apprentis ne présentent pas exactement le même profil.
Les dommages aux locaux, au mobilier et au matériel professionnel
Fauteuils, bacs, miroirs, tondeuses, casques chauffants, caisse, terminal de paiement et stock de produits représentent un investissement important. Une multirisque professionnelle peut couvrir, selon les garanties choisies, les conséquences d’un incendie, d’un dégât des eaux, d’un vol, d’un acte de vandalisme ou d’un événement électrique.
Le contenu assuré mérite une attention particulière. Un inventaire simple, accompagné de factures et de photographies, aide à estimer la valeur du matériel et à préparer un dossier en cas de sinistre. Sous-évaluer son équipement réduit l’indemnisation potentielle, tandis que le surévaluer augmente inutilement la cotisation.
Les garanties à examiner avant de signer un contrat
Comparer une assurance salon de coiffure ne consiste pas uniquement à regarder le prix mensuel. Les exclusions, les plafonds d’indemnisation, les franchises et les délais d’intervention déterminent la qualité réelle de la protection. Une formule économique peut devenir insuffisante dès qu’un sinistre immobilise le salon pendant plusieurs jours.
| Garantie | Ce qu’elle peut protéger | Point à contrôler |
|---|---|---|
| Responsabilité civile professionnelle | Dommages corporels, matériels ou immatériels causés à un client ou à un tiers | Activités déclarées et plafonds d’indemnisation |
| Multirisque professionnelle | Local, mobilier, matériel et stock après un sinistre garanti | Valeur assurée et mode d’indemnisation |
| Perte d’exploitation | Charges et baisse de revenus après une fermeture liée à un sinistre couvert | Délai de carence et durée d’indemnisation |
| Protection juridique | Accompagnement lors d’un litige avec un client, un bailleur ou un fournisseur | Domaines couverts et seuils d’intervention |
La perte d’exploitation quand le salon ne peut plus ouvrir
Après un incendie ou un dégât des eaux, le coût ne se limite pas aux travaux. Même sans accueillir de clients, le professionnel peut devoir continuer à régler un loyer, des salaires, des échéances de crédit ou certains abonnements. La garantie perte d’exploitation vise à limiter l’écart entre les charges fixes et les recettes interrompues.
Il faut lire avec précision les conditions de déclenchement. La fermeture doit généralement résulter d’un événement déjà garanti par le contrat. Le délai de carence, la période d’indemnisation et le montant choisi doivent correspondre au temps nécessaire pour remettre le salon en activité.
Le local loué ou possédé : des besoins différents
Un locataire doit vérifier ses obligations envers le bailleur, notamment pour les dommages au local qu’il occupe. Un propriétaire doit, de son côté, protéger le bâtiment s’il lui appartient. Dans les deux cas, la répartition des responsabilités ne se devine pas : le bail commercial, les équipements mis à disposition et les aménagements réalisés dans le salon doivent être pris en compte au moment de la souscription.
Construire une couverture adaptée à la taille et au fonctionnement du salon
Un salon indépendant de deux postes n’a pas les mêmes besoins qu’un établissement employant plusieurs coiffeurs, proposant des prestations de barbier et vendant un stock important de soins. Le bon contrat repose sur une description fidèle de l’activité, de la surface, du matériel et de la fréquentation.
Déclarer les prestations complémentaires sans les minimiser
La vente de shampoings et de soins, les prestations de lissage, les extensions, les services de barbier ou les interventions à domicile peuvent modifier l’exposition aux risques. Il vaut mieux les déclarer dès le départ que découvrir, au moment d’un sinistre, qu’une activité habituelle ne figure pas dans les conditions particulières.
La même vigilance s’applique aux personnes qui travaillent dans le salon : salarié, apprenti, stagiaire, associé ou professionnel indépendant. Le statut de chacun peut avoir une incidence sur les assurances nécessaires et sur la manière dont un incident est géré.
Le rôle de l’organisation du salon dans la prévention
Dans un salon, les incidents surviennent souvent dans la zone de passage entre l’espace technique et l’accueil. C’est là que se croisent câbles, produits, serviettes humides, boissons, outils chauffants et déplacements rapides. Prévoir des prises en bon état, dégager les circulations, ranger les appareils après usage et isoler les produits de coloration dans une zone dédiée réduit les incidents ordinaires.
Cette organisation ne remplace pas l’assurance. Elle limite cependant les dommages, protège les clients et facilite la présentation des mesures prises lorsque l’assureur examine un dossier. Les bonnes pratiques doivent aussi rester compatibles avec le fonctionnement quotidien du salon, pour être appliquées de façon constante par toute l’équipe.
Comparer les contrats sans se laisser guider uniquement par le tarif
Avant de choisir, il est utile de demander plusieurs propositions sur une base identique : mêmes locaux, même valeur de matériel, mêmes activités et mêmes garanties recherchées. Sans cette comparaison à périmètre égal, deux tarifs peuvent sembler proches tout en couvrant des situations très différentes.
- Recensez les biens à assurer : matériel de coiffure, mobilier, informatique, caisse, stock et aménagements.
- Identifiez les sinistres les plus pénalisants : dommage à un client, vol, fuite d’eau, incendie, panne électrique ou fermeture temporaire.
- Comparez les franchises : une cotisation basse peut s’accompagner d’un reste à charge élevé.
- Lisez les exclusions : elles précisent les circonstances dans lesquelles la garantie ne jouera pas.
- Contrôlez les plafonds : ils doivent rester cohérents avec la valeur réelle du salon et les conséquences possibles d’un dommage.
Une assurance salon de coiffure doit aussi évoluer avec l’entreprise. L’achat d’un nouveau bac, l’embauche d’un salarié, le déménagement, l’ouverture d’un espace barbier ou l’augmentation du stock sont autant de changements à signaler. Mettre le contrat à jour évite de découvrir trop tard un écart entre l’activité déclarée et l’activité réellement exercée.
Que faire après un sinistre pour préserver ses droits ?
Lorsqu’un incident survient, la priorité est de sécuriser les personnes et les lieux. Il faut ensuite conserver les éléments utiles : photographies, factures, témoignages, devis de réparation, échanges avec le client ou constat selon la situation. Ne jetez pas un appareil endommagé ou un produit concerné avant d’avoir vérifié les consignes de l’assureur, sauf impératif de sécurité.
La déclaration doit être effectuée dans les délais prévus au contrat. Une description factuelle est préférable : date, circonstances, biens touchés, mesures prises immédiatement et estimation provisoire du préjudice. Pour une réclamation client, rester courtois et éviter de reconnaître une responsabilité sans analyse permet à l’assureur d’examiner le dossier. Une gestion rapide et documentée facilite la reprise de l’activité dans de bonnes conditions.

- Assurance photographe : le matériel couvert ne suffit pas à protéger une séance - 25 octobre 2026
- Assurance professionnelle traducteur : une erreur de traduction, trois garanties à vérifier - 24 octobre 2026
- Assurance professionnelle psychologue : les garanties à vérifier au-delà de la RC pro - 23 octobre 2026