Assurance ERP : quelles garanties pour protéger le public, les locaux et l’activité ?
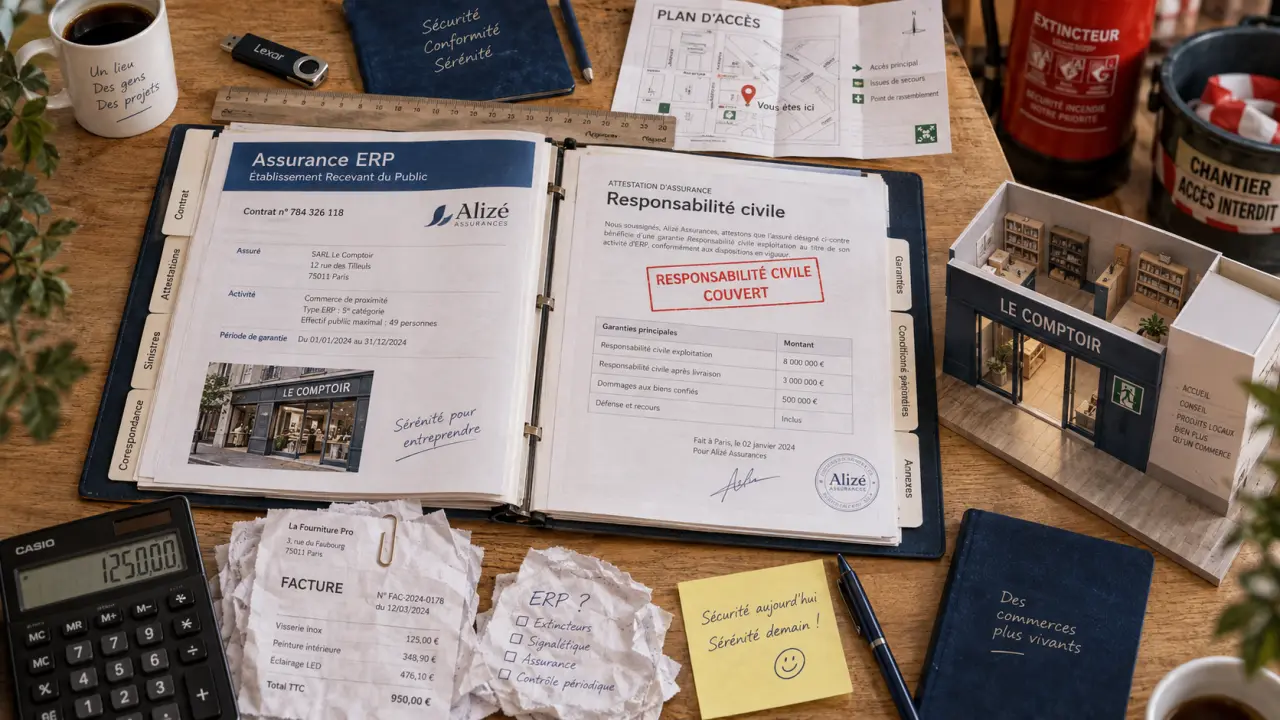
Un établissement recevant du public expose son exploitant à des risques particuliers : chute d’un client, départ de feu, dégât des eaux, vol, fermeture administrative ou interruption forcée de l’activité. Une assurance ERP ne se résume donc pas à une multirisque classique. Elle doit protéger les locaux, les personnes accueillies et la continuité financière de l’entreprise, en tenant compte de l’activité réellement exercée.
Pourquoi une assurance ERP doit être adaptée à l’accueil du public
Un ERP est un local, un bâtiment ou un espace dans lequel des personnes extérieures sont admises : clients, patients, élèves, visiteurs, adhérents ou spectateurs. Restaurant, boutique, cabinet médical, salle de sport, hôtel, crèche, centre de formation ou salle de réception sont notamment concernés. La présence de public multiplie les situations de responsabilité : circulation dans les lieux, utilisation d’équipements, attente, consommation sur place ou participation à une activité.
L’assurance ERP vise à couvrir les conséquences matérielles, corporelles et financières d’un sinistre. Elle ne remplace pas les obligations de sécurité applicables à l’établissement. Elle intervient lorsqu’un événement garanti survient. Le contrat doit correspondre à la surface, à la capacité d’accueil, à la valeur du matériel, à la nature des prestations et au statut de l’occupant, qu’il soit propriétaire, locataire ou exploitant.
La responsabilité civile, protection centrale face aux tiers
La responsabilité civile professionnelle ou exploitation couvre les dommages causés à des tiers dans le cadre de l’activité. Un client qui glisse sur un sol humide, un visiteur blessé par une étagère mal fixée ou un voisin touché par un dégât des eaux peuvent engager la responsabilité de l’exploitant. Les dommages corporels sont particulièrement sensibles, car leur indemnisation peut inclure des soins, une perte de revenus et un préjudice durable.
Il faut vérifier que le contrat couvre les activités accessoires réellement proposées. Une boutique qui organise des ateliers, un restaurant qui accueille des concerts ou une salle de sport qui propose des cours collectifs n’a pas le même niveau d’exposition qu’un commerce sans animation. Toute activité supplémentaire doit être déclarée pour éviter une couverture inadaptée.
Les garanties à réunir dans une assurance ERP
La multirisque professionnelle sert souvent de base à une assurance ERP. Son intérêt dépend toutefois moins de son intitulé que du détail des garanties, des plafonds d’indemnisation, des exclusions et des franchises. L’objectif est de pouvoir rouvrir dans de bonnes conditions après un incident, pas seulement de réparer une partie des dommages visibles.
| Garantie | Ce qu’elle peut protéger | Point à contrôler |
|---|---|---|
| Responsabilité civile | Dommages causés aux clients, visiteurs, fournisseurs ou voisins | Activités déclarées et plafond pour les dommages corporels |
| Incendie et explosion | Locaux, mobilier, stocks, équipements et aménagements | Valeur déclarée et frais de remise en état |
| Dégâts des eaux | Dommages liés aux fuites, infiltrations ou ruptures de canalisation | Origine du sinistre et prise en charge des recherches de fuite |
| Vol et vandalisme | Marchandises, caisse, matériel professionnel et dégradations | Exigences de protection : alarme, serrure, rideau ou vidéo |
| Perte d’exploitation | Baisse de chiffre d’affaires et charges fixes après un sinistre garanti | Durée d’indemnisation et niveau de marge assuré |
La perte d’exploitation, souvent décisive après un sinistre
Après un incendie ou un dégât des eaux important, le coût principal ne se limite pas aux travaux. L’établissement peut rester fermé plusieurs semaines ou plusieurs mois, alors que le loyer, les emprunts, certains salaires et les abonnements continuent de courir. La garantie perte d’exploitation peut compenser, selon les conditions prévues, la diminution de marge brute liée à l’arrêt ou au ralentissement de l’activité.
La durée d’indemnisation doit être réaliste. Pour un local aux travaux simples, quelques mois peuvent suffire. Pour un établissement nécessitant des autorisations, le remplacement d’un matériel spécialisé ou une rénovation complète, le redémarrage peut être plus long. Une durée trop courte expose l’entreprise à une reprise sans trésorerie suffisante.
Évaluer les risques propres à votre établissement
La bonne couverture commence par un inventaire précis, avant toute comparaison tarifaire. Déclarer une activité incomplète ou sous-évaluer les biens peut conduire à une indemnisation insuffisante. L’assureur doit notamment connaître la configuration des lieux, la présence de personnel, les horaires, les équipements utilisés et les conditions d’accueil du public.
Le socle matériel conditionne aussi la reprise
Le socle d’un ERP ne se limite pas aux murs. Il comprend tout ce qui rend l’accueil possible dès l’ouverture : comptoir, signalétique, terminal de paiement, chambre froide, fauteuils, logiciel de réservation, éclairage de sécurité, stocks et aménagements adaptés aux personnes à mobilité réduite. Après un sinistre, la reconstruction du bâtiment peut avancer plus vite que le retour de ces éléments ordinaires, mais indispensables.
Les recenser avec leur valeur de remplacement et conserver les factures, photos et références permet de défendre une estimation plus juste. Ces documents peuvent aussi accélérer la remise en service et faciliter les échanges avec l’assureur.
Les équipements et activités qui appellent une extension
Certains risques nécessitent une attention spécifique. Une cuisine professionnelle, un four, une installation frigorifique, du matériel informatique, des machines, un système d’encaissement ou du matériel loué ne sont pas toujours couverts de la même façon par la garantie de base. La panne de machine, le bris de matériel, les dommages électriques ou la perte de denrées peuvent justifier des extensions ciblées.
Les établissements qui encaissent des données personnelles ou dépendent d’un outil numérique ont aussi intérêt à examiner les conséquences d’une cyberattaque : interruption des réservations, indisponibilité de la caisse, frais de restauration informatique ou mise en cause liée à des données compromises. Cette protection répond à un risque distinct du dommage matériel classique.
Comparer les contrats sans se focaliser sur le prix
Une cotisation faible peut cacher une franchise élevée, une limite d’indemnisation basse ou une exclusion importante. Pour comparer deux offres d’assurance ERP, il faut les lire à garanties équivalentes et vérifier ce qui se passe concrètement lorsque l’établissement ne peut plus accueillir de public.
- Contrôlez les plafonds de responsabilité civile et les montants assurés pour les biens, les stocks et les aménagements.
- Analysez les franchises, car elles restent à la charge de l’entreprise à chaque sinistre.
- Vérifiez les exclusions liées au défaut d’entretien, à certains équipements, aux événements climatiques ou aux périodes d’inoccupation.
- Examinez la règle d’indemnisation : valeur d’usage, valeur à neuf, vétusté et délais de remboursement.
- Déclarez toute évolution : nouveaux locaux, travaux, hausse du stock, nouvelle activité ou augmentation de la fréquentation.
Prévenir les sinistres pour protéger l’activité et le contrat
L’assurance intervient après un dommage. La prévention réduit la probabilité qu’il survienne et limite son ampleur. Dans un ERP, cette démarche contribue aussi à la sécurité des visiteurs et des équipes. Elle doit devenir une routine opérationnelle plutôt qu’une vérification exceptionnelle avant un contrôle.
Un suivi régulier des installations électriques, des extincteurs, des accès, des sols, des issues de secours et des équipements techniques réduit les incidents courants. Il est aussi utile de formaliser les consignes en cas d’accident, d’incendie, de fuite ou de fermeture imprévue. Les salariés doivent savoir qui prévenir, comment sécuriser la zone et quels documents conserver.
En cas de sinistre, il faut réagir vite : protéger les personnes, limiter l’aggravation des dommages, rassembler les photos et les justificatifs, puis effectuer la déclaration dans le délai prévu au contrat. Ne jetez pas les biens endommagés avant l’accord ou les instructions de l’assureur, sauf impératif de sécurité. Une assurance ERP bien calibrée, complétée par des mesures de prévention concrètes, aide l’exploitant à préserver son public, ses biens et la continuité de son activité.

- Assurance photographe : le matériel couvert ne suffit pas à protéger une séance - 25 octobre 2026
- Assurance professionnelle traducteur : une erreur de traduction, trois garanties à vérifier - 24 octobre 2026
- Assurance professionnelle psychologue : les garanties à vérifier au-delà de la RC pro - 23 octobre 2026