Assurance subrogation : pourquoi un paiement au mauvais créancier peut coûter deux fois
Après un dégât des eaux, un accident ou tout autre sinistre causé par un tiers, l’assuré attend d’abord son indemnisation. Une fois le paiement effectué, son assureur peut prendre sa place pour réclamer au responsable les sommes versées. C’est le mécanisme de l’assurance subrogation : l’assuré n’a pas à engager seul un recouvrement souvent complexe, tandis que le coût du dommage revient, en principe, à celui qui l’a causé.
Ce que change la subrogation après une indemnisation
La subrogation correspond à un transfert de droits. L’assuré, victime du dommage, détenait une créance contre le tiers responsable : il pouvait lui demander réparation. Lorsque l’assureur indemnise ce dommage, il devient, dans certaines limites, titulaire de cette créance. Il peut alors exercer un recours contre le responsable ou contre l’assureur de ce dernier.
Il s’agit d’une subrogation personnelle : la personne qui réclame le paiement change, mais la dette liée au dommage reste la même. L’assureur prend la place de l’assuré pour la part qu’il a effectivement réglée. La subrogation réelle obéit à une autre logique : elle concerne le remplacement d’un bien ou d’une valeur par un autre bien ou une autre valeur. Ce n’est pas le mécanisme habituellement visé en assurance dommages.
| Intervenant | Rôle dans le mécanisme | Conséquence pratique |
|---|---|---|
| Assuré | Subrogeant : il détenait le droit d’agir contre le responsable. | Il reçoit son indemnité sans devoir engager seul le recours pour la somme payée. |
| Assureur | Subrogataire : il est investi des droits de l’assuré après paiement. | Il réclame au responsable le remboursement de l’indemnité versée. |
| Tiers responsable | Débiteur de la réparation du dommage. | Il doit payer le bon créancier, souvent l’assureur après l’indemnisation. |
La créance relie le dommage à sa réparation. Lorsque l’assureur a avancé les fonds, ce lien ne mène plus uniquement vers l’assuré. Avant de payer ou d’accepter un accord, le responsable doit donc identifier la personne qui détient les droits de recours. Cette vérification évite les règlements contradictoires, les demandes en double et les accords qui ne tiendraient pas compte d’une franchise ou d’une partie du préjudice restée à la charge de la victime.
Le déroulement concret : du sinistre au recours de l’assureur
Dans les contrats d’assurance dommages, la chronologie est généralement simple. L’assuré déclare le sinistre, transmet les éléments utiles à l’évaluation du préjudice et reçoit une indemnité selon les garanties prévues par son contrat. Après ce paiement, l’assureur peut engager un recours subrogatoire contre le tiers responsable.
- Un sinistre occasionne un dommage à l’assuré.
- La responsabilité d’un tiers est susceptible d’être engagée.
- L’assureur verse une indemnité à son assuré.
- Il demande ensuite au responsable, ou à son assureur, le remboursement de la somme réglée.
Un exemple en assurance habitation
Un voisin provoque un dégât des eaux qui endommage un logement. L’assureur habitation de l’occupant indemnise les réparations couvertes par le contrat. Une fois l’indemnité versée, il peut se retourner contre le voisin responsable ou contre son assureur. L’occupant n’a pas à réclamer une seconde fois la même somme. En revanche, s’il conserve un reste à charge, comme une franchise ou une part du préjudice non indemnisée, ses propres droits peuvent subsister pour cette portion.
Un recours plafonné au montant payé
L’assureur ne peut pas récupérer davantage que ce qu’il a versé au titre du dommage. La subrogation s’exerce à concurrence de l’indemnité. Ce plafond protège les droits de l’assuré sur les sommes qui n’ont pas été couvertes par son contrat. Il empêche aussi une double réparation : l’indemnisation doit compenser le préjudice, sans devenir une source d’enrichissement.
Les textes applicables et la différence entre les deux formes de subrogation
Le fondement central de la subrogation en assurance dommages est l’article L121-12 du Code des assurances. Il prévoit que l’assureur qui a payé l’indemnité est subrogé, jusqu’à concurrence de cette indemnité, dans les droits et actions de l’assuré contre les tiers ayant causé le dommage.
Le Code civil encadre plus largement la subrogation aux articles 1346 et 1346-1. Ces dispositions permettent de comprendre qu’un tiers qui paie une dette peut, sous certaines conditions, obtenir les droits du créancier initial. Les anciens articles 1350 et 1351 ont été abrogés au 1er octobre 2016.
| Forme de subrogation | Origine | Condition essentielle |
|---|---|---|
| Subrogation légale | La loi, notamment l’article L121-12 du Code des assurances. | L’assureur doit avoir indemnisé l’assuré. |
| Subrogation conventionnelle | Un accord ou un acte exprès entre les parties. | La subrogation doit être expressément prévue et intervenir au moment du paiement. |
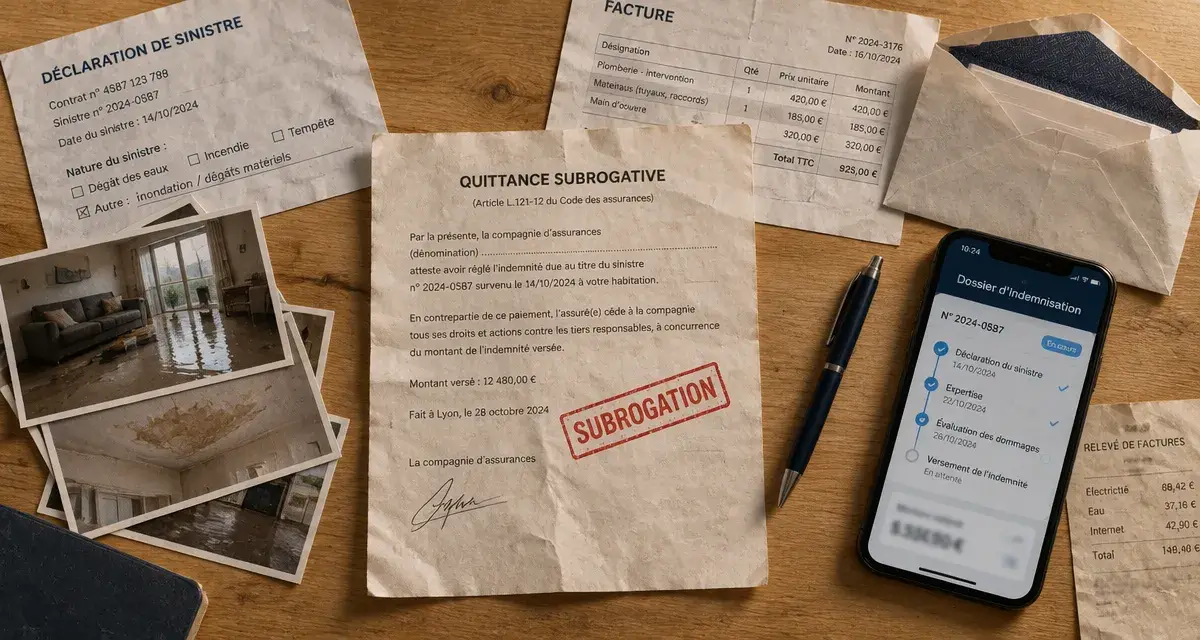
La quittance subrogative est souvent utilisée pour matérialiser ce transfert. Ce document atteste le versement de l’indemnité et peut préciser que l’assuré transmet à l’assureur ses droits contre le responsable. Il sécurise les échanges entre les parties, mais ne permet pas à l’assureur de réclamer une somme supérieure à celle qu’il a réellement payée.
Les précautions à prendre pour l’assuré et le tiers responsable
Pour l’assuré, la règle principale consiste à ne pas compromettre le recours de son assureur. Il doit conserver les preuves utiles, communiquer les coordonnées du tiers responsable et éviter de signer une renonciation ou un accord définitif sans en mesurer les effets. Si son comportement empêche l’assureur d’exercer la subrogation, l’article L121-12 prévoit que l’assureur peut être déchargé, en tout ou partie, de son obligation envers lui.
Le tiers responsable doit, lui aussi, vérifier le destinataire du paiement. Après la subrogation, payer directement l’assuré pour une somme déjà indemnisée n’est pas nécessairement libératoire. L’assureur, devenu créancier pour cette fraction, peut encore demander le remboursement. Avant tout règlement amiable, il est donc prudent de vérifier si une indemnisation a déjà été versée et si un recours est en cours.
Les exclusions liées à la vie au foyer
L’article L121-12 limite le recours de l’assureur contre certaines personnes proches de l’assuré : descendants, ascendants, alliés en ligne directe, préposés, employés, ouvriers ou personnes vivant habituellement au foyer. Cette protection ne joue pas en cas de malveillance. Elle évite qu’une indemnisation d’assurance ne conduise, au sein d’un même foyer, à une action financière contre un proche pour une faute non intentionnelle.
Les documents à réunir et les situations qui méritent une attention particulière
Une bonne gestion du dossier facilite l’indemnisation et le recours ultérieur. L’assuré a intérêt à conserver la déclaration de sinistre, les photographies, les constats, les factures, les devis, les échanges avec le tiers, les coordonnées de son assureur et toute preuve de responsabilité. Ces pièces servent à chiffrer le dommage et à identifier la personne contre laquelle l’assureur pourra agir.
- Vérifiez le montant indemnisé et la somme qui reste éventuellement à votre charge.
- Lisez la quittance subrogative avant de la signer et demandez des explications si sa formulation est ambiguë.
- Ne négociez pas seul un abandon de recours avec le responsable sans en informer votre assureur.
- En cas de responsabilité partagée, transmettez tous les éléments : le recours peut être réduit selon la part de responsabilité retenue.
La subrogation ne retire pas tous ses droits à l’assuré : elle organise leur répartition après le paiement. Pour la part indemnisée, l’assureur agit en principe contre le responsable. Pour le préjudice non couvert, l’assuré peut conserver un intérêt direct à agir. Cette distinction compte notamment lorsque le contrat prévoit une franchise, un plafond de garantie ou une indemnisation partielle.

- Assurance photographe : le matériel couvert ne suffit pas à protéger une séance - 25 octobre 2026
- Assurance professionnelle traducteur : une erreur de traduction, trois garanties à vérifier - 24 octobre 2026
- Assurance professionnelle psychologue : les garanties à vérifier au-delà de la RC pro - 23 octobre 2026