Assurance professionnelle traducteur : une erreur de traduction, trois garanties à vérifier
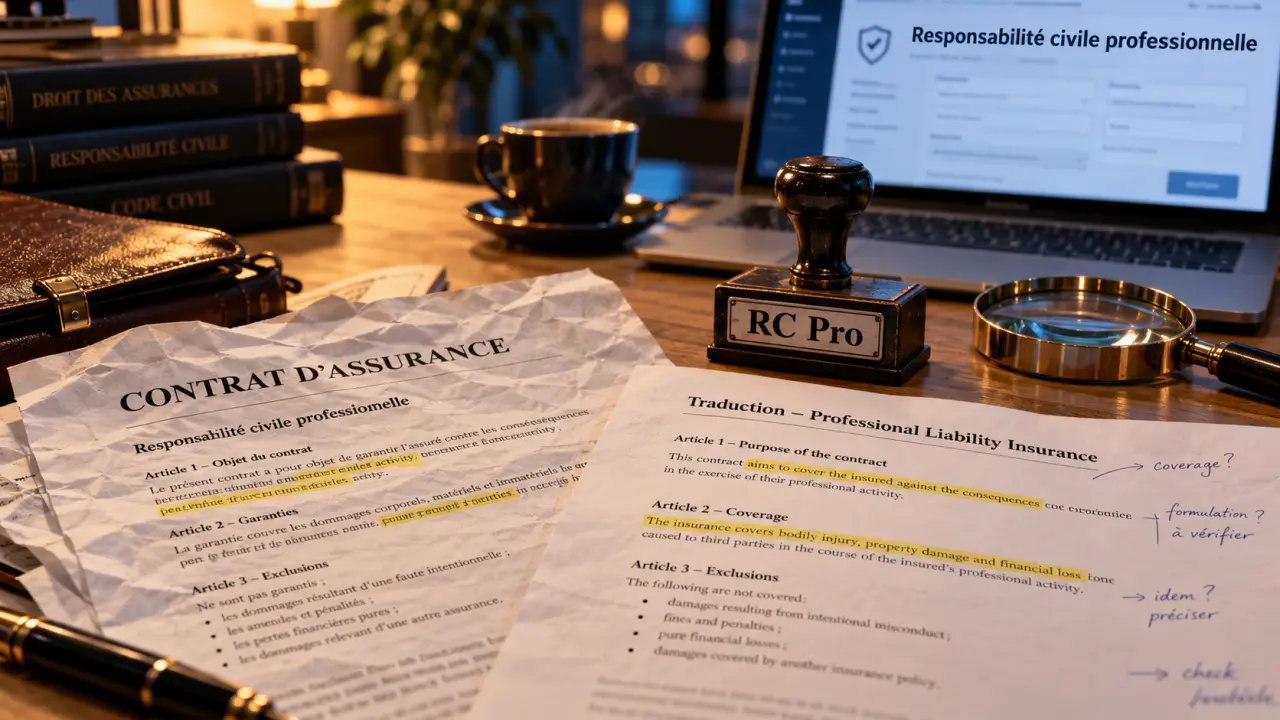
Une erreur de traduction peut entraîner une réimpression, retarder une opération commerciale ou provoquer un litige. Pour un traducteur indépendant, l’assurance professionnelle sert principalement à couvrir les conséquences financières de sa responsabilité, dans les limites du contrat. La priorité est de vérifier que la responsabilité civile professionnelle couvre bien les erreurs de traduction, les pertes financières qui en résultent et les marchés sur lesquels vous travaillez.
La responsabilité civile professionnelle : le socle à comprendre
La responsabilité civile professionnelle, souvent appelée RC Pro, intervient lorsqu’un tiers vous réclame réparation pour un dommage lié à votre activité. Pour un traducteur, le risque ne se limite pas à une faute de vocabulaire : une omission, une ambiguïté ou un retard peuvent aussi être en cause. Encore faut-il que la situation relève des garanties souscrites et ne tombe pas sous une exclusion.
Testez vos connaissances sur l’assurance professionnelle du traducteur
Répondez aux 7 questions pour vérifier votre compréhension des principaux risques et garanties.
Quiz terminé
Corrections détaillées
Une assurance obligatoire ou simplement indispensable ?
En France, l’activité de traduction indépendante ne rend pas, à elle seule, la RC Pro légalement obligatoire. Des exigences particulières peuvent toutefois découler de votre statut, d’une mission spécifique ou des conditions imposées par un donneur d’ordre. Une agence, une entreprise ou un acheteur public peut ainsi exiger une attestation avant de vous confier un projet.
Le régime de la micro-entreprise ne supprime pas la responsabilité du professionnel en cas de faute. Même sans obligation d’assurance, il faut donc mesurer le risque financier associé aux missions acceptées, plutôt que décider uniquement en fonction du chiffre d’affaires.
Ce que l’assureur doit réellement couvrir
Une traduction défectueuse peut provoquer une perte financière sans blessure ni détérioration d’un bien. C’est pourquoi la couverture des dommages immatériels non consécutifs mérite une attention particulière. Cette expression désigne, schématiquement, une perte économique qui ne découle pas d’un dommage corporel ou matériel couvert.
Imaginez une erreur dans un document commercial qui oblige le client à refaire une campagne. Les frais engagés et les préjudices invoqués ne seront pas automatiquement indemnisés : l’assureur examinera notamment la responsabilité du traducteur, le lien entre l’erreur et le dommage, ainsi que les clauses du contrat.
Trois garanties à confronter à vos missions réelles
Une assurance professionnelle pour traducteur doit correspondre à vos prestations, pas seulement à votre intitulé de métier. Traduction éditoriale, localisation de logiciel, interprétation et traduction technique n’exposent pas aux mêmes réclamations. Certaines prestations peuvent nécessiter une déclaration ou une extension spécifique.
Les erreurs, omissions et retards de livraison
Vérifiez que les fautes professionnelles couvertes incluent les erreurs de traduction et les omissions. Pour les retards, demandez ce qui est garanti : les conséquences d’un retard fautif peuvent être traitées différemment des pénalités prévues dans votre contrat commercial. Une pénalité acceptée auprès du client n’est pas nécessairement couverte par l’assurance.
Signalez vos domaines sensibles, notamment les traductions médicales, juridiques, financières ou industrielles. Une attestation portant simplement la mention « prestations linguistiques » ne suffit pas à lever toutes les incertitudes sur l’étendue de la couverture.
La confidentialité et les risques numériques
Les documents confiés peuvent contenir des données personnelles, des secrets d’affaires ou des informations encore non publiques. Une divulgation accidentelle peut engager votre responsabilité, mais sa prise en charge dépend des garanties et exclusions. Les frais nécessaires pour traiter un incident informatique relèvent parfois d’une assurance cyber distincte ou d’une extension.
Considérez vos outils comme un filtre de confidentialité : avant d’envoyer un texte dans un service de traduction automatique ou d’intelligence artificielle, demandez-vous quelles informations traversent ce filtre, où elles sont conservées et qui peut y accéder. L’anonymisation, l’autorisation du client et la vérification des conditions du prestataire réduisent les risques. L’assurance ne remplace ni ces précautions ni le respect d’une clause de confidentialité.
La défense et l’accompagnement en cas de conflit
La garantie défense liée à la RC Pro et la protection juridique ne répondent pas toujours au même besoin. La première peut accompagner une réclamation couverte par le contrat de responsabilité. La seconde peut, selon son périmètre, apporter une aide pour d’autres différends professionnels. Un impayé ou une contestation d’honoraires ne se traite donc pas nécessairement comme une erreur de traduction.
Les clauses qui font la différence entre deux devis
Comparer uniquement les cotisations expose à choisir un contrat peu adapté. Pour apprécier une offre, partez d’une mission représentative et imaginez une réclamation sérieuse. Vérifiez ensuite comment chaque clause s’appliquerait à ce cas concret.
| Point à vérifier | Question à poser |
|---|---|
| Activités déclarées | La traduction, la révision, la localisation et l’interprétation sont-elles couvertes si je les pratique ? |
| Plafond d’indemnisation | Quel montant s’applique par sinistre et pour l’ensemble de l’année ? |
| Franchise | Quelle somme reste à ma charge et selon quel mode de calcul ? |
| Territorialité | Quels pays et quelles juridictions sont couverts ? |
| Sous-traitance | Ma responsabilité est-elle couverte lorsque je délègue une partie du travail ? |
| Application dans le temps | Comment sont traitées les missions antérieures et les réclamations après résiliation ? |
La territorialité est particulièrement importante si vous travaillez à distance pour l’étranger. Le pays du client, le droit applicable au contrat et le tribunal compétent sont des éléments distincts. Une couverture présentée comme internationale peut comporter des restrictions, notamment pour certaines juridictions.
Examinez aussi les engagements que vous signez. Une responsabilité illimitée, une garantie de résultat très large ou une indemnisation contractuelle dépassant votre responsabilité habituelle peut créer un écart avec la couverture d’assurance. Faites clarifier cet écart avant d’accepter la mission, plutôt qu’au moment d’un sinistre.
Choisir une couverture cohérente et réagir correctement au premier incident
Il n’existe pas de tarif unique pertinent pour tous les traducteurs. La cotisation peut dépendre du chiffre d’affaires, des spécialités, des pays concernés, des garanties, des plafonds et de la franchise. Pour obtenir des devis comparables, transmettez aux assureurs une description identique et précise de votre activité.
- Indiquez vos prestations et vos domaines de spécialisation.
- Précisez si vous travaillez avec des agences, des clients directs ou les deux.
- Déclarez vos marchés étrangers et votre recours éventuel à des sous-traitants.
- Présentez les exigences d’assurance figurant dans vos contrats clients.
- Demandez les conditions générales et particulières, pas seulement une présentation commerciale.
Le bon plafond ne se déduit pas uniquement du montant de vos factures. Une prestation modeste peut concerner un document à fort enjeu. Évaluez plutôt les conséquences plausibles d’une erreur : réimpression, interruption d’un projet, frais de correction ou réclamation d’un tiers. L’objectif reste de choisir une couverture proportionnée, avec une franchise financièrement supportable.
Si un client signale une erreur, conservez le texte source, les versions livrées, les consignes et les échanges. Prévenez rapidement l’assureur selon les modalités du contrat, sans attendre que le désaccord s’aggrave. Évitez de promettre une indemnisation ou de signer une reconnaissance de responsabilité avant d’avoir recueilli ses instructions.
Enfin, actualisez votre contrat lorsque votre activité évolue. Un nouveau domaine de spécialisation, des missions d’interprétation ou un premier client sur un marché jusque-là non couvert justifient une vérification. Une assurance utile est celle dont le périmètre reste aligné sur votre travail réel, au moment où une réclamation survient.

- Assurance photographe : le matériel couvert ne suffit pas à protéger une séance - 25 octobre 2026
- Assurance professionnelle traducteur : une erreur de traduction, trois garanties à vérifier - 24 octobre 2026
- Assurance professionnelle psychologue : les garanties à vérifier au-delà de la RC pro - 23 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance ERP : quelles garanties pour protéger le public, les locaux et l’activité ?
 Assur pro : les garanties qui protègent votre activité après un incident
 Garantie automobile pour professionnel : la couverture dépend surtout des exclusions et de l’usage
 Assurance e-commerce : les garanties à choisir pour protéger vos ventes, vos données et vos stocks