Assurance e-commerce : les garanties à choisir pour protéger vos ventes, vos données et vos stocks
Une boutique en ligne peut être confrontée à un produit défectueux, une fuite de données, un colis endommagé ou une panne du site au moment où les commandes affluent. Une assurance e-commerce ne remplace pas la prévention, mais elle limite l’impact financier d’un sinistre sur la trésorerie et la continuité d’activité. Le contrat doit être adapté aux produits vendus, aux canaux de distribution et à l’organisation logistique.
Les risques à couvrir ne se limitent pas au site marchand
Vendre via Shopify, WooCommerce, PrestaShop, une marketplace ou un site développé sur mesure ne change pas le principe : la responsabilité de l’entreprise peut être engagée à l’égard des clients, fournisseurs ou partenaires. Le niveau de risque dépend surtout des produits, du volume de commandes, des données traitées, du stockage et des pays livrés.
Produit, conseil et relation client : la responsabilité en première ligne
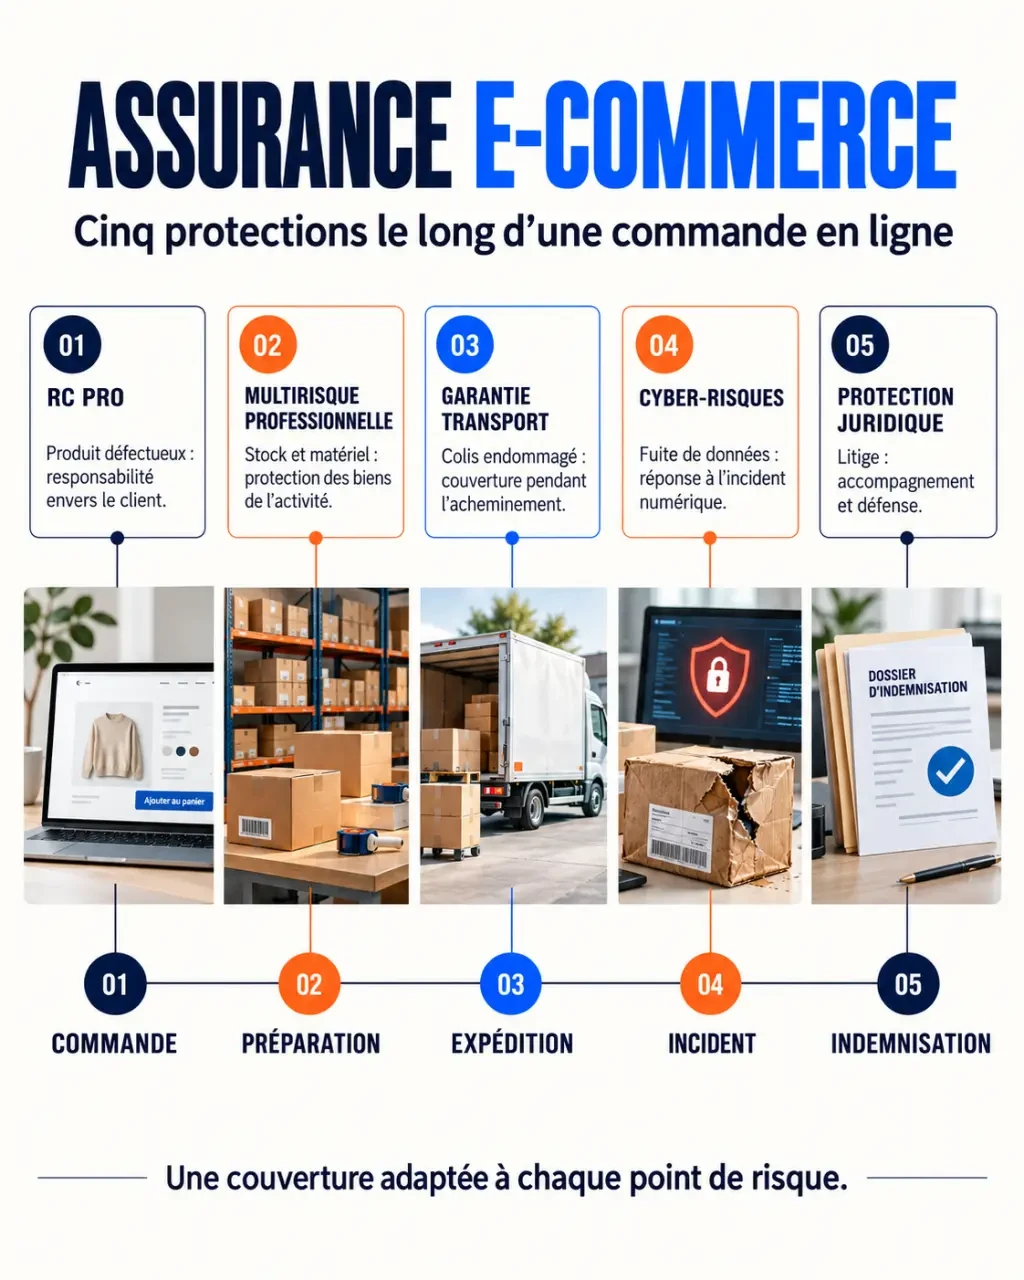
Un client peut subir un dommage corporel, matériel ou immatériel à cause d’un produit défectueux. Il peut aussi contester la conformité d’un article, invoquer une erreur dans une fiche produit ou demander réparation après une négligence dans le traitement de sa commande. La responsabilité civile professionnelle, souvent appelée RC Pro e-commerce, peut prendre en charge les conséquences financières de ces mises en cause, dans les limites du contrat : indemnisation éventuelle, frais de défense et dommages-intérêts.
La place de l’entreprise dans la chaîne de vente compte. Un fabricant, un importateur et un distributeur n’assument pas les mêmes risques. En dropshipping, le vendeur reste l’interlocuteur du client, même si le fournisseur expédie le colis. Lors de la souscription, il faut donc déclarer précisément l’activité, l’origine des produits et les catégories commercialisées.
Cyberattaque, fraude et arrêt des ventes
Une boutique en ligne traite des comptes clients, des adresses de livraison et parfois des données de paiement. Phishing, piratage d’un accès administrateur, ransomware, cyber-fraude ou fuite de données peuvent entraîner des frais techniques, une gestion de crise, la notification des personnes concernées et une indisponibilité du site. Les plafonds de sanction prévus par le RGPD peuvent atteindre 20 millions d’euros ou 4 % du chiffre d’affaires annuel.
Selon les garanties souscrites, une assurance cyber-risques peut couvrir l’assistance informatique, la restauration des données, la gestion de l’incident et la perte d’exploitation après une cyberattaque. Elle ne dispense pas de mettre en place des sauvegardes isolées, des accès limités et une authentification renforcée.
RC Pro, cyber, multirisque : quel rôle pour chaque garantie ?
Une seule garantie ne protège pas toute l’activité. Pour comparer les contrats, examinez le sinistre envisagé, les personnes ou les biens touchés, puis les frais réellement pris en charge. Chaque protection répond à un besoin différent.
| Garantie | Utilité principale | Exemple de situation |
|---|---|---|
| RC Pro | Couvrir les dommages causés à des tiers dans le cadre de l’activité | Un produit vendu provoque un dommage ou une erreur entraîne un préjudice client |
| Assurance cyber-risques | Répondre aux incidents numériques et à leurs conséquences | Le site est piraté, des données sont volées ou les ventes sont interrompues |
| Multirisque professionnelle | Protéger les biens professionnels | Vol de matériel, incendie, dégât des eaux dans un local ou un entrepôt |
| Protection juridique | Accompagner la défense et les litiges | Conflit avec un fournisseur, un transporteur ou un client |
| Garantie transport | Assurer les marchandises pendant les flux logistiques | Colis perdu ou endommagé durant l’acheminement, selon les conditions prévues |
La multirisque protège ce qui permet de préparer et d’expédier
La multirisque professionnelle peut concerner les locaux, le mobilier, le matériel informatique, les stocks et les marchandises, selon les options choisies. Vol, casse, incendie, dégât des eaux ou dommage électrique peuvent immobiliser une activité qui dépend d’un poste de préparation, d’une imprimante d’étiquettes ou d’un entrepôt.
La boutique visible n’est que la façade du commerce en ligne. Le stock, l’emballage, le terminal, la connexion, le prestataire et le transporteur participent aussi à la vente. Si un élément critique tombe en panne, les commandes peuvent continuer à être encaissées sans pouvoir être préparées. Cartographier le parcours, de la commande au retour, aide à identifier les biens à assurer et les points où une perte d’exploitation aurait un effet immédiat.
La RC Pro est-elle obligatoire pour vendre en ligne ?
Pour la plupart des activités de vente en ligne, la RC Pro n’est pas imposée de manière générale par la seule existence d’un site marchand. Elle reste fortement recommandée, car une réclamation peut peser directement sur la trésorerie de l’entreprise. Certaines professions réglementées peuvent toutefois être soumises à une obligation d’assurance spécifique. Il faut alors vérifier les règles applicables à l’activité exercée.
L’absence d’obligation légale ne signifie pas que tous les contrats se valent. Une marketplace, un fournisseur, un propriétaire de local ou un donneur d’ordre peut demander une attestation d’assurance. Une RC Pro standard peut aussi être insuffisante si vous fabriquez, importez, transformez ou vendez des produits sensibles, notamment dans l’alimentation, les cosmétiques, l’électronique ou les dispositifs médicaux.
Ce qu’il faut vérifier avant de signer un contrat
Le prix ne doit pas être le seul critère. Une cotisation basse peut correspondre à un plafond trop faible, à une franchise élevée ou à une exclusion qui réduit fortement l’intérêt de la garantie pour votre activité. Lisez les conditions particulières avec autant d’attention que les garanties mises en avant.
- Activité déclarée : indiquez la vente, la fabrication, l’importation, le dropshipping et les services associés lorsqu’ils existent.
- Produits couverts : contrôlez les exclusions liées aux produits réglementés, fragiles, dangereux ou importés.
- Plafonds de garantie : ils doivent correspondre au préjudice financier plausible, pas seulement au chiffre d’affaires actuel.
- Franchise : vérifiez la somme qui restera à votre charge lors d’un sinistre.
- Territoire : contrôlez les pays de vente et de livraison, notamment hors de l’Union européenne.
- Stocks et transport : identifiez les lieux de stockage et le moment où les marchandises sont couvertes.
- Perte d’exploitation : vérifiez les conditions de déclenchement, le délai de carence et la durée d’indemnisation.
Les frais de retrait de produits, la non-conformité, la fraude au paiement ou les retours massifs ne sont pas automatiquement garantis. Un sinistre lié à une activité non déclarée, à un défaut de conformité connu ou à l’absence de mesures de sécurité exigées peut également être exclu. Demandez des explications précises avant de souscrire.
Préparer un devis utile et faire évoluer sa couverture
Le montant d’une assurance e-commerce varie selon l’activité, le chiffre d’affaires, les produits, les pays desservis, la valeur des stocks, les locaux, le matériel et les garanties choisies. Le niveau de franchise et les plafonds d’indemnisation influencent aussi la cotisation. Sans ces informations, deux devis peuvent afficher des prix différents tout en proposant des protections de niveau inégal.
Les informations à réunir pour une comparaison fiable
Préparez une description claire du catalogue, de votre rôle vis-à-vis des produits et de vos prestataires logistiques. Indiquez le chiffre d’affaires réalisé ou prévisionnel, les canaux de vente, le nombre de commandes, la valeur maximale du stock, l’adresse des lieux de stockage et les pays livrés. Signalez aussi les incidents déjà survenus, les mesures de cybersécurité en place et vos besoins en protection juridique.
À garanties comparables, confrontez le montant de la cotisation, mais aussi les franchises, les plafonds, les sous-limites et la qualité de l’assistance en cas de sinistre. Un litige juridique peut générer entre 10 000 € et 50 000 € de frais d’avocats selon l’exemple fourni. La capacité de défense doit donc être évaluée concrètement, et pas seulement à partir du montant de la cotisation.
Réviser le contrat au rythme de votre croissance
Une assurance adaptée au lancement peut devenir insuffisante après une hausse des ventes, une ouverture à l’international, l’intégration d’une marketplace ou le passage à un entrepôt. Revoyez le contrat à chaque évolution significative : nouveau type de produit, fabrication en propre, changement de fournisseur, augmentation du stock ou collecte de nouvelles données clients. En cas de sinistre, déclarez rapidement l’événement, conservez les preuves et suivez les instructions de l’assureur pour préserver vos droits à indemnisation.

- Assurance photographe : le matériel couvert ne suffit pas à protéger une séance - 25 octobre 2026
- Assurance professionnelle traducteur : une erreur de traduction, trois garanties à vérifier - 24 octobre 2026
- Assurance professionnelle psychologue : les garanties à vérifier au-delà de la RC pro - 23 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance ERP : quelles garanties pour protéger le public, les locaux et l’activité ?
 Assurance RCO : les risques oubliés qui peuvent laisser un organisateur sans couverture
 Assurance salon de coiffure : les garanties à prévoir pour protéger l’activité
 Garantie automobile pour professionnel : la couverture dépend surtout des exclusions et de l’usage