Assurance professionnelle psychologue : les garanties à vérifier au-delà de la RC pro
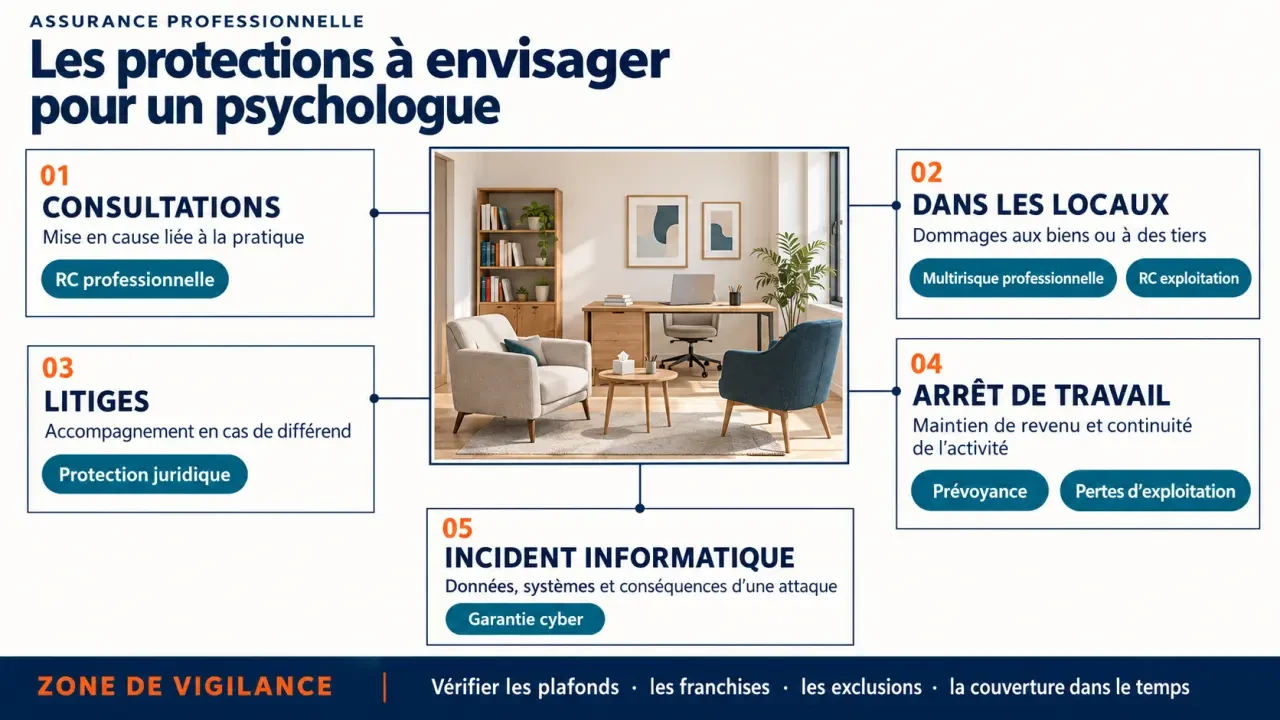
Pour un psychologue, la responsabilité civile professionnelle protège contre les conséquences financières d’une mise en cause liée à son activité. Mais elle ne couvre pas nécessairement le cabinet, une interruption de travail ou un incident informatique. Le bon contrat dépend donc autant des consultations réalisées que du statut d’exercice, des locaux utilisés et des outils numériques employés.
Avant de comparer les cotisations, il faut déterminer qui vous assure déjà, pour quelles missions et avec quelles limites. Les repères ci-dessous concernent principalement l’exercice en France ; les obligations et les conditions contractuelles doivent être vérifiées selon votre situation.
Votre statut détermine la protection à rechercher
En libéral, distinguer obligation et précaution indispensable
Le titre de psychologue ne suffit pas, à lui seul, à appliquer automatiquement l’obligation d’assurance prévue pour certaines professions de santé. Il faut distinguer le psychologue du psychiatre, qui est médecin, et tenir compte des activités réellement exercées. Une convention avec un établissement, un bail ou un donneur d’ordre peut également exiger une attestation d’assurance.
Quiz : protéger l’activité d’un psychologue
Répondez aux six questions pour vérifier les thèmes abordés dans l’article.
Résultat final
Même lorsqu’elle n’est pas légalement imposée dans votre situation, la RC professionnelle reste une protection essentielle. Une réclamation peut entraîner des frais de défense, puis une indemnisation si votre responsabilité est engagée. Sans garantie adaptée, ces dépenses peuvent rester personnellement à votre charge. Demandez à l’assureur une confirmation écrite de la couverture de votre activité de psychologue, et pas seulement une désignation vague comme « conseil ».
Salariat et activité mixte : identifier les frontières
Un psychologue salarié bénéficie généralement de la protection de son employeur pour les actes accomplis dans le cadre de ses fonctions, selon les règles applicables et les assurances souscrites. Cette protection n’équivaut toutefois pas à une couverture personnelle illimitée. Les actes réalisés hors mission, les consultations privées ou certaines procédures peuvent nécessiter une analyse distincte.
Si vous exercez à la fois en institution et en cabinet, ne supposez pas que l’assurance de l’employeur s’étend à votre activité libérale. Faites préciser les missions couvertes et souscrivez une protection pour votre exercice indépendant. La même vigilance s’impose lors d’interventions ponctuelles en association, en entreprise ou à domicile.
La RC professionnelle doit correspondre à vos actes réels
La RC professionnelle vise les conséquences de dommages causés à des tiers dans le cadre de l’activité assurée, lorsque les conditions de responsabilité et de garantie sont réunies. Elle peut notamment intervenir après une faute, une erreur ou une omission alléguée. Une plainte ou une insatisfaction ne déclenche donc pas automatiquement une indemnisation : l’assureur examine les faits et le contrat.
Décrire précisément les consultations et les interventions
Le risque ne se présente pas de la même manière pour des entretiens individuels, des bilans psychologiques, des séances de groupe ou des missions auprès d’organisations. L’assureur doit connaître vos publics, vos méthodes et vos lieux d’exercice. Une activité absente de la déclaration initiale peut susciter une contestation de garantie, selon les circonstances et les clauses applicables.
- Bilans et écrits professionnels : vérifiez la couverture des tests, comptes rendus et restitutions entrant dans vos compétences.
- Mineurs, couples et groupes : faites confirmer que ces modalités sont incluses.
- Interventions extérieures : déclarez les déplacements à domicile, les ateliers et les prestations en entreprise.
- Téléconsultation : contrôlez les conditions de couverture, notamment lorsque le patient se trouve à l’étranger.
Ne pas confondre responsabilité professionnelle et exploitation
Une mise en cause à propos d’un compte rendu relève d’un autre risque qu’une chute survenue dans la salle d’attente. La responsabilité civile exploitation concerne les dommages liés au fonctionnement courant de l’activité, hors faute dans la prestation elle-même. Elle peut être intégrée au contrat ou proposée séparément : sa présence mérite une vérification explicite.
Les atteintes à la confidentialité appellent aussi une lecture attentive. Une transmission erronée de document ou un accès non autorisé aux dossiers peut mobiliser différentes garanties, mais aucune prise en charge ne doit être présumée. Vérifiez les exclusions et les conditions portant sur les données personnelles.
Cabinet, revenus et données : compléter la couverture sans doublons
La responsabilité civile n’a pas vocation à remplacer toutes les autres assurances. Pour construire une protection cohérente, partez des conséquences concrètes d’un incident : réparer un dommage causé à autrui, remplacer du matériel, maintenir vos revenus ou obtenir une assistance juridique.
| Besoin | Protection à examiner | Point de vigilance |
|---|---|---|
| Dommages au cabinet et à son contenu | Multirisque professionnelle | Risques locatifs, matériel, exclusions et franchise |
| Litige avec un bailleur ou un prestataire | Protection juridique | Domaines couverts, seuils d’intervention et plafonds |
| Arrêt de travail personnel | Prévoyance | Délai de franchise, indemnités et exclusions |
| Fermeture après un sinistre garanti | Pertes d’exploitation | Événements déclencheurs et durée d’indemnisation |
| Incident informatique | Garantie cyber | Assistance technique, restauration et gestion de crise |
Dans un cabinet partagé, demandez qui assure les parties communes, le mobilier et les locaux. Le contrat du propriétaire ou d’un autre praticien ne protège pas nécessairement vos biens ni votre responsabilité. Si vous consultez chez vous, informez également votre assureur habitation : la réception de patients peut modifier les conditions de couverture.
Au fil des années, un cabinet acquiert une patine : bibliothèque enrichie, outils d’évaluation, mobilier choisi, archives accumulées. Cette valeur se construit progressivement et devient facile à sous-estimer. Conservez un inventaire actualisé et distinguez le coût de remplacement des biens du travail nécessaire pour reconstituer votre environnement professionnel. Pour les dossiers, l’assurance ne remplace jamais une politique de sauvegarde sécurisée et adaptée à leur confidentialité.
Comparer les contrats sur ce qui restera à votre charge
Une cotisation basse n’est intéressante que si le périmètre assuré correspond à votre pratique. À l’inverse, multiplier les options n’améliore pas forcément la protection. Demandez des propositions fondées sur une même description d’activité afin de comparer des garanties réellement équivalentes.
- Examinez les plafonds : regardez le montant par sinistre, le plafond annuel et les éventuels sous-plafonds.
- Repérez les franchises : identifiez ce qui restera à payer et les garanties auxquelles chaque franchise s’applique.
- Lisez les exclusions : vérifiez notamment les activités non déclarées, les limites territoriales et les actes hors périmètre professionnel.
- Contrôlez la défense : demandez quelles procédures sont prises en charge et si les frais réduisent le plafond d’indemnisation.
- Vérifiez la couverture dans le temps : faites préciser le traitement des actes antérieurs, des réclamations tardives et d’une cessation d’activité.
Le tarif dépend notamment du chiffre d’affaires déclaré, des activités, des garanties et de l’historique de sinistres. Sans ces éléments, annoncer un prix universel serait peu utile. Privilégiez un devis détaillé accompagné des conditions générales et particulières, plutôt qu’une simple attestation commerciale.
Enfin, en cas de réclamation ou d’incident susceptible d’engager votre responsabilité, contactez rapidement l’assureur selon les modalités du contrat. Conservez les éléments utiles, protégez leur confidentialité et évitez de prendre un engagement d’indemnisation sans son accord. La meilleure assurance professionnelle pour un psychologue est celle dont le périmètre est clair avant le sinistre, puis actualisé lorsque la pratique évolue.

- Assurance photographe : le matériel couvert ne suffit pas à protéger une séance - 25 octobre 2026
- Assurance professionnelle traducteur : une erreur de traduction, trois garanties à vérifier - 24 octobre 2026
- Assurance professionnelle psychologue : les garanties à vérifier au-delà de la RC pro - 23 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance RCO : les risques oubliés qui peuvent laisser un organisateur sans couverture
 Assurance salon de coiffure : les garanties à prévoir pour protéger l’activité
 Assurance décennale photovoltaïque : toiture, batteries, refus, ce que votre contrat doit vraiment couvrir
 Assurance événementielle : couvrir les dommages sans confondre RC organisateur et annulation