Assurance décennale photovoltaïque : toiture, batteries, refus, ce que votre contrat doit vraiment couvrir
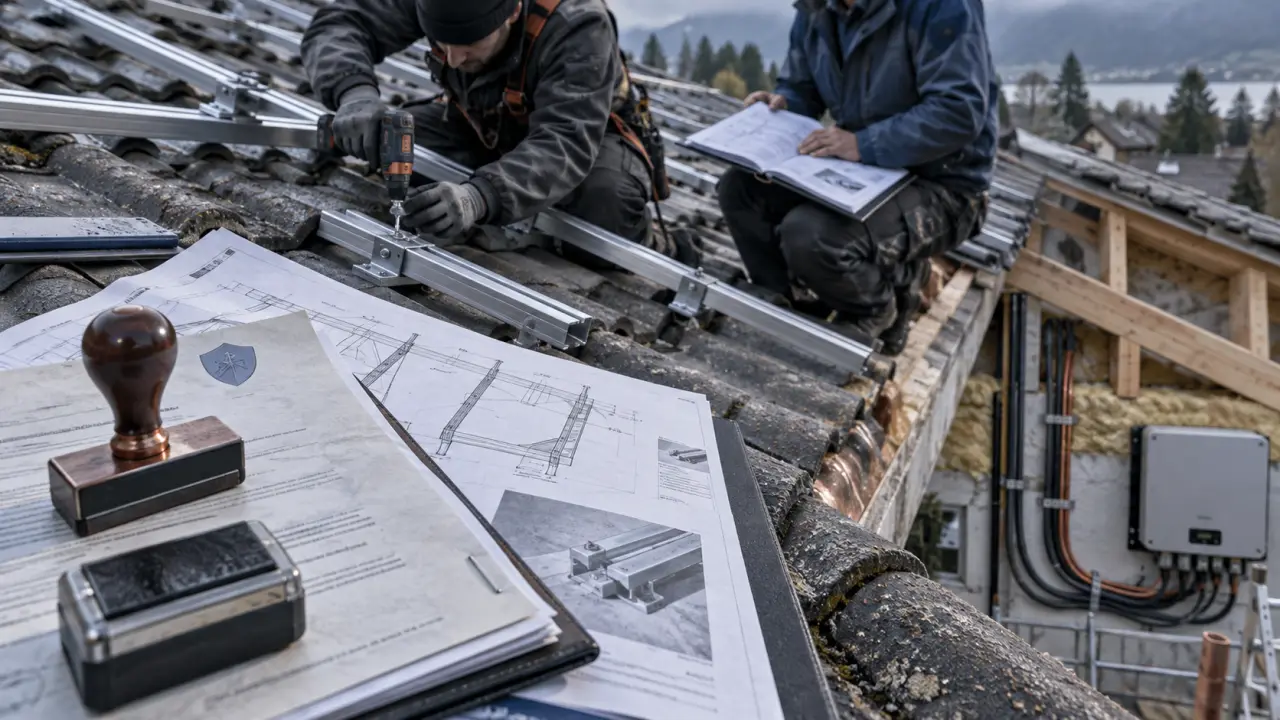
Installer des panneaux solaires ne consiste pas seulement à fixer des modules et à raccorder un onduleur. Dès que l’intervention touche un ouvrage, notamment une toiture, l’installateur engage sa responsabilité sur la durée. Une assurance décennale photovoltaïque adaptée protège l’entreprise contre les conséquences financières d’un sinistre grave, à condition que l’activité réellement exercée soit déclarée avant le chantier.
Pourquoi la décennale est indispensable avant de poser des panneaux
La responsabilité décennale découle de la loi Spinetta du 4 janvier 1978. Elle concerne les professionnels du bâtiment dont les travaux peuvent affecter la solidité de l’ouvrage ou le rendre impropre à sa destination. Pour un installateur photovoltaïque, le risque est particulièrement sensible lorsque les panneaux sont posés sur une couverture. Une erreur de fixation, de raccord d’étanchéité ou de pénétration de toiture peut provoquer des désordres coûteux bien après la réception des travaux.
L’assurance doit être souscrite et en vigueur à la date d’ouverture du chantier. Elle couvre ensuite le chantier assuré pendant dix ans à compter de la réception des travaux. Le client peut demander l’attestation avant le démarrage. Cette vérification répond à une obligation professionnelle et permet de confirmer que l’entreprise dispose bien d’une garantie adaptée à l’intervention prévue.
Les professionnels concernés
Électriciens, couvreurs, entreprises générales, chauffagistes et artisans spécialisés peuvent être concernés lorsqu’ils réalisent ou pilotent une installation photovoltaïque. Le point décisif n’est pas l’intitulé commercial de l’entreprise, mais l’activité exacte déclarée au contrat : pose sur toiture, intégration au bâti, surimposition, raccordement électrique, installation au sol, stockage par batterie ou maintenance.
Une activité non mentionnée peut fragiliser la garantie au moment où elle devient nécessaire. Le contrat doit donc correspondre aux interventions réellement réalisées, y compris lorsque l’entreprise exerce plusieurs métiers du bâtiment ou confie une partie du chantier à un sous-traitant.
Les sinistres que couvre réellement l’assurance décennale photovoltaïque
La garantie décennale ne rembourse pas toutes les pannes ni toute baisse de rendement. Elle intervient pour les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à son usage. Dans le photovoltaïque, l’étanchéité de la toiture constitue un point de vigilance majeur. Les atteintes à la structure et certains défauts électriques peuvent également soulever des enjeux importants selon leur origine et leurs conséquences.
| Situation | Rôle de la garantie décennale | Point à vérifier |
|---|---|---|
| Infiltrations après une pose en toiture | Peut couvrir les travaux de reprise si le défaut d’étanchéité affecte l’ouvrage. | Technique de pose et activité toiture déclarées. |
| Fixations fragilisant la charpente ou la couverture | Peut intervenir si la solidité de l’ouvrage est atteinte. | Étendue exacte de la mission et procédés employés. |
| Défaut rendant le bâtiment impropre à sa destination | Peut relever de la décennale selon la gravité du dommage. | Origine du désordre et lien avec les travaux. |
| Panne isolée d’un composant ou rendement inférieur aux attentes | Pas automatiquement couvert par la décennale. | Garanties fabricant, maintenance ou production éventuelles. |
Ce que la décennale ne remplace pas
La responsabilité civile professionnelle couvre les dommages causés à des tiers dans l’exercice de l’activité, y compris lorsqu’ils ne relèvent pas du régime décennal. L’assurance dommages-ouvrage est, elle, souscrite par le maître d’ouvrage. Elle vise à permettre une indemnisation rapide des désordres de nature décennale, avant la recherche des responsabilités.
Ces protections sont complémentaires, mais elles n’ont ni le même bénéficiaire ni le même déclenchement. Les franchises, plafonds, exclusions, garanties de maintenance et garanties de production doivent donc être examinés séparément. Une garantie de production d’électricité peut répondre à un problème de performance. Elle ne remplace pas la réparation d’un dommage affectant le bâti.
Toiture, sol, batteries : déclarer le vrai périmètre du chantier
Une assurance décennale photovoltaïque ne se choisit pas sur le seul mot « solaire ». L’assureur doit connaître les techniques effectivement mises en œuvre. La pose en intégration au bâti modifie directement la fonction de couverture. La surimposition limite généralement l’intervention sur le clos couvert, sans supprimer les risques liés aux fixations et aux passages de câbles. La pose au sol répond à une logique différente, mais doit elle aussi être déclarée si elle fait partie de l’activité.
La toiture fonctionne comme un empilement de couches
Une installation photovoltaïque en toiture ajoute une strate technique à un ensemble déjà complexe : charpente, écran, isolation, couverture, évacuation des eaux et ventilation. Un défaut situé à l’interface entre deux couches peut se manifester loin de son origine, par une auréole au plafond, une dégradation de l’isolant ou une corrosion progressive.
Cette lecture en coupe aide à préparer le dossier d’assurance. Décrivez les procédés de fixation, les traversées, les accessoires d’étanchéité et la répartition des rôles entre couvreur et électricien. Plus le périmètre est précis, moins la responsabilité devient ambiguë en cas de sinistre.
Batteries, puissances et matériels : les détails qui changent la couverture
La pose de batteries ne doit pas être considérée comme un simple accessoire du chantier photovoltaïque. Elle doit être déclarée, tout comme les puissances installées, les systèmes de stockage, les types d’onduleurs et les éventuelles interventions sur le tableau électrique.
Vérifiez également les exigences portant sur les panneaux et les procédés utilisés, notamment les matériels bénéficiant de validations techniques telles qu’un ATEC ou un ETC, ainsi que les panneaux agréés CSTB lorsqu’ils sont demandés. Le contrat doit correspondre aux équipements installés et aux limites prévues par l’assureur.
Préparer un dossier de souscription qui rassure l’assureur
L’étude d’un dossier porte sur le risque technique, mais aussi sur la capacité de l’entreprise à maîtriser l’activité. Une expérience professionnelle d’au moins 3 ans est souvent demandée. Les qualifications et habilitations apportent une preuve concrète de compétence, sans dispenser de déclarer chaque activité.
- Un CV détaillant l’expérience dans le bâtiment et le photovoltaïque ;
- Des références de chantiers comparables, avec la nature des poses réalisées ;
- Les justificatifs de qualifications QualiPV Elec ou QualiPV Bat, lorsqu’elles sont détenues ;
- Les habilitations électriques et, selon le chantier, les éléments liés au Consuel ;
- La liste des activités à garantir : toiture, surimposition, sol, raccordement, batteries et maintenance ;
- Les informations sur les puissances, les marques et les procédés techniques employés ;
- L’historique d’assurance et les éventuels sinistres antérieurs.
Avant de comparer les propositions, ne regardez pas uniquement la cotisation. Contrôlez la formulation des activités garanties, les techniques de pose admises, les plafonds, les franchises, les exclusions et les conditions applicables aux sous-traitants. Un contrat moins cher, mais imprécis sur le stockage ou la surimposition, peut créer une exposition bien plus coûteuse qu’un écart de prime.
Refus d’assurance : les solutions pour continuer à exercer
Un refus peut être lié à un manque d’expérience démontrée, à des références insuffisantes, à une interruption d’assurance, à des antécédents de sinistres ou à une activité jugée trop large au regard des justificatifs fournis. Il ne signifie pas qu’aucune solution n’existe. La première démarche consiste à corriger le dossier : limiter l’activité déclarée à ce qui est réellement maîtrisé, compléter les documents techniques et présenter des chantiers de référence cohérents.
Un courtier spécialisé dans les énergies renouvelables peut aider à présenter le risque de façon précise auprès de compagnies susceptibles d’étudier ce profil. Il est également possible de solliciter l’assureur habituel lorsque l’entreprise dispose déjà d’une activité bâtiment assurée. En cas de refus, le Bureau central de tarification peut être saisi dans les conditions prévues pour obtenir une couverture obligatoire, sans transformer cette procédure en contrat sur mesure.
La bonne approche consiste à demander une proposition écrite, puis à confronter chaque ligne du contrat aux interventions réelles. Avant d’accepter un nouveau chantier, vérifiez que l’attestation couvre bien la pose envisagée, le matériel installé et les options telles que les batteries. Cette vérification protège l’entreprise et le maître d’ouvrage lorsqu’un dommage majeur survient.

- Assurance photographe : le matériel couvert ne suffit pas à protéger une séance - 25 octobre 2026
- Assurance professionnelle traducteur : une erreur de traduction, trois garanties à vérifier - 24 octobre 2026
- Assurance professionnelle psychologue : les garanties à vérifier au-delà de la RC pro - 23 octobre 2026