Assur pro : les garanties qui protègent votre activité après un incident
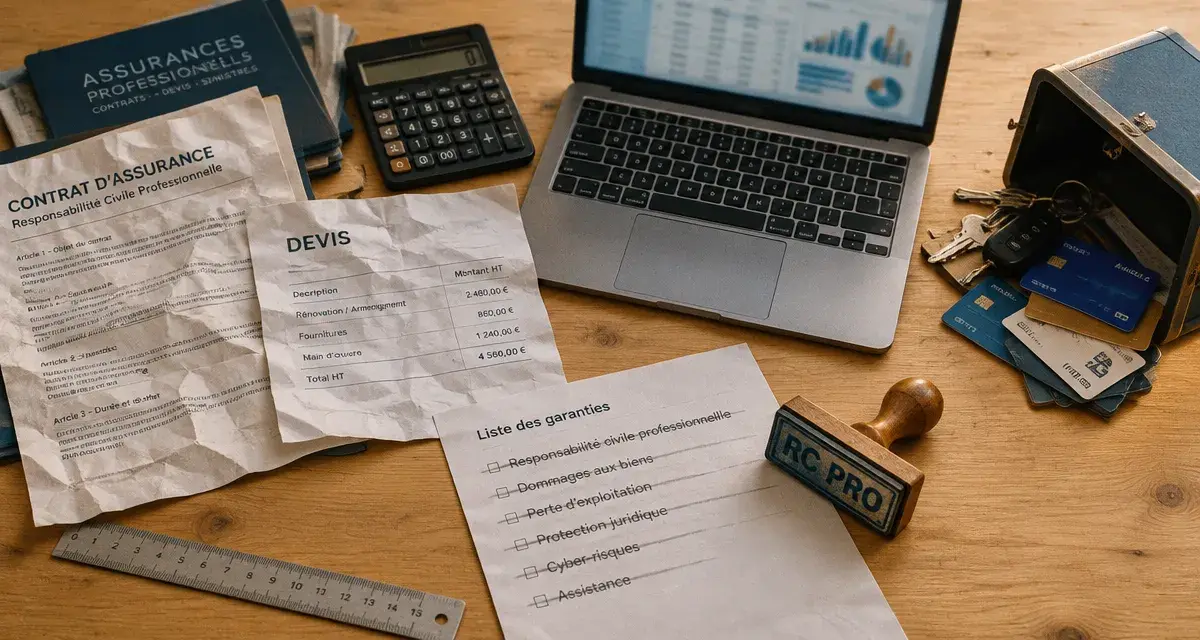
Une assur pro ne se choisit pas uniquement selon son tarif. Elle doit répondre à une question concrète : que se passe-t-il si votre activité cause un dommage, si votre matériel disparaît ou si un sinistre vous empêche de travailler ? Le bon contrat protège votre trésorerie sans vous faire payer des garanties éloignées de vos risques réels.
Partir de votre activité, pas d’une formule standard
Le terme « assur pro » recouvre des contrats très différents selon que vous êtes consultant, artisan, commerçant, profession libérale ou dirigeant d’une petite entreprise. Une activité de conseil expose surtout à une erreur, à un retard ou à un mauvais conseil. Un artisan doit aussi penser aux dommages matériels, aux accidents sur chantier et à ses outils. Un commerce dépend souvent de ses locaux, de son stock et de la continuité de son ouverture.
Testez vos connaissances sur l’assur pro
Répondez aux 6 questions, puis validez vos réponses pour découvrir votre score.
Avant toute comparaison, listez les situations qui pourraient réellement mettre votre activité en difficulté. Examinez vos clients, vos lieux d’intervention, la valeur de vos équipements, les données que vous manipulez et le coût d’un arrêt de quelques jours ou de plusieurs semaines. Cette étape aide à éviter une couverture trop vague, mais aussi l’accumulation d’options inutiles.
Les assurances obligatoires ne couvrent pas tous les risques
Certaines professions doivent souscrire une assurance spécifique en raison de leur activité réglementée. Dans le bâtiment, par exemple, la responsabilité décennale peut être requise pour les travaux concernés. D’autres métiers doivent justifier d’une responsabilité civile professionnelle. Ces obligations ne remplacent pas forcément les garanties liées aux locaux, au matériel, aux véhicules ou à la perte de revenus.
Une assurance imposée par la réglementation forme donc un socle, pas nécessairement une protection complète. Vérifiez ce que le contrat couvre au-delà de cette obligation. Les exclusions, les plafonds, la période de garantie et les activités déclarées comptent autant que l’intitulé de la police.
Les garanties à associer selon le risque à protéger
Une protection cohérente se construit par couches. La priorité n’est pas d’empiler les garanties, mais d’identifier celles dont l’absence aurait des conséquences financières difficiles à absorber. Voici les principales couvertures à examiner.
| Risque rencontré | Garantie à étudier | Situation typique |
|---|---|---|
| Dommage causé à un tiers | Responsabilité civile professionnelle | Une erreur de conseil ou une intervention entraîne un préjudice pour un client. |
| Dégradation ou vol des biens | Assurance multirisque professionnelle | Un dégât des eaux endommage le stock, le mobilier ou les outils. |
| Arrêt forcé de l’activité | Perte d’exploitation | Les locaux deviennent temporairement inutilisables après un sinistre garanti. |
| Atteinte aux données ou au système informatique | Protection cyber | Une attaque bloque les outils de travail ou expose des informations sensibles. |
La responsabilité civile professionnelle, souvent centrale
La responsabilité civile professionnelle, ou RC Pro, couvre les conséquences financières d’un dommage causé à un tiers dans le cadre de l’activité. Le préjudice peut être corporel, matériel ou immatériel. Ce dernier point mérite une attention particulière pour les métiers intellectuels : une erreur sans dommage physique ni casse matérielle peut tout de même entraîner une perte financière pour le client.
La description exacte de votre activité est essentielle. Si vous exercez plusieurs prestations, si vous avez ajouté une mission de formation, de vente ou de sous-traitance, elles doivent être déclarées. Une activité mal décrite peut créer un écart entre votre travail réel et le périmètre assuré. Vérifiez aussi que les missions confiées par vos clients correspondent bien à ce qui figure dans le contrat.
Locaux, matériel et revenus : penser à l’après-sinistre
La multirisque professionnelle peut réunir la protection des locaux, du mobilier, du matériel, des marchandises et certains événements comme l’incendie ou le dégât des eaux, selon les conditions prévues. Pour un indépendant, un ordinateur, un téléphone professionnel ou un outil spécialisé peut suffire à interrompre les prestations. Pour un commerçant, la remise en état et le remplacement du stock peuvent peser bien davantage.
La garantie perte d’exploitation mérite une analyse distincte. Elle ne sert pas seulement à indemniser un objet cassé : elle vise les conséquences économiques d’un arrêt causé par un événement couvert. Examinez la durée d’indemnisation, les charges prises en compte et les conditions de déclenchement. Une garantie utile sur le papier peut rester limitée si la période prévue ne correspond pas au temps nécessaire pour reprendre l’activité.
Lire les limites du contrat avant de comparer le prix
Deux devis peuvent afficher des garanties semblables tout en offrant une protection très différente. Le montant de la cotisation ne dit pas, à lui seul, ce qui restera à votre charge le jour où vous déclarez un sinistre. Une lecture attentive des conditions permet de comparer les contrats sur des bases utiles.
- Les plafonds d’indemnisation : vérifiez le montant maximal versé par sinistre et, lorsqu’il existe, par année d’assurance.
- La franchise : c’est la part qui demeure à votre charge. Elle doit rester compatible avec votre trésorerie.
- Les exclusions : elles précisent les événements, activités ou dommages non garantis.
- Les délais et périodes de garantie : ils encadrent la prise d’effet du contrat et les modalités applicables à certaines réclamations.
- Les obligations de prévention : une alarme, des sauvegardes, un entretien ou des mesures de sécurité peuvent être exigés selon le risque.
Pour comparer les offres, faites correspondre chaque plafond à votre exposition maximale plausible. Le coût d’une réclamation client, la valeur de remplacement immédiat de votre matériel et le montant de vos charges fixes sont des repères plus pertinents qu’une formule « adaptée à tous les professionnels ». Vérifiez aussi si l’indemnisation tient compte de la vétusté, de la valeur à neuf ou des frais supplémentaires nécessaires pour poursuivre l’activité.
Faire évoluer votre assur pro au rythme de l’entreprise
Un contrat adapté au lancement peut devenir insuffisant quelques mois plus tard. L’arrivée d’un salarié, un déménagement, l’achat de matériel, une hausse du chiffre d’affaires, un nouveau client important ou une prestation différente modifient le niveau de risque. Informer l’assureur de ces changements permet d’ajuster les garanties avant qu’un problème ne survienne.
Le montant des biens assurés doit également rester cohérent avec leur valeur réelle. Un stock qui augmente, du matériel plus coûteux ou un nouveau local peuvent rendre les plafonds initiaux trop faibles. À l’inverse, une activité abandonnée ou un équipement revendu peut justifier la suppression d’une garantie devenue inutile.
Déclarer un sinistre avec méthode
En cas d’incident, agissez rapidement sans reconnaître une responsabilité que vous n’avez pas encore pu établir. Rassemblez les éléments utiles : photos, échanges avec le client, factures, devis de réparation, dépôt de plainte en cas de vol et tout document permettant de dater les faits. Prévenir l’assureur dans les délais prévus au contrat facilite l’instruction du dossier.
Conservez également une trace de vos décisions et de vos actions correctives. Lorsqu’un client signale une erreur ou un préjudice, une chronologie précise des échanges, des livrables et des validations peut aider à comprendre la situation. Cette rigueur ne remplace pas l’assurance, mais elle réduit les zones d’incertitude lorsque votre activité doit être défendue.
Réviser chaque année les protections utiles
Une revue annuelle suffit souvent pour vérifier les montants assurés, les nouvelles activités et les garanties devenues superflues. Comparez le contrat à votre réalité actuelle, non à celle de la création de votre entreprise. Pensez aussi à relire les franchises, les plafonds et les exclusions, car ces éléments déterminent directement la part qui pourrait rester à votre charge.
Une assur pro efficace reste lisible. Vous devez savoir quels risques sont couverts, ce qui ne l’est pas et quelle somme pourrait rester à payer après un sinistre. Cette vérification régulière vous aide à maintenir une protection cohérente avec votre activité et avec les conséquences financières qu’un incident pourrait entraîner.

- Assurance photographe : le matériel couvert ne suffit pas à protéger une séance - 25 octobre 2026
- Assurance professionnelle traducteur : une erreur de traduction, trois garanties à vérifier - 24 octobre 2026
- Assurance professionnelle psychologue : les garanties à vérifier au-delà de la RC pro - 23 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance ERP : quelles garanties pour protéger le public, les locaux et l’activité ?
 Assurance RCO : les risques oubliés qui peuvent laisser un organisateur sans couverture
 Entreprise fermée, garantie décennale maintenue : qui contacter et comment être indemnisé ?
 L’assurance tous risques chantier finance les réparations avant la fin des travaux