Entreprise fermée, garantie décennale maintenue : qui contacter et comment être indemnisé ?
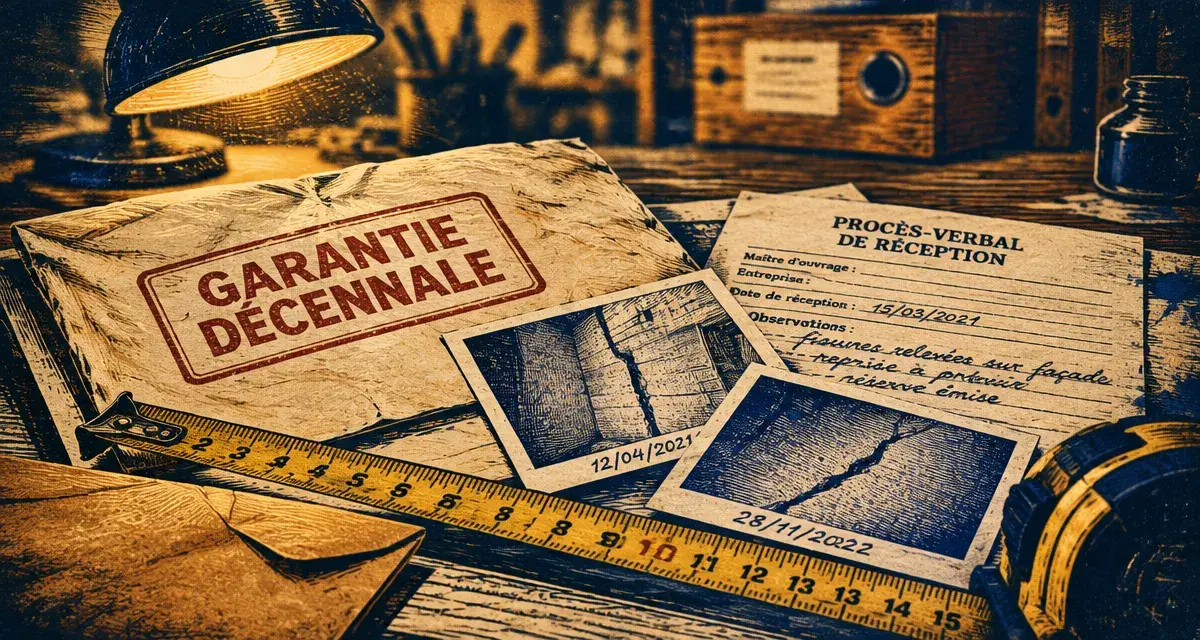
La fermeture, la retraite ou la liquidation d’un artisan ne fait pas disparaître automatiquement vos droits. Si le dommage relève de la responsabilité décennale et apparaît dans les dix ans suivant la réception des travaux, l’assurance souscrite pour le chantier peut encore être mobilisée. La priorité consiste à identifier le bon assureur et à réunir un dossier précis.
Une entreprise fermée n’efface pas la garantie décennale
La garantie décennale protège le maître d’ouvrage contre les désordres graves qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. Elle court pendant 10 ans à compter de la réception des travaux, c’est-à-dire à partir du moment où les travaux sont acceptés, avec ou sans réserves.
Testez vos connaissances sur la garantie décennale
Répondez aux 6 questions, puis validez vos réponses pour découvrir votre score et les explications.
Une infiltration qui rend une maison difficilement habitable, un affaissement, des fissures structurelles, un défaut majeur d’étanchéité ou une toiture présentant un risque pour la solidité peuvent, selon leur gravité, relever de cette garantie. Une simple imperfection esthétique ou un défaut mineur n’entre pas nécessairement dans le champ de la décennale.
La date importante est celle du chantier, pas celle de la fermeture
La cessation d’activité peut prendre plusieurs formes : radiation, départ à la retraite, cession, dissolution amiable, dépôt de bilan ou liquidation judiciaire. Dans toutes ces situations, la disparition de l’entreprise n’annule pas, à elle seule, la responsabilité liée aux travaux déjà réalisés.
Pour l’assurance responsabilité civile décennale, il faut surtout vérifier la période pendant laquelle les travaux ont été exécutés et couverts par le contrat. L’entreprise devait disposer d’une assurance adaptée à son activité au moment de l’ouverture du chantier. Ainsi, une société qui ferme trois ans après les travaux peut avoir laissé une couverture mobilisable pour un sinistre découvert plus tard.
Réception, réserves et preuve du dommage
Le procès-verbal de réception est une pièce centrale : il fixe le point de départ du délai décennal. En son absence, d’autres éléments peuvent aider à établir une réception tacite, comme le paiement du solde, la prise de possession du logement ou son occupation effective. Lorsque les documents sont incomplets, cette appréciation peut nécessiter une analyse juridique.
Avec le temps, un bâtiment évolue normalement : nuances de façade, usure modérée d’un revêtement ou changement visuel de certains matériaux. Cette évolution ne doit pas être confondue avec un désordre technique. Une trace stable et superficielle n’appelle pas les mêmes mesures qu’une fissure qui s’allonge, une humidité récurrente ou un plancher qui se déforme.
Des photographies prises à intervalles réguliers permettent de documenter cette évolution. Elles aident l’expert à distinguer le vieillissement normal, le défaut d’entretien et la malfaçon. Cette preuve est particulièrement utile lorsque le constructeur n’est plus présent pour répondre aux observations.
Qui contacter lorsque le constructeur n’existe plus ?
Le premier interlocuteur est en principe l’assureur responsabilité civile décennale de l’entreprise. Il ne remplace pas systématiquement l’entreprise pour tous les litiges, mais il peut prendre en charge un sinistre décennal garanti lorsque le contrat couvrait les travaux concernés.
Retrouver l’assureur grâce aux documents du chantier
Commencez par rechercher l’attestation d’assurance décennale remise avant les travaux. Elle peut mentionner le nom de l’assureur, le numéro du contrat, les activités couvertes et la période de validité. Vérifiez aussi les devis signés, les factures, les conditions générales, les courriels, le procès-verbal de réception et les échanges avec le constructeur.
Si l’attestation est introuvable, réunissez tout document permettant d’identifier précisément l’entreprise : dénomination sociale, ancienne adresse, numéro figurant sur les factures et date des travaux. En cas de liquidation judiciaire, le liquidateur peut détenir des informations utiles sur l’entreprise disparue. Ne vous contentez pas d’un nom commercial : l’identification exacte de la société facilite les recherches.
Ne pas confondre entreprise liquidée et assureur défaillant
La liquidation de l’artisan et la défaillance de son assureur sont deux situations distinctes. Dans le premier cas, l’assureur décennal peut rester l’interlocuteur du maître d’ouvrage. Dans le second, les démarches deviennent plus complexes.
Des mécanismes de garantie, notamment le Fonds de Garantie des Assurances Obligatoires de Dommages, peuvent intervenir selon les conditions et les limites applicables. Une vérification auprès des organismes compétents ou un conseil juridique peut alors être nécessaire. La fermeture de l’entreprise ne signifie donc pas que l’assureur a lui-même cessé son activité.
Déclarer le sinistre : les étapes et les preuves à réunir
Agissez dès la découverte du désordre. L’attente peut aggraver les dommages, compliquer l’expertise et rendre plus difficile la démonstration de leur origine. Informez l’assureur par écrit en décrivant les faits précisément, sans minimiser ni exagérer leur portée.
Constituer un dossier exploitable dès le premier courrier
Votre déclaration doit permettre à l’assureur de comprendre quel ouvrage est concerné, quels travaux ont été réalisés, quand ils ont été réceptionnés et en quoi le dommage peut présenter un caractère décennal. Joignez des copies lisibles et conservez les originaux.
- l’attestation d’assurance décennale, si vous la possédez ;
- le devis accepté, le contrat de travaux et les factures ;
- le procès-verbal de réception ou les éléments prouvant une réception tacite ;
- des photographies datées, prises de près et dans leur environnement ;
- une chronologie de l’apparition du désordre, de son aggravation et des interventions déjà réalisées ;
- les éventuels constats, devis de réparation ou rapports techniques.
Conservez une copie complète de l’envoi et de toutes ses pièces. Si une mesure d’urgence est indispensable pour éviter un danger ou limiter une aggravation, documentez l’état initial par des photographies et, si possible, par un constat technique avant les travaux. Des réparations définitives réalisées sans preuve préalable peuvent rendre l’expertise plus difficile.
L’expertise ne signifie pas encore indemnisation
Après la déclaration, l’assureur peut missionner un expert pour constater les désordres, en rechercher l’origine et estimer le coût des réparations. Restez présent lors de la visite ou faites-vous assister, puis transmettez les documents demandés.
L’expertise doit notamment vérifier si les travaux déclarés correspondent à l’activité garantie par le contrat et si le dommage présente un caractère décennal. Elle permet aussi de distinguer un problème structurel d’un défaut d’entretien ou d’une dégradation limitée.
Un refus de garantie doit être examiné avec attention. Il peut porter sur la nature du dommage, une exclusion contractuelle, l’absence de couverture de l’activité réalisée ou la période d’assurance. Demandez une motivation écrite et conservez tous les échanges avant d’envisager une contre-expertise ou un recours.
Dommages-ouvrage, absence d’assurance et recours possibles
L’assurance dommages-ouvrage et la responsabilité civile décennale sont complémentaires, mais elles n’ont pas le même rôle. La première est souscrite par le maître d’ouvrage ; la seconde l’est par le constructeur. Cette distinction devient particulièrement utile lorsque l’entreprise a cessé son activité.
| Protection | Souscripteur habituel | Rôle face au sinistre |
|---|---|---|
| Responsabilité civile décennale | Entreprise ou artisan réalisant les travaux | Garantir sa responsabilité pour les dommages décennaux relevant du contrat |
| Assurance dommages-ouvrage | Maître d’ouvrage | Préfinancer la réparation des désordres garantis, puis exercer un recours contre les responsables ou leurs assureurs |
Si une assurance dommages-ouvrage a été souscrite
Déclarez prioritairement le sinistre à l’assureur dommages-ouvrage. Cette assurance peut permettre l’indemnisation des réparations garanties sans attendre que les responsabilités entre constructeurs, assureurs ou intervenants soient définitivement tranchées. L’assureur exerce ensuite ses recours.
Cette voie peut éviter au propriétaire de rester bloqué par la disparition de l’entreprise. Elle ne dispense toutefois pas de réunir les documents du chantier ni de décrire précisément les dommages constatés.
En l’absence d’assurance ou en cas de refus
Si l’entreprise n’était pas assurée, si le contrat ne couvre pas les travaux concernés ou si l’assureur refuse sa garantie, des recours peuvent subsister contre l’entreprise, sa procédure collective ou, selon les circonstances, l’ancien dirigeant. Ces démarches demandent une analyse précise du contrat, de la nature des travaux, de la réception et des preuves du dommage.
L’absence d’attestation ne suffit pas toujours à démontrer l’absence d’assurance. Il faut d’abord rechercher l’assureur à partir des factures, des devis, des échanges conservés et des informations liées à l’entreprise. Une fois l’assureur identifié, la déclaration doit être adressée selon les modalités prévues par le contrat.
Avant toute action, faites évaluer le désordre et réunissez les éléments techniques. En présence d’un dommage important, d’un refus contestable ou d’une entreprise introuvable, l’assistance d’un professionnel du droit et d’un expert peut sécuriser la procédure.
La fermeture du constructeur complique le parcours, mais elle ne conduit pas automatiquement à perdre ses droits. L’attestation d’assurance, la date de réception et la qualité du dossier restent les principaux leviers pour faire examiner la demande.
- Assurance utilitaire peintre : le véhicule couvert, mais les outils oubliés ? - 3 novembre 2026
- Responsabilité civile professionnelle à Fort-de-France : comparer les garanties avant le tarif - 2 novembre 2026
- Garantie financière : ce qu’elle couvre et les règles à vérifier avant de souscrire - 1 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance ERP : quelles garanties pour protéger le public, les locaux et l’activité ?
 Assurance RCO : les risques oubliés qui peuvent laisser un organisateur sans couverture
 Assurance salon de coiffure : les garanties à prévoir pour protéger l’activité
 Assurance décennale photovoltaïque : toiture, batteries, refus, ce que votre contrat doit vraiment couvrir