RCE entreprise : les accidents couverts et les limites à vérifier avant de signer
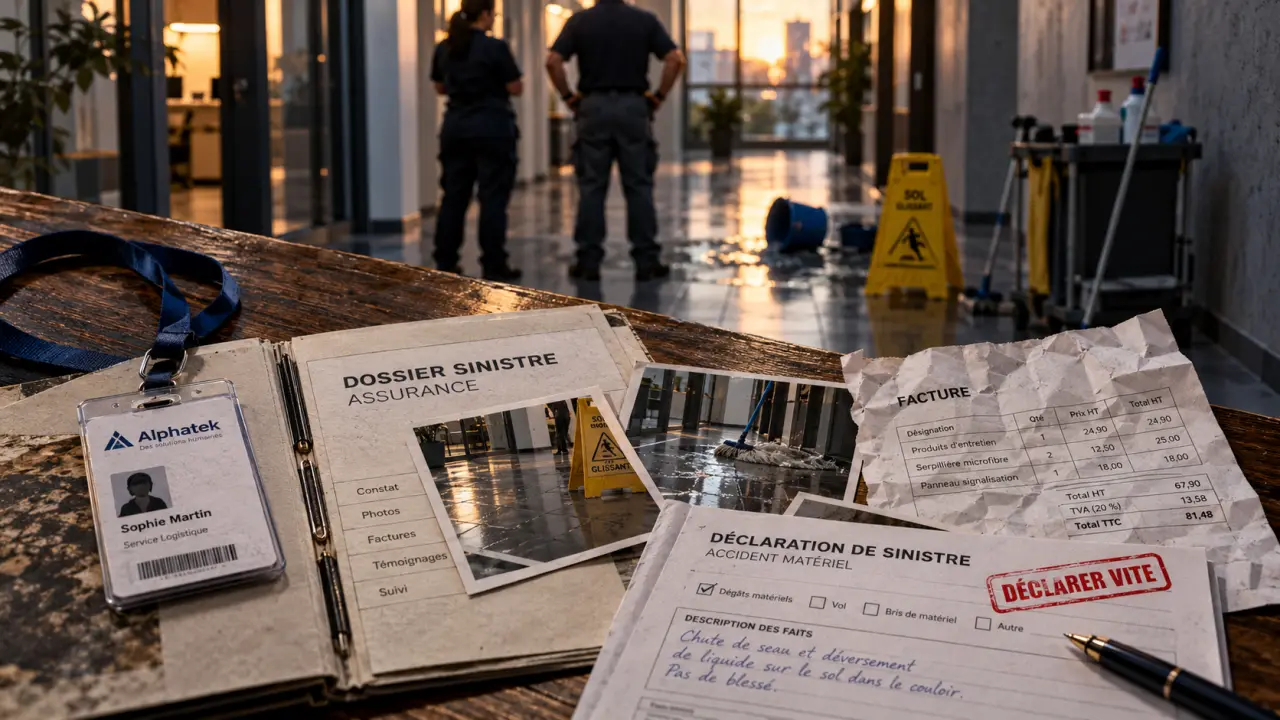
Un client se blesse dans vos locaux, un salarié endommage le matériel d’un visiteur : la responsabilité civile d’exploitation, ou RCE, peut prendre en charge les conséquences financières de ces accidents lorsque votre entreprise est responsable. Elle protège contre certains dommages causés aux tiers dans la vie courante de l’activité, mais ne remplace ni la RC professionnelle ni l’assurance de vos propres biens. Son intérêt dépend surtout de vos risques et du contrat souscrit.
La RCE protège l’entreprise contre les accidents de son fonctionnement quotidien
La responsabilité civile d’exploitation concerne les dommages causés à autrui à l’occasion du fonctionnement de l’entreprise, indépendamment d’une erreur dans la prestation vendue. Elle peut notamment intervenir pour des faits liés aux locaux, au matériel ou aux salariés agissant dans leurs fonctions, selon le périmètre assuré.
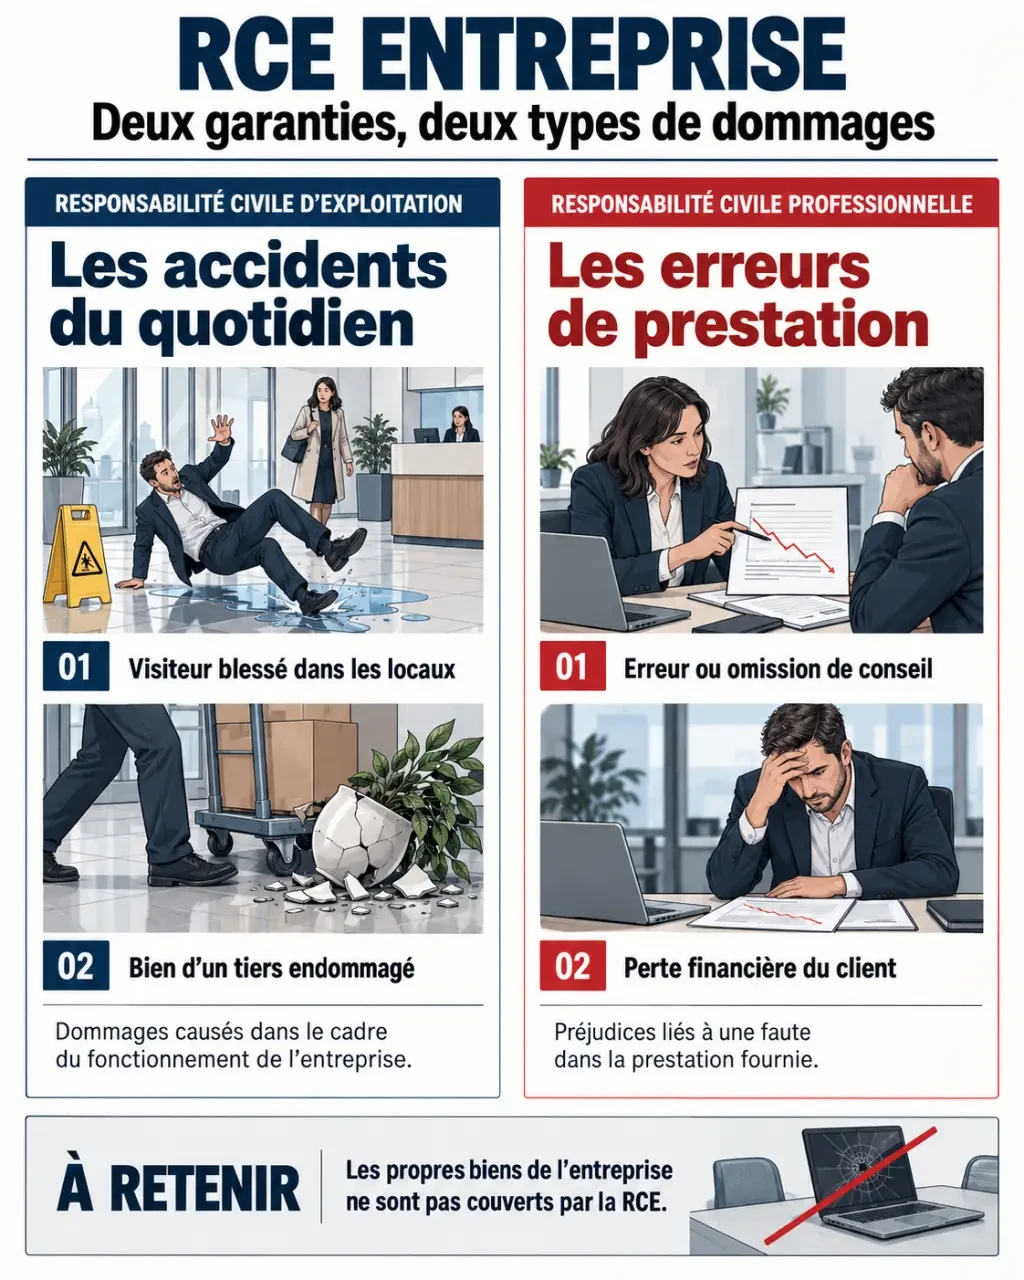
Le tiers peut être un client, un fournisseur, un visiteur ou un voisin. En revanche, vos propres biens ne sont pas couverts par cette garantie. Les dommages subis par vos salariés relèvent également de mécanismes spécifiques : ils ne doivent pas être assimilés automatiquement aux dommages causés à un visiteur.
Une assurance utile, sans obligation générale pour toutes les entreprises
En France, la RCE n’est pas soumise à une obligation générale applicable à toutes les entreprises. Certaines professions doivent toutefois détenir une assurance de responsabilité adaptée à leur activité. Un bail, un donneur d’ordre ou un contrat commercial peut aussi exiger une attestation. Il faut donc distinguer obligation légale, exigence contractuelle et besoin réel de protection.
Un indépendant sans boutique peut lui aussi être exposé lorsqu’il se déplace chez un client ou reçoit un fournisseur. À l’inverse, le seul fait de posséder une assurance multirisque professionnelle ne prouve pas que la RCE y figure : vérifiez les garanties et les activités déclarées.
Les dommages couverts : partir de situations concrètes
L’indemnisation suppose notamment un dommage, une responsabilité engageant l’entreprise et une garantie applicable. Un accident survenu dans vos locaux n’entraîne donc pas systématiquement une prise en charge. Voici les principales catégories à examiner.
| Type de dommage | Exemple de situation | Point à vérifier |
|---|---|---|
| Corporel | Un visiteur chute sur un sol rendu glissant lors du nettoyage. | Responsabilité de l’entreprise et plafond applicable aux blessures. |
| Matériel | Un salarié renverse accidentellement une boisson sur l’ordinateur d’un visiteur. | Conditions de couverture des biens appartenant aux tiers. |
| Immatériel consécutif | Le matériel endommagé entraîne une interruption d’activité chez le tiers. | Conséquences financières faisant suite à un dommage garanti. |
| Immatériel non consécutif | Un tiers subit une perte financière sans dommage matériel ni corporel préalable. | Garantie spécifique, souvent limitée ou optionnelle. |
Une fuite d’eau qui endommage le local voisin peut également mobiliser une garantie de responsabilité. Cependant, son traitement dépend de l’origine du dégât, de votre qualité de propriétaire ou de locataire et de l’articulation avec les garanties du contrat multirisque. Faites préciser ce point plutôt que de présumer que toute fuite relève de la RCE.
Pour apprécier les dommages immatériels, pensez au sablier : le dommage initial peut être bref, tandis que les pertes s’accumulent pendant l’immobilisation d’un équipement. Lors de la comparaison des contrats, ne regardez donc pas seulement la valeur de l’objet susceptible d’être cassé. Demandez aussi quelles pertes d’usage ou interruptions d’activité du tiers pourraient être garanties, et avec quel sous-plafond.
RCE, RC Pro et autres assurances : identifier la bonne garantie
La distinction la plus utile porte sur l’origine du dommage. La RCE vise généralement les accidents de la vie de l’entreprise. La responsabilité civile professionnelle vise les conséquences d’une faute, d’une erreur ou d’une omission dans l’exécution de la prestation. Les appellations commerciales peuvent toutefois regrouper plusieurs garanties : seul le contrat permet de connaître leur portée.
- Vous cassez un objet chez un client en déplaçant votre sac : la RCE peut être concernée, sous réserve des conditions prévues.
- Une erreur de conseil cause une perte financière au client : c’est plutôt la RC professionnelle qu’il faut examiner.
- Un produit livré provoque ensuite un dommage : une garantie de responsabilité après livraison ou produits peut être nécessaire.
- Votre propre ordinateur est détruit : une assurance de biens adaptée est à rechercher, pas la RCE.
Les exclusions et extensions qui changent réellement la protection
Les dommages intentionnels ou dolosifs de l’assuré ne sont pas assurables dans les conditions prévues par l’article L.113-1 du Code des assurances. D’autres risques peuvent être exclus ou relever d’assurances spécifiques : circulation automobile, pollution, biens confiés ou engagements contractuels particuliers. Les exclusions doivent être lues avec les définitions du contrat.
Selon l’activité, demandez des précisions sur les biens confiés, les interventions chez les clients, les événements professionnels et les dommages immatériels non consécutifs. Une garantie relative à la faute inexcusable de l’employeur peut aussi être proposée ; elle répond à un risque distinct des accidents ordinaires causés aux tiers.
Comparer les devis sur le reste à charge, pas seulement sur le prix
Il n’existe pas de tarif unique pertinent pour toutes les entreprises. L’activité, le chiffre d’affaires, l’effectif, les déplacements, les lieux d’intervention et les antécédents de sinistres peuvent influencer la proposition. Pour obtenir des devis comparables, transmettez à chaque interlocuteur la même description de votre fonctionnement.
- Décrivez toutes vos activités : prestations principales, activités accessoires, accueil du public et interventions extérieures.
- Comparez les plafonds : par sinistre, par période d’assurance et par catégorie de dommages.
- Examinez les franchises : montant fixe, pourcentage éventuel et minimum restant à votre charge.
- Vérifiez l’étendue géographique : déplacements à l’étranger et restrictions territoriales éventuelles.
- Lisez les exclusions et les options : une cotisation inférieure peut correspondre à une protection plus étroite.
- Contrôlez la prise d’effet : ne confondez pas demande de devis, attestation et couverture effectivement acquise.
Soumettez ensuite deux ou trois scénarios représentatifs à l’assureur : un client blessé dans vos locaux, un objet endommagé chez un partenaire, une perte financière consécutive. Demandez une réponse écrite renvoyant aux clauses concernées. Cette démarche aide davantage qu’une simple comparaison d’intitulés de formules.
Après un accident, préserver les preuves et déclarer rapidement
La priorité est de porter assistance et d’éviter l’aggravation du dommage, sans vous mettre en danger. Conservez ensuite les éléments utiles : photographies, coordonnées des personnes concernées, témoignages, factures et description chronologique des faits. Évitez de promettre une indemnisation ou de conclure un accord sans consulter votre assureur.
Déclarez le sinistre dans le délai prévu au contrat, même si le montant du préjudice reste inconnu. Transmettez les réclamations reçues et les documents demandés. L’assureur examinera la responsabilité, les garanties applicables et l’évaluation du dommage avant de déterminer son intervention.
Le cadre légal compte également : l’article L.124-1 du Code des assurances encadre l’intervention de l’assurance de responsabilité en lien avec la réclamation du tiers. L’article L.124-3 reconnaît au tiers lésé une action directe contre l’assureur de responsabilité. L’article L.121-1 rappelle, pour l’assurance de biens, le principe indemnitaire : l’assurance n’a pas vocation à procurer un enrichissement.
Enfin, réexaminez votre couverture lorsque l’entreprise évolue : nouveaux locaux, embauche, nouvelle prestation ou intervention à l’étranger. Une RCE adaptée au départ peut devenir insuffisante si les risques changent sans mise à jour du contrat.
- Assurance utilitaire peintre : le véhicule couvert, mais les outils oubliés ? - 3 novembre 2026
- Responsabilité civile professionnelle à Fort-de-France : comparer les garanties avant le tarif - 2 novembre 2026
- Garantie financière : ce qu’elle couvre et les règles à vérifier avant de souscrire - 1 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Entreprise fermée, garantie décennale maintenue : qui contacter et comment être indemnisé ?
 L’assurance tous risques chantier finance les réparations avant la fin des travaux
 Assur pro : les garanties qui protègent votre activité après un incident
 Garantie automobile pour professionnel : la couverture dépend surtout des exclusions et de l’usage