L’assurance responsabilité civile professionnelle : obligatoire pour qui, utile pour qui, et ce qu’elle ne couvre pas
L’assurance responsabilité civile professionnelle, ou RC Pro, indemnise les personnes extérieures à votre entreprise (clients, fournisseurs, visiteurs) lorsque votre activité leur cause un préjudice. Elle est obligatoire pour certaines professions, seulement recommandée pour d’autres, mais elle reste le premier filet de sécurité d’un indépendant ou d’une TPE. Voici comment elle fonctionne, ce qu’elle exclut et comment la choisir.
Ce que la RC Pro prend en charge, concrètement
Trois familles de dommages causés aux tiers
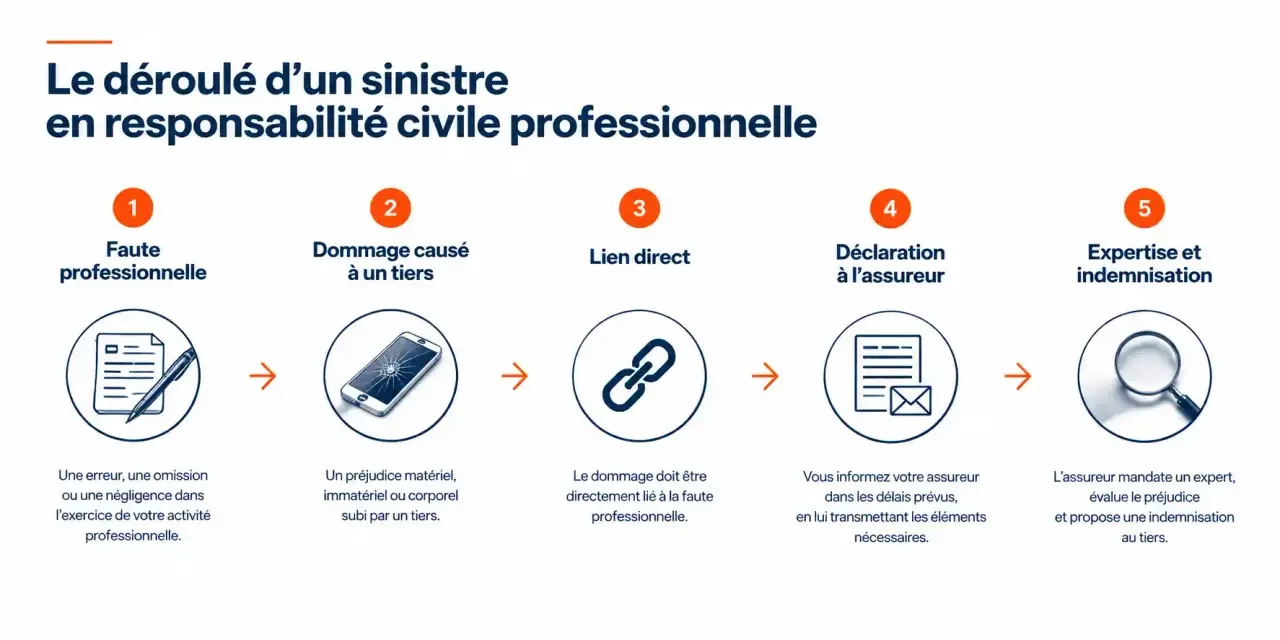
La RC Pro couvre les dommages corporels (un visiteur qui glisse dans vos locaux et se blesse), les dommages matériels (un équipement détérioré chez un client pendant une intervention) et les dommages immatériels (la perte de chiffre d’affaires d’un client à cause d’une prestation défaillante). Ce dernier cas est le plus sous-estimé : il n’y a ni objet cassé ni blessé, mais la facture peut être considérable.
Les fautes visées : erreur, omission, négligence
Sont notamment concernés l’erreur professionnelle, l’omission, la négligence, le manque de prudence, le conseil inadapté, le défaut de conception ou de réalisation, ou encore la violation du droit à l’image. Un architecte qui commet une erreur de conception, un restaurateur à l’origine d’une intoxication alimentaire, un hôtelier face au vol d’objets confiés par un client : tous relèvent de cette logique. Le principe reste le même, la responsabilité civile de l’assuré est engagée à l’égard d’un tiers.
Exploitation, après livraison, professionnelle : trois volets à distinguer
Les contrats combinent généralement trois volets. Le tableau ci-dessous aide à les différencier.
| Volet | Moment du dommage | Exemple |
|---|---|---|
| RC exploitation | Pendant l’exécution du travail ou la vie de l’entreprise | Un salarié ou un visiteur est blessé dans vos locaux |
| RC après livraison (produits) | Après la remise d’un bien ou la fin d’une prestation | Un produit livré se révèle défectueux |
| RC professionnelle | Dans l’exercice du métier, par faute ou erreur | Un conseil inadapté cause une perte à un client |
Qui doit s’assurer, et qui a intérêt à le faire
Les professions soumises à obligation
L’obligation concerne en priorité les professions réglementées : santé, droit, expertise comptable, bâtiment, immobilier, voyages. Les ordres professionnels et les textes propres à chaque métier fixent les exigences. Dans le bâtiment, l’assurance décennale (issue de la loi Spinetta) s’ajoute à la RC Pro mais ne la remplace pas : elle couvre un autre risque.
Auto-entrepreneur : obligatoire ou non ?
Le statut ne détermine pas l’obligation : c’est l’activité exercée qui compte. Un micro-entrepreneur dans un métier réglementé doit s’assurer, comme n’importe quel professionnel. Dans les autres cas, la RC Pro n’est pas imposée, mais le risque reste entier : sans société, le patrimoine personnel répond des dettes. Les clients, partenaires et administrations demandent par ailleurs de plus en plus souvent une preuve d’assurance. Consultants, freelances du numérique et e-commerçants ont donc tout intérêt à y réfléchir avant leur première mission.
Comment l’assureur décide d’indemniser (et quand il refuse)
Faute, dommage, lien direct : les trois conditions
L’assureur examine trois éléments : une faute professionnelle, un dommage réel et un lien direct entre les deux. Sans l’un de ces éléments, la garantie ne joue pas. Si ces conditions sont réunies, l’assureur prend en charge la défense, négocie avec le tiers et règle l’indemnisation dans la limite des garanties souscrites.
Les exclusions à lire avant de signer
Les exclusions classiques sont la faute intentionnelle, l’activité non déclarée au contrat et les dommages subis par l’assuré lui-même. Deux notions techniques méritent aussi votre attention : le plafond d’indemnisation, qui borne ce que l’assureur paiera, et la franchise, la somme qui reste à votre charge à chaque sinistre.
Pensez aussi à la manière dont le temps s’inscrit dans le contrat, comme une horloge qui continuerait de tourner après l’arrêt de votre activité. Un dommage peut apparaître des mois, voire des années après la prestation. Selon que la garantie se déclenche à la date du fait dommageable ou à celle de la réclamation (on parle de base réclamation), la couverture d’un sinistre tardif n’est pas la même. Vérifiez donc la présence d’une garantie subséquente, qui prolonge la protection après résiliation ou cessation d’activité, ainsi que la reprise du passé si vous changez d’assureur. C’est un point que beaucoup découvrent au moment du sinistre, c’est-à-dire trop tard.
Options, multirisque et prix : ajuster sa protection
Garanties complémentaires utiles
Selon votre métier, certaines options changent beaucoup la protection : la faute inexcusable de l’employeur, l’atteinte à l’environnement et à la biodiversité, les frais de retrait (rappel de produits), la dépose-repose, la RC dirigeant et mandataire social, ou la protection juridique. Un sous-traitant du luxe qui travaille sur des pièces uniques n’a pas les mêmes besoins qu’un consultant : le plafond adapté dépend de la valeur de ce que vous manipulez.
RC Pro et multirisque professionnelle
Les deux sont complémentaires. La RC Pro protège les tiers lésés par votre activité. La multirisque professionnelle protège les biens de l’entreprise : incendie, dégât des eaux, vol, catastrophe naturelle, vandalisme, perte d’exploitation, assistance. La multirisque inclut souvent une RC, qui peut être enrichie par des options. Vérifiez alors que le niveau de garantie correspond bien à votre métier.
Ce qui fait varier le tarif
Le prix dépend du secteur d’activité, du chiffre d’affaires, du nombre de salariés, du statut juridique et du niveau de risque. Plus le plafond est élevé et la franchise basse, plus la prime augmente. Les assureurs affichent rarement des tarifs publics : seul un devis personnalisé donne un montant fiable, d’où l’intérêt d’en comparer plusieurs.
Souscrire, prouver son assurance, déclarer un sinistre
Choisir son contrat : une checklist simple
- Listez vos risques réels : ce que vous livrez, où vous intervenez, ce que vous conseillez.
- Vérifiez que toutes vos activités figurent au contrat, y compris les activités cumulées.
- Comparez plafonds, franchises et exclusions, pas seulement la prime.
- Contrôlez le mode de déclenchement (fait dommageable ou base réclamation) et la garantie subséquente.
- Regardez la territorialité si vous travaillez à l’étranger.
Vous pouvez souscrire auprès d’un assureur, d’un courtier ou en ligne. Souscrivez avant le début de l’activité : une garantie ne couvre pas ce qui précède son entrée en vigueur, sauf reprise du passé.
L’attestation d’assurance
L’attestation justifie votre couverture auprès de clients, partenaires et administrations. Elle mentionne en général le nom et l’adresse de l’assuré, l’activité garantie, la période de validité, les coordonnées de l’assureur, ainsi que le nom et le numéro du contrat. Elle se télécharge le plus souvent depuis l’espace client ou se demande à l’assureur.
Déclarer un sinistre
Dès qu’un tiers vous met en cause, informez votre assureur par écrit sans attendre, en décrivant les faits et en joignant les pièces utiles (devis, échanges, photos). Ne reconnaissez pas votre responsabilité de votre propre initiative : l’assureur gère ensuite l’expertise, la négociation et le règlement. Consultez votre contrat pour connaître le délai de déclaration prévu.
- Assurance utilitaire peintre : le véhicule couvert, mais les outils oubliés ? - 3 novembre 2026
- Responsabilité civile professionnelle à Fort-de-France : comparer les garanties avant le tarif - 2 novembre 2026
- Garantie financière : ce qu’elle couvre et les règles à vérifier avant de souscrire - 1 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance ERP : quelles garanties pour protéger le public, les locaux et l’activité ?
 Garantie automobile pour professionnel : la couverture dépend surtout des exclusions et de l’usage
 Assurance e-commerce : les garanties à choisir pour protéger vos ventes, vos données et vos stocks
 Assurance événementielle : couvrir les dommages sans confondre RC organisateur et annulation