Assurance multirisque habitation Matmut : les garanties à vérifier avant de signer
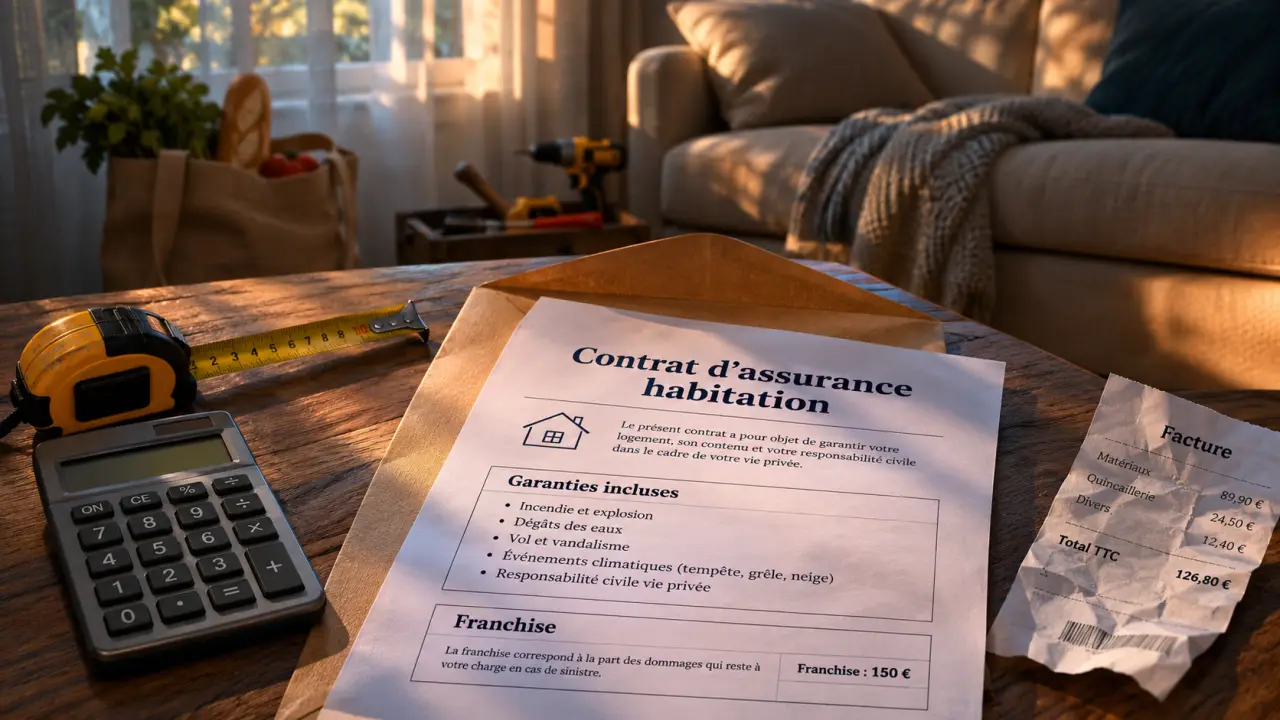
L’assurance multirisque habitation Matmut peut convenir à un locataire, un propriétaire occupant ou un propriétaire non occupant qui veut protéger son logement contre les principaux sinistres du quotidien. Avant de souscrire, le prix ne suffit pas à juger la qualité d’un contrat. Il faut vérifier les garanties incluses, les options utiles et les situations dans lesquelles l’indemnisation peut être réduite ou refusée.
Ce que couvre généralement une assurance multirisque habitation
Une assurance multirisque habitation regroupe plusieurs protections dans un même contrat. Elle couvre d’abord le logement, puis les biens qui s’y trouvent, et inclut souvent la responsabilité civile de l’assuré lorsqu’un dommage est causé à un tiers dans le cadre de la vie privée.
Les garanties de base à examiner en priorité
Dans un contrat habitation, les garanties les plus attendues concernent l’incendie, le dégât des eaux, le vol, le vandalisme, le bris de glace, les événements climatiques et les catastrophes naturelles lorsque l’état de catastrophe naturelle est reconnu. Leur portée dépend toutefois des conditions prévues au contrat : nature des biens indemnisés, plafonds de remboursement, vétusté appliquée, franchise et justificatifs demandés.
Pour l’assurance multirisque habitation Matmut, comme pour tout assureur, il est donc prudent de lire la fiche d’information et les conditions générales avant de se décider. Deux contrats qui portent un nom proche peuvent prévoir des niveaux d’indemnisation très différents, notamment pour le mobilier, les appareils électriques, les objets de valeur ou les dépendances.
La responsabilité civile vie privée
La responsabilité civile vie privée est souvent incluse dans l’assurance habitation. Elle intervient si vous, votre enfant, votre animal ou une personne vivant sous votre toit causez un dommage à autrui. Cette garantie mérite une vraie attention : un dégât des eaux chez un voisin, un objet qui blesse quelqu’un ou un dommage causé lors d’une activité courante peuvent entraîner des frais élevés.
Il faut toutefois distinguer cette protection de la responsabilité civile professionnelle. Si vous exercez une activité indépendante depuis votre domicile, votre contrat habitation ne remplace pas une assurance professionnelle adaptée. Un graphiste, un consultant, un artisan qui stocke du matériel ou un thérapeute recevant des clients chez lui doit vérifier séparément ses besoins en responsabilité civile professionnelle, multirisque professionnelle ou protection du matériel.
Les points qui font vraiment varier le prix du contrat
Le tarif d’une assurance habitation dépend rarement d’un seul critère. L’assureur tient compte du profil de l’occupant, du logement et du niveau de protection choisi. Deux personnes vivant dans la même ville peuvent donc obtenir des cotisations différentes pour une surface comparable.
Le logement, sa surface et son usage
Appartement ou maison, résidence principale ou secondaire, propriétaire ou locataire : ces éléments influencent directement le prix. La surface, le nombre de pièces, la présence d’une cave, d’un garage, d’une véranda ou d’une dépendance peuvent aussi modifier l’évaluation du risque. Un logement meublé avec du matériel coûteux nécessite souvent un capital mobilier plus élevé, ce qui peut augmenter la cotisation.
L’usage du logement compte également. Un logement occupé toute l’année ne présente pas le même risque qu’une résidence secondaire inhabitée plusieurs mois. De même, un domicile utilisé partiellement pour une activité professionnelle peut demander des déclarations spécifiques. Ne pas signaler cet usage peut poser problème en cas de sinistre.
Les franchises et plafonds d’indemnisation
Un contrat moins cher peut cacher une franchise plus élevée ou des plafonds plus faibles. La franchise correspond à la somme qui reste à votre charge après indemnisation. Elle peut varier selon le type de sinistre : dégât des eaux, vol, catastrophe naturelle ou bris de glace.
Les plafonds sont tout aussi importants. Ils fixent le montant maximal versé pour certains biens ou certains événements. Avant de comparer l’assurance multirisque habitation Matmut à d’autres offres, il faut donc placer les mêmes critères côte à côte : franchise, capital mobilier, valeur des objets sensibles, assistance, relogement temporaire et niveau de remboursement en valeur d’usage ou en valeur à neuf.
Options et exclusions : là où se joue la qualité réelle de la couverture
Les options ne sont pas toujours secondaires. Certaines répondent à des situations très concrètes : équipements récents, télétravail, jardin aménagé, cave contenant du matériel, instruments de musique, vélos ou appareils nomades. Le bon contrat couvre vos vrais risques, pas seulement une liste de garanties rassurante sur le papier.
Les options utiles selon votre situation
Selon les formules proposées et les conditions en vigueur, une assurance habitation peut prévoir des extensions pour le rééquipement à neuf, les appareils électriques, les objets de valeur, l’assistance en urgence, la protection juridique ou les aménagements extérieurs. Ces options doivent être choisies selon votre mode de vie, pas par automatisme.
Pour une famille, l’assistance après sinistre et le relogement peuvent peser lourd dans le choix du contrat. Pour une personne vivant en appartement, le dégât des eaux et la responsabilité vis-à-vis des voisins sont prioritaires. Pour un propriétaire de maison, les dépendances, clôtures, panneaux extérieurs et équipements annexes méritent une vérification particulière.
Les exclusions à lire avant la signature
Les exclusions indiquent ce que l’assureur ne prendra pas en charge. Elles peuvent concerner un défaut d’entretien, une absence prolongée non déclarée, un vol sans effraction, des biens non justifiés par facture ou des dommages liés à une activité professionnelle non couverte. Cette partie du contrat est parfois lue trop vite, alors qu’elle explique de nombreux refus ou réductions d’indemnisation.
Un bon réflexe consiste à lire le contrat comme on vérifierait un filet avant de l’utiliser : ce ne sont pas les mailles les plus visibles qui posent problème, mais les petits espaces par lesquels le risque peut passer. Une cave non déclarée, un vélo haut de gamme sans extension, un ordinateur professionnel confondu avec un bien personnel ou une serrure non conforme peuvent créer une faille au moment précis où l’on pense être protégé.
Comparer Matmut avec d’autres assurances habitation
Comparer une assurance multirisque habitation Matmut avec d’autres contrats ne revient pas à chercher uniquement la cotisation la plus basse. Une offre plus chère peut être plus intéressante si elle réduit la franchise, améliore l’indemnisation du mobilier ou inclut une assistance plus complète. À l’inverse, une formule économique peut suffire pour un petit logement peu équipé.
Les critères à mettre dans le même tableau
| Critère | Pourquoi c’est important |
|---|---|
| Capital mobilier | Il doit correspondre à la valeur réelle de vos meubles, appareils et effets personnels. |
| Franchise | Elle détermine ce qui reste à payer après un sinistre. |
| Valeur à neuf | Elle peut améliorer l’indemnisation des biens récents. |
| Vol et vandalisme | Les conditions de sécurité exigées peuvent limiter la prise en charge. |
| Assistance | Relogement, serrurier, plombier ou gardiennage peuvent faire la différence après sinistre. |
| Usage professionnel | Il faut vérifier si le télétravail ou l’activité indépendante à domicile est accepté. |
Cette comparaison est particulièrement utile pour les indépendants et dirigeants qui utilisent leur domicile comme base administrative. Un contrat habitation peut couvrir le logement familial, tandis qu’un autre contrat devra protéger l’activité : responsabilité civile professionnelle, matériel, local dédié, perte d’exploitation ou multirisque professionnelle selon le métier.
Avant de souscrire : les bons réflexes
Avant de choisir une assurance multirisque habitation Matmut, préparez les informations nécessaires : surface exacte, nombre de pièces, statut d’occupation, valeur approximative du mobilier, présence de dépendances, équipements de sécurité et éventuel usage professionnel du domicile. Plus la déclaration est précise, plus le devis sera fiable.
- Vérifiez les garanties réellement incluses dans la formule proposée.
- Comparez les franchises par type de sinistre, pas seulement la cotisation annuelle.
- Adaptez le capital mobilier à vos biens actuels.
- Déclarez toute activité professionnelle exercée depuis le logement.
- Conservez factures, photos et justificatifs des biens importants.
Le bon choix dépend de votre logement, de vos biens et de votre exposition réelle aux risques. L’assurance multirisque habitation Matmut peut être une option à étudier, à condition de la comparer avec des contrats équivalents et de vérifier ses limites avant la signature. Pour un usage mixte habitation et activité professionnelle, la séparation entre assurance personnelle et assurance pro reste indispensable.
- Carte professionnelle assurance : l’attestation qui bloque un dossier quand elle est mal libellée - 9 novembre 2026
- Assurance matériel chantier : la RC ne paie pas les dégâts de votre engin - 9 novembre 2026
- Assurance collaborateur libéral : le contrat du cabinet ne couvre pas tout - 8 novembre 2026