Assurance collaborateur libéral : le contrat du cabinet ne couvre pas tout
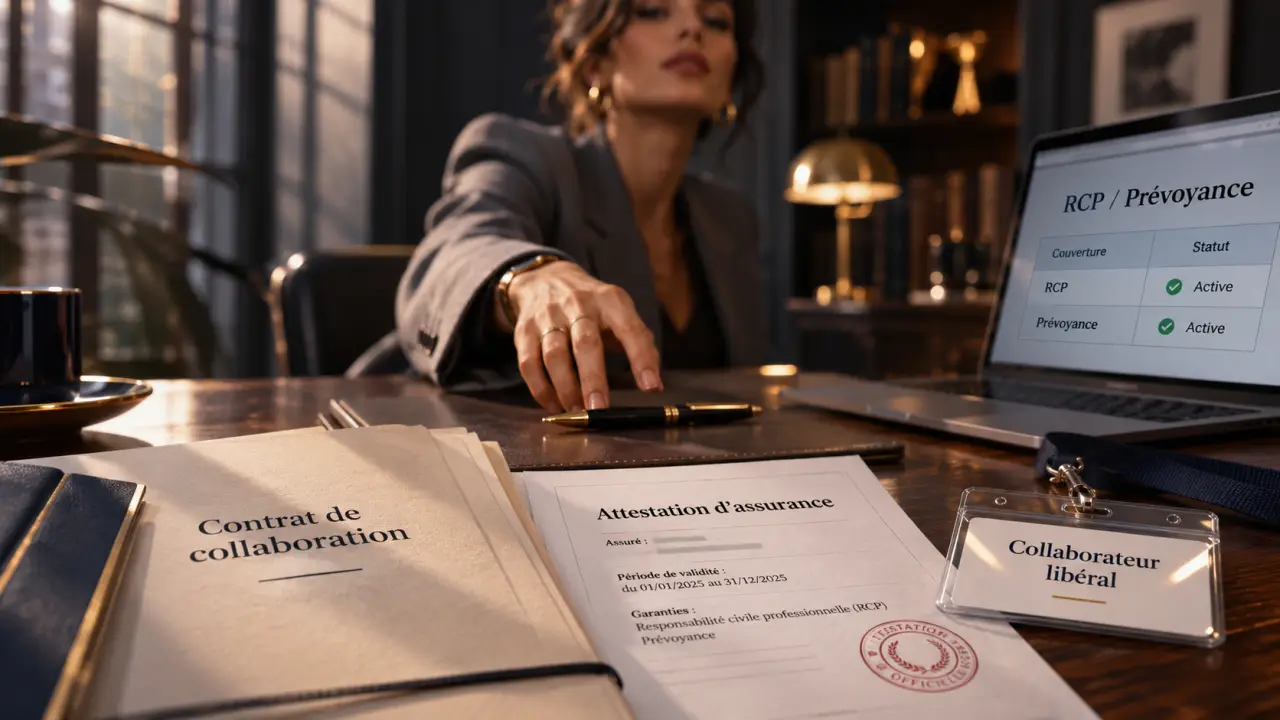
Un collaborateur libéral ne doit pas présumer qu’il est assuré par le cabinet où il exerce. Selon sa profession, son contrat de collaboration et les garanties souscrites, il peut devoir disposer de sa propre responsabilité civile professionnelle. Et même lorsqu’une couverture collective existe, elle ne protège pas nécessairement ses revenus, ses biens ou sa défense dans tous les litiges. La priorité consiste donc à identifier précisément qui est assuré, pour quelles activités et dans quelles limites.
Le statut de collaborateur libéral change les besoins d’assurance
Le collaborateur libéral exerce en indépendant, sans lien de subordination avec le titulaire du cabinet. Il peut développer sa clientèle personnelle dans les conditions applicables à sa profession et à son contrat. Ce fonctionnement le distingue d’un salarié : il ne bénéficie pas automatiquement des mêmes protections et doit organiser la couverture des risques liés à son activité.
Testez vos connaissances sur l’assurance du collaborateur libéral
Répondez aux six questions. Votre score et les réponses correctes seront affichés à la validation.
La question de l’assurance du collaborateur libéral se pose notamment chez les professionnels de santé, les avocats et d’autres professions réglementées. Les règles ne sont toutefois pas identiques pour tous. Il faut distinguer les obligations propres au métier des protections simplement recommandées, puis tenir compte des conditions réelles d’exercice : interventions extérieures, téléconsultations, clientèle personnelle ou utilisation du matériel du cabinet.
Le contrat de collaboration n’est pas une attestation d’assurance
Une clause indiquant que le cabinet est assuré ne suffit pas à établir que le collaborateur l’est aussi. Le contrat d’assurance doit effectivement inclure sa qualité, ses actes et ses modalités d’intervention. Inversement, certaines organisations professionnelles prévoient une couverture collective, dont il faut vérifier les conditions auprès de l’ordre ou de l’organisme concerné.
Avant de commencer, demandez une attestation à jour et, si nécessaire, une confirmation écrite de l’assureur sur votre couverture. Une réponse orale du titulaire ne permet pas de connaître les exclusions, les franchises ou les plafonds qui vous seraient opposables en cas de sinistre.
La responsabilité civile professionnelle : couvrir les conséquences de ses actes
La responsabilité civile professionnelle, généralement appelée RCP, intervient lorsqu’un tiers recherche votre responsabilité pour un dommage lié à votre activité. Elle peut prendre en charge l’indemnisation et les frais de défense dans les limites du contrat. Une erreur, une omission ou une négligence peut être en cause, mais la garantie dépend toujours des faits et des stipulations applicables.
Une obligation à vérifier selon la profession
La RCP est obligatoire pour certaines professions. C’est notamment le cas des professionnels de santé exerçant à titre libéral, dans le cadre prévu par le Code de la santé publique. Les avocats sont également soumis à une obligation d’assurance, avec des modalités de couverture pouvant passer par leur barreau. Il serait donc trompeur d’affirmer qu’une formule unique convient à tous les collaborateurs libéraux.
Le bon interlocuteur est votre ordre professionnel lorsqu’il existe, complété par l’assureur. Vérifiez si une adhésion individuelle est nécessaire, si vous bénéficiez d’un contrat collectif et si une garantie complémentaire est utile pour vos activités particulières.
Les points qui déterminent la portée réelle de la garantie
- Les activités déclarées : elles doivent correspondre aux actes effectivement réalisés, y compris les activités accessoires.
- Les personnes assurées : votre statut de collaborateur et, le cas échéant, votre structure d’exercice doivent être correctement identifiés.
- Les plafonds et franchises : examinez le montant par sinistre, les éventuelles limites annuelles et la part restant à votre charge.
- Le périmètre géographique : un déplacement professionnel ou une prestation à distance peut nécessiter une vérification particulière.
- La couverture dans le temps : contrôlez le traitement des actes antérieurs, des réclamations tardives et de la cessation d’activité.
Un changement de cabinet ou d’assureur mérite une attention particulière. La date de l’acte et celle de la réclamation peuvent être éloignées : faites confirmer les conditions de continuité de couverture avant toute résiliation.
Les garanties qui protègent le revenu et le fonctionnement quotidien
La RCP ne remplace pas une protection globale. Elle n’a pas pour objet de compenser systématiquement votre perte de revenus si vous êtes malade, ni de rembourser votre ordinateur volé. Pour éviter les angles morts, partez des événements qui pourraient réellement déséquilibrer votre activité.
| Risque à couvrir | Garantie à examiner | Vérification prioritaire |
|---|---|---|
| Arrêt de travail pour maladie ou accident | Prévoyance | Franchise, montant et durée des prestations |
| Invalidité empêchant l’exercice habituel | Garantie invalidité | Définition de l’invalidité et critères professionnels |
| Litige avec un cocontractant | Protection juridique | Domaines couverts et exclusions contractuelles |
| Vol ou dommage au matériel personnel | Assurance des biens professionnels | Biens déclarés et couverture hors des locaux |
| Incident informatique | Garantie cyber adaptée | Assistance, restauration et frais pris en charge |
La prévoyance doit partir des charges qui restent à payer
Votre régime obligatoire peut prévoir des prestations, mais leurs conditions et leurs montants dépendent de votre situation. Avant de souscrire une prévoyance complémentaire, estimez vos dépenses personnelles incompressibles et vos charges professionnelles maintenues pendant un arrêt. Vérifiez notamment ce que prévoit le contrat de collaboration concernant la redevance et les conséquences d’une absence prolongée.
Le noyau de votre protection correspond à ce qui doit continuer à fonctionner même lorsque vous ne pouvez plus exercer : logement, dépenses familiales, remboursement d’un emprunt et frais professionnels inévitables. Séparer ce socle des dépenses suspendables permet de choisir une indemnisation cohérente. Cela évite aussi de payer une garantie élevée tout en conservant une franchise trop longue pour votre trésorerie disponible.
La protection juridique ne se confond pas avec la défense en RCP
Une défense prévue au titre de la RCP concerne les litiges entrant dans cette garantie. Une protection juridique peut intervenir dans d’autres différends professionnels, selon son périmètre. Vérifiez expressément si les désaccords relatifs au contrat de collaboration sont couverts : ils peuvent faire l’objet de limites ou d’exclusions. Un litige déjà connu à la souscription n’est généralement pas assurable comme un événement futur incertain.
Comparer les contrats sans laisser de trou de couverture
Le prix seul ne permet pas de choisir une assurance adaptée. Deux devis proches peuvent offrir des protections très différentes, notamment sur les exclusions, les franchises et l’accompagnement en cas de réclamation. Demandez les conditions générales et particulières, pas seulement une présentation commerciale.
Préparer une comparaison sur une base identique
Communiquez aux assureurs la même description de votre activité : profession, spécialité, actes pratiqués, lieux d’exercice, clientèle personnelle et antécédents demandés. Une description précise permet d’obtenir des propositions comparables et limite les mauvaises surprises liées à une activité mal déclarée.
- Recensez les assurances déjà en place au cabinet et auprès de votre organisme professionnel.
- Obtenez une confirmation écrite de ce qu’elles couvrent pour vous personnellement.
- Identifiez les risques non couverts, puis demandez des devis ciblés.
- Comparez les plafonds, franchises, exclusions et modalités de déclaration d’un sinistre.
- Coordonnez les dates de prise d’effet et de résiliation pour éviter une interruption de garantie.
Actualisez ensuite votre protection lorsque votre exercice évolue : nouvelle spécialité, acquisition de matériel, activité dans un autre lieu ou installation à votre compte. Le bon contrat est celui qui correspond à votre pratique réelle, et non simplement à l’intitulé de votre profession. Conservez enfin vos attestations, contrats et échanges avec l’assureur : ils seront utiles pour établir la couverture applicable si une réclamation survient plus tard.
- Carte professionnelle assurance : l’attestation qui bloque un dossier quand elle est mal libellée - 9 novembre 2026
- Assurance matériel chantier : la RC ne paie pas les dégâts de votre engin - 9 novembre 2026
- Assurance collaborateur libéral : le contrat du cabinet ne couvre pas tout - 8 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance décennale photovoltaïque : toiture, batteries, refus, ce que votre contrat doit vraiment couvrir
 Assurance professionnelle traducteur : une erreur de traduction, trois garanties à vérifier
 Assurance perte d’exploitation : le détail qui bloque l’indemnisation après un sinistre
 Comparateur assurance professionnelle psychologue : 3 garanties à vérifier avant le devis