Comparateur assurance professionnelle psychologue : 3 garanties à vérifier avant le devis
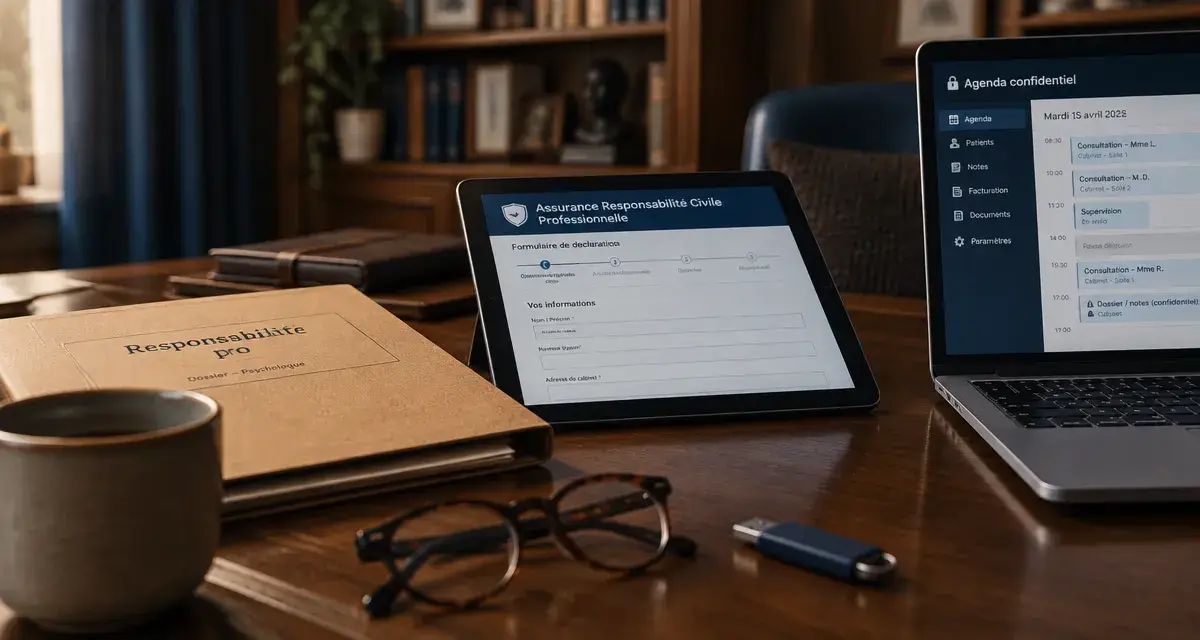
Un psychologue peut exercer en cabinet libéral, en ligne, en institution ou dans un local partagé avec d’autres praticiens. Son exposition ne se limite pas à une erreur de conseil : il reçoit du public, traite des données sensibles, conserve des notes cliniques et peut être mis en cause par un patient, une famille ou un partenaire. Utiliser un comparateur d’assurance professionnelle permet surtout de vérifier si les garanties correspondent à la pratique réelle, au lieu de retenir un contrat trop généraliste.
Pourquoi comparer une assurance professionnelle quand on est psychologue ?
Pour un psychologue, l’assurance professionnelle doit couvrir une activité faite d’entretiens, d’évaluations, d’écrits et parfois d’interventions auprès d’écoles, d’entreprises ou d’associations. Le risque n’est pas forcément spectaculaire, mais il peut coûter cher : contestation d’un compte rendu, accusation de faute professionnelle, chute d’un patient dans le cabinet, dégradation dans un local loué, litige avec un bailleur ou un prestataire.
La responsabilité civile professionnelle n’est pas toujours présentée comme une obligation légale automatique pour tous les psychologues libéraux, mais elle devient souvent indispensable dans la pratique. Elle peut être demandée par un propriétaire de local, une plateforme de téléconsultation, une structure partenaire, une collectivité ou un organisme qui confie des missions. Surtout, elle protège le professionnel lorsque sa responsabilité est recherchée dans le cadre de son activité.
Un comparateur sert donc à aller au-delà du prix. Deux contrats proches en tarif peuvent différer fortement sur les plafonds d’indemnisation, les franchises, les exclusions, la prise en charge des frais de défense ou la couverture des consultations à distance. Pour un cabinet de psychologie, le bon contrat est celui qui suit le mode d’exercice, les publics reçus et les prestations réellement déclarées.
Les 3 garanties à vérifier en priorité avant de demander un devis
La responsabilité civile professionnelle
La RC pro est la base à examiner en premier. Elle intervient lorsqu’un tiers estime avoir subi un préjudice à cause de l’activité professionnelle du psychologue. Cela peut concerner un patient, un parent, une institution ou une entreprise cliente. Le contrat doit mentionner clairement l’activité de psychologue, les types de prestations réalisées et, si nécessaire, les bilans, tests, ateliers collectifs, supervisions ou interventions hors cabinet.
Le point décisif reste la lecture des exclusions. Certains contrats généralistes couvrent mal les professions d’accompagnement, ou restent flous sur les actes réalisés hors du cabinet. Si vous intervenez dans plusieurs lieux, si vous recevez des mineurs, si vous travaillez avec des entreprises ou si vous rédigez des comptes rendus, ces éléments doivent être déclarés pour éviter une mauvaise surprise en cas de sinistre.
La protection juridique professionnelle
La protection juridique est souvent sous-estimée. Elle peut aider en cas de litige avec un patient, un bailleur, un fournisseur, un collaborateur ou une administration. Elle prend généralement en charge l’information juridique, l’accompagnement amiable et, selon le contrat, une partie des frais d’avocat ou d’expertise.
Pour un psychologue, cette garantie est utile car les litiges ne relèvent pas toujours d’une faute professionnelle indemnisable. Un désaccord sur la restitution d’un document, une contestation d’honoraires, une rupture de contrat de prestation ou une difficulté avec un local partagé peuvent nécessiter un accompagnement juridique sans déclencher directement la RC pro.
La multirisque du cabinet et les risques numériques
Si vous louez ou possédez un cabinet, la multirisque professionnelle protège le local, le mobilier, le matériel informatique, les archives, la salle d’attente et parfois la perte d’exploitation après un sinistre garanti. Elle devient particulièrement importante lorsque le cabinet est indépendant, reçoit du public ou contient du matériel nécessaire à l’activité quotidienne.
La téléconsultation et les dossiers numériques ajoutent un autre sujet : la protection des données. Sans transformer le psychologue en spécialiste informatique, il faut vérifier si le contrat propose une option cyber, une assistance en cas d’atteinte aux données ou une prise en charge liée à un incident numérique. Les informations traitées par un psychologue sont sensibles ; leur sécurité participe à la continuité professionnelle.
Ce qu’un comparateur doit vous faire préciser pour obtenir des offres pertinentes
Un bon comparatif commence par des questions précises. Le tarif dépend notamment du statut, du chiffre d’affaires, du lieu d’exercice, du nombre de cabinets, de la réception du public, de l’existence d’un local professionnel et des prestations déclarées. Un psychologue qui consulte uniquement en visio n’a pas le même profil qu’un praticien qui reçoit des enfants dans un cabinet partagé et anime aussi des groupes en entreprise.
Le cabinet de psychologie est un lieu calme, confidentiel et organisé, où le patient doit pouvoir se sentir protégé. Cette confiance repose sur des éléments concrets que l’assurance doit traduire en garanties : une porte qui ferme, des dossiers conservés avec soin, une salle d’attente sans danger, un ordinateur sécurisé, un agenda fiable, des échanges confidentiels. Penser l’assurance à partir de ce lieu de consultation permet de ne pas oublier les risques discrets, ceux qui n’apparaissent pas dans une simple case profession libérale.
Avant de comparer, préparez les informations suivantes :
- votre statut : libéral, société, micro-entreprise, exercice mixte ou activité salariée complémentaire ;
- vos lieux d’exercice : cabinet principal, domicile professionnel, téléconsultation, interventions extérieures ;
- vos publics : adultes, enfants, couples, familles, entreprises, institutions ;
- vos prestations : psychothérapie, bilans, tests, ateliers, formations, supervision, prévention ;
- vos besoins annexes : local, matériel, protection juridique, cyber, assistance en cas de litige.
Comparer le prix sans négliger les plafonds, franchises et exclusions
Le prix d’une assurance professionnelle pour psychologue varie selon le niveau de couverture choisi. Il est tentant de retenir le devis le moins cher, mais un contrat économique peut comporter un plafond trop faible, une franchise élevée ou une exclusion gênante. Le bon réflexe consiste à lire les conditions sur quelques points clés avant de signer.
| Élément à comparer | Pourquoi c’est important |
|---|---|
| Plafond de garantie | Il indique le montant maximal pris en charge en cas de sinistre couvert. |
| Franchise | Elle reste à votre charge et peut réduire l’intérêt d’un contrat peu cher. |
| Activités couvertes | Le contrat doit correspondre à votre pratique réelle, pas à une catégorie trop vague. |
| Consultations à distance | Elles doivent être incluses si vous exercez en visio ou par téléphone. |
| Défense et recours | Les frais de défense peuvent peser lourd même lorsque la mise en cause est infondée. |
Il faut aussi vérifier la territorialité du contrat. Si vous consultez des patients installés à l’étranger, si vous effectuez des missions ponctuelles hors de France ou si vous accompagnez des expatriés en visio, la couverture doit être confirmée par l’assureur. Une garantie valable uniquement dans un périmètre restreint peut devenir insuffisante pour une pratique à distance.
Bien utiliser un comparateur pour souscrire sans trou de garantie
La comparaison est plus efficace si elle part d’un besoin clairement formulé. Au lieu de demander simplement une RC pro, décrivez votre activité comme vous l’exercez vraiment : nombre de jours au cabinet, téléconsultations, interventions extérieures, rédaction de bilans, accueil de mineurs, local loué, matériel utilisé. Plus la demande est précise, plus les devis seront comparables.
Demandez ensuite plusieurs propositions et examinez-les ligne par ligne. L’objectif n’est pas d’empiler les garanties, mais d’obtenir un socle cohérent : RC pro adaptée au métier, protection juridique utile, multirisque si vous avez un cabinet, option numérique si vos dossiers et rendez-vous sont largement dématérialisés. Si une garantie semble floue, mieux vaut poser la question avant la souscription et conserver la réponse écrite.
Enfin, pensez à mettre à jour le contrat lorsque votre pratique évolue. L’ouverture d’un second cabinet, le passage à la visio, l’embauche d’un assistant, une activité de formation ou des missions en entreprise peuvent modifier le risque assuré. Un comparateur d’assurances professionnelles est alors utile à la création de l’activité, puis à chaque changement important dans l’organisation du cabinet.

- Assurance professionnelle entreprise : RC pro, décennale et multirisque sans confusion - 9 novembre 2026
- Assurance multirisque professionnelle pour artisan : protéger l’atelier sans payer les mauvaises garanties - 9 novembre 2026
- Assurance responsabilité professionnelle avocat : les clauses qui protègent vraiment un cabinet - 8 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance ERP : quelles garanties pour protéger le public, les locaux et l’activité ?
 Assurance événementielle : couvrir les dommages sans confondre RC organisateur et annulation
 Garantie financière : ce qu’elle couvre et les règles à vérifier avant de souscrire
 Assurance professionnelle formation : RC pro, locaux et stagiaires à ne pas laisser hors champ