Assurance multirisque professionnelle pour artisan : protéger l’atelier sans payer les mauvaises garanties
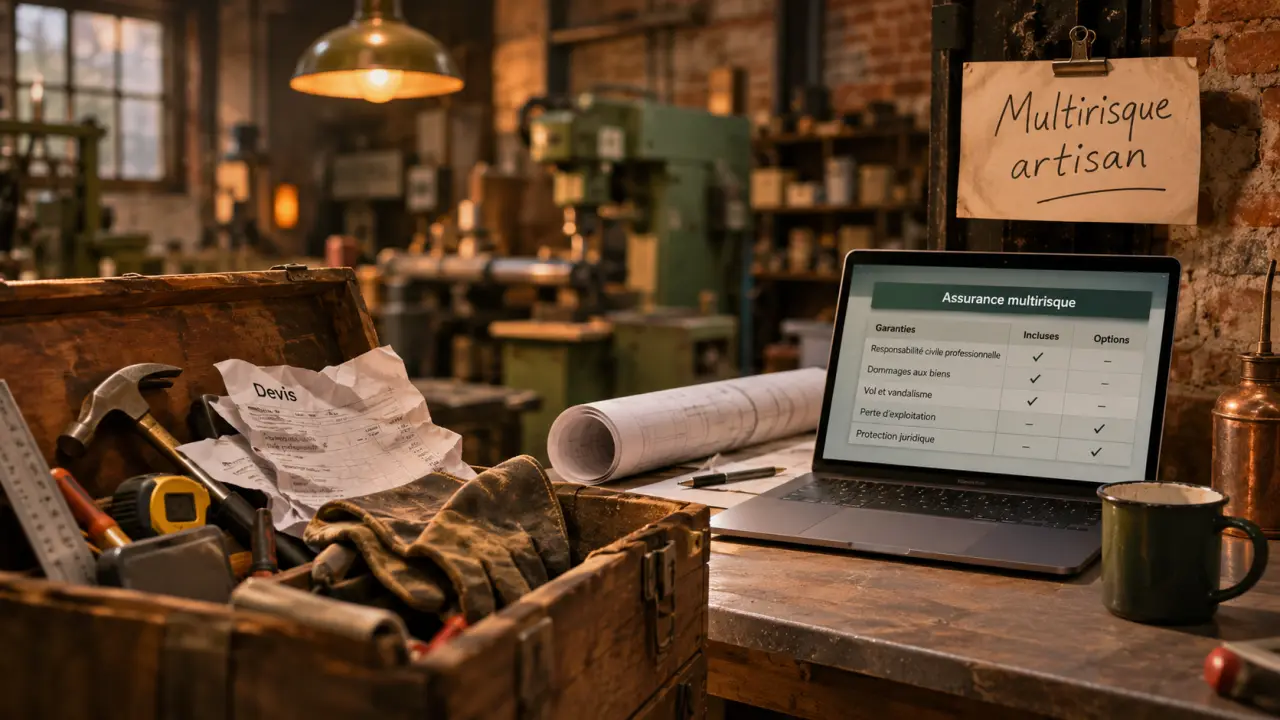
Pour un artisan, une multirisque professionnelle ne se choisit pas comme une simple assurance de local. Elle doit protéger l’outil de travail, les marchandises, les responsabilités liées à l’activité et parfois la continuité du chiffre d’affaires après un sinistre. Le bon contrat n’est donc pas forcément le moins cher : c’est celui qui correspond à votre métier, à vos locaux et à vos risques réels.
Ce que doit vraiment couvrir une multirisque professionnelle artisan
L’assurance multirisque professionnelle regroupe plusieurs garanties dans un même contrat. Pour un artisan, elle sert d’abord à protéger les biens professionnels : atelier, boutique, entrepôt, machines, outillage, mobilier, informatique, matières premières et stock. Elle peut intervenir en cas d’incendie, de dégât des eaux, de vol, de vandalisme, d’événement climatique ou de bris de glace, selon les formules souscrites.
Les biens à assurer sans les sous-estimer
La première erreur consiste à déclarer une valeur trop basse pour le matériel. Un artisan menuisier, un plombier chauffagiste ou un prothésiste ongulaire n’a pas le même niveau d’équipement, mais chacun dépend d’outils parfois coûteux et difficiles à remplacer rapidement. Il faut additionner le matériel fixe, l’outillage transportable, les consommables, les stocks en cours et les aménagements réalisés dans le local. Cette valeur du matériel doit être réaliste, car elle sert de base à l’indemnisation.
Vérifiez aussi si les biens sont couverts uniquement à l’adresse déclarée ou également lors des déplacements, sur chantier, dans un véhicule professionnel ou chez un client. Pour beaucoup d’artisans, le risque ne s’arrête pas à la porte de l’atelier.
La perte d’exploitation, souvent décisive
Après un incendie ou un dégât des eaux, l’indemnisation du matériel ne suffit pas toujours. Si l’activité s’interrompt plusieurs semaines, les loyers, salaires, crédits, abonnements et charges continuent. La garantie perte d’exploitation vise à compenser la baisse de marge pendant la période de reprise, dans les limites prévues au contrat.
Un bon critère de choix consiste à regarder la durée d’indemnisation : 3 mois, 6 mois, 12 mois ou plus selon les contrats. Pour un artisan dont l’activité dépend d’un local technique ou d’un atelier équipé, une durée trop courte peut créer un vrai trou de trésorerie.
Les garanties à adapter à votre métier, pas à une formule standard
Deux artisans peuvent payer une prime similaire et pourtant avoir des besoins très différents. La multirisque doit suivre la réalité du terrain : nature des travaux, réception du public, interventions chez les clients, stockage de produits sensibles, sous-traitance ou utilisation de machines spécifiques.
Responsabilité civile, décennale : ne pas confondre
La responsabilité civile professionnelle couvre les dommages causés à un client, un fournisseur ou un tiers dans le cadre de l’activité. Elle peut être intégrée à la multirisque ou souscrite séparément. Elle concerne par exemple un dommage matériel chez un client, une blessure liée à votre intervention ou une erreur ayant entraîné un préjudice.
Pour les artisans du bâtiment, la garantie décennale répond à une logique différente : elle couvre certains dommages affectant la solidité de l’ouvrage ou le rendant impropre à sa destination après réception des travaux. Elle ne remplace pas la multirisque professionnelle, et la multirisque ne remplace pas automatiquement la garantie décennale. Les deux contrats peuvent donc être nécessaires.
Des exemples de garanties selon les activités
Pour un coiffeur, une esthéticienne ou un artisan commerçant, l’attention porte souvent sur la réception du public, le vol, le bris de glace, les dommages sur les équipements et les stocks de produits. Le local accueille des clients et contient parfois des marchandises faciles à emporter : ces deux points doivent apparaître clairement dans le contrat.
Pour un plombier, un électricien ou un peintre, la priorité consiste à vérifier la couverture du matériel transporté, des chantiers en cours et des dommages causés chez les clients. Le contrat doit préciser ce qui se passe lorsque l’outillage se trouve hors du local déclaré.
Pour un boulanger, un traiteur ou un chocolatier, les garanties liées aux marchandises périssables, aux chambres froides, aux pertes de denrées et aux pannes électriques méritent une lecture attentive. Une coupure ou une panne peut avoir des conséquences rapides sur le stock.
Pour un menuisier, un métallier ou un mécanicien, regardez les plafonds prévus pour les machines, le risque incendie, le vol d’outillage et les aménagements de l’atelier. Une machine sous-assurée peut réduire fortement l’indemnisation au moment du sinistre.
Les points du contrat qui changent l’indemnisation
Comparer les prix ne suffit pas. Deux devis peuvent afficher les mêmes grandes garanties, mais prévoir des conditions d’indemnisation très différentes. C’est souvent là que se joue la qualité réelle d’une assurance multirisque professionnelle pour artisan.
Franchises, plafonds et vétusté
La franchise est le montant qui reste à votre charge après sinistre. Une prime basse peut cacher une franchise élevée, peu adaptée à de petits sinistres fréquents. Les plafonds d’indemnisation sont tout aussi importants : si votre outillage vaut 35 000 euros mais que le contrat limite le matériel à 15 000 euros, l’économie réalisée à la souscription peut coûter cher.
Regardez aussi le mode d’indemnisation : valeur à neuf, valeur de remplacement, valeur d’usage ou application d’un taux de vétusté. Pour des machines professionnelles, cette différence peut modifier fortement le montant versé après un sinistre. Le détail est parfois technique, mais il conditionne le niveau réel de protection.
Exclusions et obligations de sécurité
Les exclusions doivent être lues avant la signature, pas au moment du sinistre. Certains contrats limitent le vol en l’absence d’alarme, de serrure spécifique, de rideau métallique ou de coffre. D’autres excluent certains produits, certaines activités annexes ou des biens stockés en extérieur.
Imaginez votre contrat comme une horloge : chaque pièce doit être correctement réglée pour que l’ensemble fonctionne le jour où vous en avez besoin. Si l’activité déclarée ne correspond pas à vos prestations réelles, si le local secondaire n’est pas mentionné ou si le véhicule contient du matériel non couvert la nuit, le mécanisme se dérègle. Faire le tour de votre journée type, heure par heure, aide à repérer les zones oubliées : départ sur chantier, stockage temporaire, accueil client, livraison, fermeture du local, retour du matériel. Ces obligations de sécurité doivent correspondre à votre organisation réelle.
Comparer les devis avec une grille simple et fiable
Pour choisir sans se perdre, il est utile de comparer les contrats sur les mêmes bases. Un comparateur d’assurances professionnelles peut aider à obtenir plusieurs propositions, mais la qualité de la comparaison dépend du chiffre d’affaires, de l’activité exacte, de la valeur des biens, de la surface du local, de la présence de stock, de l’historique de sinistres et des garanties déjà souscrites.
| Critère | Ce qu’il faut vérifier | Pourquoi c’est important |
|---|---|---|
| Activité déclarée | Métier principal et activités secondaires | Une activité non déclarée peut limiter la prise en charge |
| Valeur des biens | Matériel, stock, aménagements, informatique | Évite une indemnisation insuffisante |
| Franchise | Montant par type de sinistre | Mesure le reste à charge réel |
| Plafonds | Limites par garantie et par événement | Protège contre les mauvaises surprises |
| Perte d’exploitation | Durée et méthode de calcul | Sécurise la trésorerie après sinistre |
Lors de la demande de devis, soyez précis sur votre statut et votre organisation : artisan seul, micro-entrepreneur, société avec salariés, local loué, atelier à domicile ou interventions majoritaires chez les clients. Plus le profil est clair, plus les offres reçues sont comparables. Une même prime annuelle peut couvrir des réalités très différentes si les plafonds, les franchises et les exclusions ne sont pas alignés.
Le bon choix : un contrat lisible, évolutif et cohérent avec vos risques
Une bonne multirisque professionnelle doit pouvoir évoluer avec votre activité. Achat d’une nouvelle machine, agrandissement du local, embauche, ajout d’une prestation, hausse du stock avant une période forte : chaque changement peut justifier une mise à jour. Prévenir l’assureur évite les écarts entre la réalité de l’entreprise et le contrat.
Avant de signer, demandez les conditions générales, les conditions particulières et un récapitulatif clair des garanties. Prenez le temps de comparer au moins trois éléments : ce qui est couvert, ce qui est exclu, et combien vous toucherez concrètement selon le type de sinistre. Pour un artisan, le meilleur contrat protège l’activité quotidienne sans empiler des options inutiles.
Si vous hésitez entre plusieurs offres, privilégiez celle qui décrit le plus clairement vos biens, vos locaux, vos responsabilités et vos conditions d’indemnisation. Une assurance multirisque professionnelle pour artisan bien choisie n’est pas seulement une dépense prudente : c’est un filet de sécurité qui permet de reprendre le travail plus vite quand un incident menace l’équilibre de l’entreprise.

- Assurance professionnelle entreprise : RC pro, décennale et multirisque sans confusion - 9 novembre 2026
- Assurance multirisque professionnelle pour artisan : protéger l’atelier sans payer les mauvaises garanties - 9 novembre 2026
- Assurance responsabilité professionnelle avocat : les clauses qui protègent vraiment un cabinet - 8 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assur pro : les garanties qui protègent votre activité après un incident
 RC pro coach sportif : obligatoire, blessures, coaching en ligne, que faut-il couvrir ?
 Assurance sécurité privée : une RC professionnelle ne couvre pas toutes vos missions
 Courtier assurance responsabilité civile professionnelle : utile pour comparer ou frais de trop ?