Assurance sécurité privée : une RC professionnelle ne couvre pas toutes vos missions
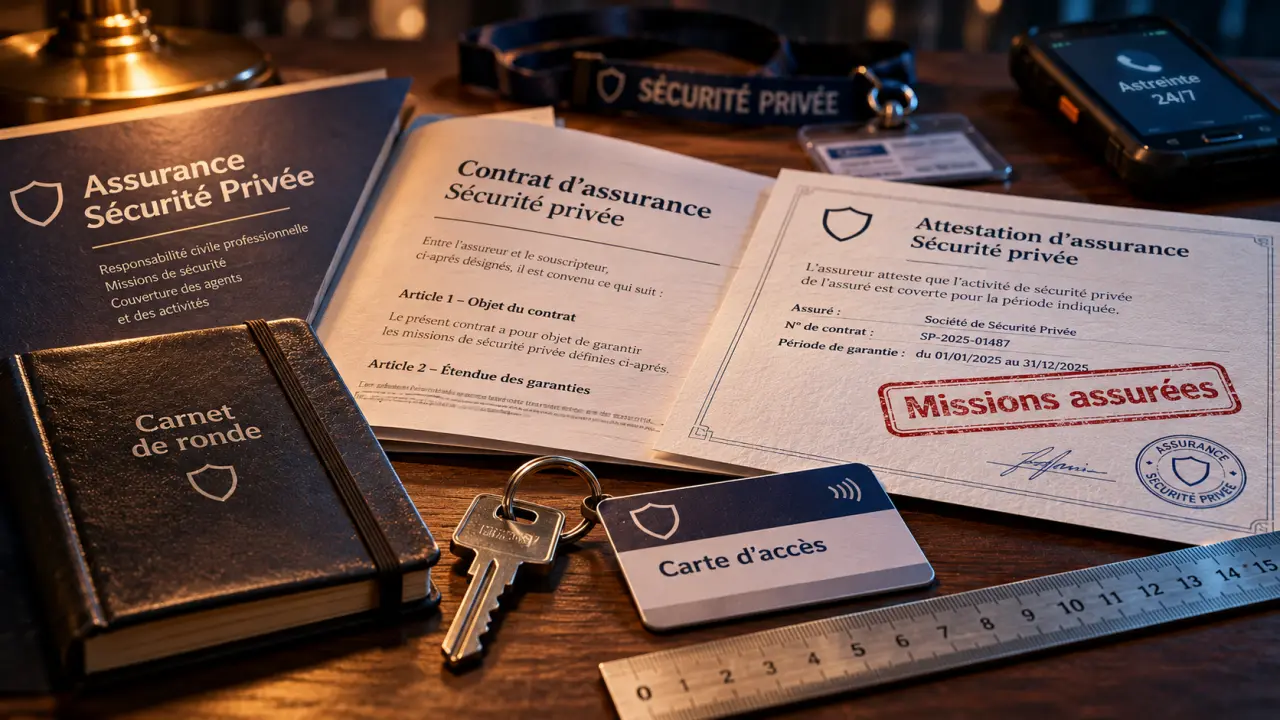
Une erreur de surveillance, une clé perdue ou une intervention contestée peuvent engager la responsabilité d’une entreprise de sécurité privée. Pour les activités privées de sécurité concernées par le Code de la sécurité intérieure, une assurance couvrant la responsabilité professionnelle est obligatoire. Mais détenir une attestation ne suffit pas : les missions réellement exercées doivent correspondre aux activités garanties, avec des plafonds et des exclusions adaptés aux risques.
Avant de souscrire une assurance sécurité privée, l’enjeu est donc de vérifier ce qui sera effectivement pris en charge : dommages causés pendant une ronde, défaillance de surveillance, intervention d’un sous-traitant ou perte d’un moyen d’accès confié par un client.
Partir des missions exercées, pas du nom du contrat
L’expression « assurance sécurité privée » ne désigne pas une garantie uniforme. Elle recouvre des contrats dont le périmètre varie selon l’assureur et les activités déclarées. Une entreprise de gardiennage n’a pas les mêmes expositions qu’un prestataire de télésurveillance ou qu’une équipe intervenant lors d’événements.
Testez vos connaissances sur l’assurance sécurité privée
Répondez aux six questions. Chaque réponse est corrigée dès sa validation.
Décrire précisément les prestations à assurer
Le questionnaire de souscription doit refléter le travail réel des équipes. Mentionner simplement « surveillance » peut laisser dans l’ombre des interventions sur alarme, des rondes avec conservation des clés ou des missions réalisées avec un chien. Les sites surveillés comptent aussi : commerce ouvert au public, entrepôt, chantier et établissement accueillant un événement ne présentent pas les mêmes risques.
- Surveillance humaine et gardiennage : contrôle des accès, rondes, surveillance de locaux et prévention des intrusions.
- Sécurité événementielle : filtrage, gestion des accès et surveillance dans les limites des missions autorisées.
- Télésurveillance et interventions : réception des alertes, transmission des consignes et déplacement sur site selon le service proposé.
- Prestations spécifiques : sécurité cynophile, protection physique des personnes ou autres activités nécessitant une acceptation explicite de l’assureur.
La sécurité incendie mérite également une déclaration précise lorsqu’elle fait partie de l’offre. Son régime ne se confond pas entièrement avec celui des activités privées de sécurité : mieux vaut détailler les tâches réalisées plutôt que supposer qu’elles sont automatiquement incluses.
Distinguer assurance et autorisation d’exercer
L’assurance ne remplace ni les autorisations nécessaires à l’entreprise ni les titres exigés des professionnels pour les activités réglementées. Réciproquement, une autorisation du CNAPS ne démontre pas que toutes les prestations sont assurées. La conformité réglementaire et la couverture assurantielle doivent être vérifiées séparément.
Lire les garanties à travers des sinistres concrets
Les intitulés commerciaux sont moins utiles que quelques situations réalistes. Demandez à l’assureur de préciser par écrit le traitement de chaque scénario correspondant à vos missions. Cette démarche permet de distinguer les garanties effectivement acquises de celles qui restent optionnelles.
| Situation | Garantie à examiner | Point de vigilance |
|---|---|---|
| Un agent endommage un équipement pendant sa mission. | Responsabilité civile exploitation ou professionnelle, selon le contrat. | Traitement des biens confiés ou sur lesquels l’agent intervient. |
| Une erreur de surveillance est reprochée après un vol. | Responsabilité civile professionnelle. | Conditions de mise en jeu et dommages immatériels couverts. |
| Un trousseau confié disparaît. | Extension relative aux clés, badges ou moyens d’accès confiés. | Frais de remplacement des serrures et de sécurisation. |
| Une personne se blesse lors d’une intervention. | Garantie des dommages corporels. | Circonstances de l’intervention et exclusions applicables. |
La responsabilité civile exploitation vise généralement les dommages liés au fonctionnement courant de l’entreprise, tandis que la responsabilité civile professionnelle concerne les conséquences d’une faute, d’une erreur ou d’une omission dans la prestation. Les frontières dépendent toutefois de la rédaction du contrat : ne présumez pas qu’une garantie compense automatiquement les limites de l’autre.
Après un vol chez un client, l’assureur du prestataire n’indemnise pas nécessairement les biens dérobés. Il faut notamment examiner si la responsabilité de l’entreprise de sécurité est engagée et si le dommage entre dans les garanties. Une assurance de responsabilité n’est pas une assurance des biens du client.
Enfin, distinguez la défense prévue lorsqu’un sinistre garanti met en cause votre responsabilité d’une protection juridique plus large. Cette dernière peut intervenir dans certains litiges, mais son périmètre doit être lu séparément.
Repérer les clauses qui limitent réellement l’indemnisation
Un plafond élevé sur la première page du devis ne résume pas la protection. La franchise, les sous-plafonds et les exclusions peuvent peser davantage sur un sinistre courant. La comparaison doit porter sur les conditions générales, les conditions particulières et les éventuelles extensions.
Plafonds, franchises et dommages immatériels
Vérifiez si les plafonds s’appliquent par sinistre, par année d’assurance ou selon une autre limite contractuelle. Certaines garanties disposent de montants inférieurs au plafond principal. Une franchise supportable pour un incident isolé peut aussi devenir lourde si plusieurs réclamations surviennent.
Les dommages immatériels demandent une attention particulière. Une interruption d’activité ou une perte financière réclamée par un client peut suivre un dommage matériel, mais aussi être invoquée sans dommage matériel préalable. Le contrat peut traiter ces deux situations différemment.
Sous-traitance et engagements envers les clients
Si vous sous-traitez certaines missions, vérifiez la couverture de votre responsabilité en tant que donneur d’ordre et demandez une attestation adaptée au sous-traitant. Son assurance ne remplace pas la vôtre. Examinez également les obligations d’information ou de contrôle prévues dans votre contrat.
Le contrat client fonctionne comme une poulie : un engagement apparemment limité peut démultiplier la charge supportée par le prestataire. Promettre une absence totale d’intrusion ou accepter des pénalités automatiques peut créer un écart avec l’assurance, qui ne couvre pas nécessairement les engagements contractuels dépassant votre responsabilité habituelle. Faites donc relire ensemble le cahier des charges, les clauses de responsabilité et les garanties avant de signer.
Contrôlez enfin la territorialité et les règles de déclenchement de la garantie dans le temps, notamment lors d’un changement d’assureur. Une réclamation peut arriver après la fin de la mission concernée.
Comparer les devis et maintenir une couverture à jour
Le prix dépend notamment de la nature des prestations, du chiffre d’affaires déclaré, des effectifs, des sites surveillés, des antécédents de sinistres et des garanties retenues. Sans ces éléments, annoncer un tarif représentatif serait trompeur. Pour obtenir des propositions comparables, transmettez le même descriptif d’activité à chaque interlocuteur.
- Préparez une fiche d’activité : prestations, types de clients, zones d’intervention, moyens utilisés et recours à la sous-traitance.
- Présentez des scénarios de sinistre : choisissez ceux qui correspondent à vos principales missions.
- Comparez les limites : franchises, exclusions, sous-plafonds et obligations de prévention.
- Obtenez les confirmations écrites : une explication orale ne remplace pas une clause ou un avenant.
À réception de l’attestation, contrôlez l’identité de l’entreprise, la période de validité et les activités mentionnées. Une attestation destinée à un appel d’offres doit correspondre aux prestations proposées, sans laisser supposer une couverture plus large que celle du contrat.
La vérification ne s’arrête pas à la souscription. Un nouveau marché, l’ajout d’une activité ou une modification importante de l’organisation peuvent nécessiter une déclaration à l’assureur. Signalez ces changements avant de vous engager, selon les obligations prévues au contrat.
En cas d’incident, conservez les consignes, rapports de ronde, échanges et éléments de traçabilité utiles, dans le respect des règles applicables aux données personnelles. Déclarez le sinistre dans les conditions et délais contractuels. La bonne assurance est celle qui correspond au travail effectivement réalisé, et dont les limites sont comprises avant la première réclamation.
- Carte professionnelle assurance : l’attestation qui bloque un dossier quand elle est mal libellée - 9 novembre 2026
- Assurance matériel chantier : la RC ne paie pas les dégâts de votre engin - 9 novembre 2026
- Assurance collaborateur libéral : le contrat du cabinet ne couvre pas tout - 8 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Entreprise fermée, garantie décennale maintenue : qui contacter et comment être indemnisé ?
 RCE entreprise : les accidents couverts et les limites à vérifier avant de signer
 Assurance responsabilité civile professionnelle du médecin hospitalier : ce que l’hôpital ne couvre pas toujours
 Assurance professionnelle agence de voyage : RC pro, garantie financière et pièges à éviter