Assurance responsabilité civile professionnelle du médecin hospitalier : ce que l’hôpital ne couvre pas toujours
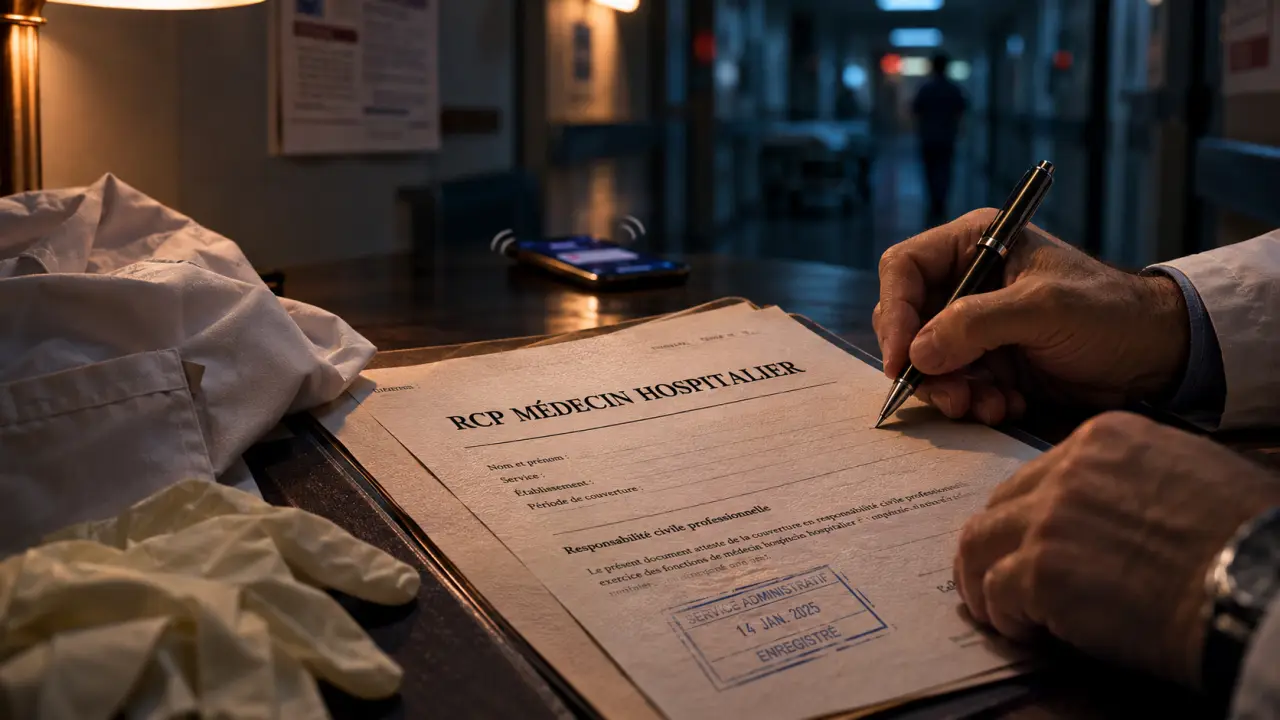
Un médecin hospitalier n’a pas nécessairement à indemniser lui-même un patient lorsqu’un dommage survient pendant les soins. À l’hôpital public, la responsabilité de l’établissement est généralement engagée pour les fautes commises dans le service. Mais cette protection ne remplace pas toutes les garanties d’une assurance personnelle : défense pénale, procédure ordinale, faute personnelle ou activité libérale appellent une analyse distincte. Pour choisir une assurance responsabilité civile professionnelle adaptée, il faut donc partir de votre statut et de vos activités réelles.
La protection de l’hôpital dépend de votre statut et de l’acte en cause
L’expression « médecin hospitalier » recouvre plusieurs situations : praticien d’un établissement public, médecin salarié d’une clinique, professionnel libéral intervenant dans une structure privée ou praticien hospitalier exerçant aussi une activité libérale. Le lieu où vous soignez ne suffit pas à déterminer qui répond du dommage. Le cadre juridique de l’intervention compte tout autant.
Quiz : comprendre la RCP du médecin hospitalier
Répondez aux six questions, puis validez pour découvrir votre score et les corrections.
À l’hôpital public : l’établissement répond généralement des fautes de service
Lorsqu’un médecin d’un hôpital public commet une faute dans l’exercice de ses fonctions, la demande d’indemnisation relève en principe de la responsabilité de l’établissement devant la juridiction administrative. Une erreur de diagnostic, une défaillance dans la surveillance ou un défaut d’organisation peuvent ainsi engager l’hôpital, selon les circonstances.
Il faut toutefois distinguer la faute de service de la faute personnelle détachable du service, susceptible d’engager le praticien personnellement. Cette qualification dépend des faits : elle ne se déduit pas automatiquement de la gravité du dommage ou de l’existence de poursuites pénales. En cas de mise en cause, mieux vaut éviter de qualifier soi-même la faute avant une analyse juridique.
Dans le privé : distinguer salariat et exercice libéral
Un médecin salarié d’un établissement privé bénéficie en principe de la couverture de son employeur pour les actes accomplis dans les limites de sa mission. Il doit néanmoins vérifier le périmètre exact de cette couverture, notamment pour les interventions extérieures et les activités annexes. Le médecin exerçant à titre libéral doit, quant à lui, souscrire une assurance de responsabilité civile professionnelle conformément au Code de la santé publique, y compris lorsqu’il intervient dans un établissement.
Une RCP personnelle et une protection juridique n’ont pas le même rôle
Un contrat destiné aux médecins hospitaliers peut réunir plusieurs garanties sous une même appellation commerciale. Il est essentiel de séparer l’indemnisation d’un dommage, la défense du praticien et l’accompagnement dans un litige. Une garantie utile pour l’un de ces besoins ne couvre pas nécessairement les autres.
La responsabilité civile professionnelle couvre un risque défini au contrat
La RCP personnelle peut intervenir lorsque votre responsabilité propre est recherchée, sous réserve des activités déclarées, des exclusions et des conditions du contrat. Elle n’a pas vocation à se substituer systématiquement à l’assurance de l’établissement. Les actes intentionnels et les sanctions pénales ne doivent pas être confondus avec un dommage accidentel susceptible d’être garanti.
La bonne question n’est donc pas seulement « suis-je assuré ? », mais « pour quels actes, dans quel cadre et avec quelles limites ? ». Un contrat conçu pour une activité hospitalière exclusivement salariée ne doit pas être supposé couvrir des consultations libérales ou des remplacements non déclarés.
La défense pénale et ordinale mérite une vérification séparée
Un patient peut déposer plainte alors même que l’indemnisation de son préjudice relève de l’établissement. La responsabilité pénale reste personnelle. Une procédure devant l’Ordre des médecins peut également nécessiter une défense spécifique. Vérifiez expressément la prise en charge de ces procédures, le choix de l’avocat, les plafonds d’honoraires et les conditions d’intervention.
La protection juridique peut aussi accompagner certains différends professionnels, mais son champ varie. Un litige statutaire, un conflit avec l’employeur ou une contestation contractuelle ne sont pas automatiquement couverts. À l’hôpital public, la protection fonctionnelle constitue un autre dispositif, distinct de l’assurance personnelle, dont l’octroi dépend des conditions légales et de la situation.
Les activités à déclarer pour éviter une zone non couverte
La spécialité ne décrit pas à elle seule votre exposition. Un anesthésiste, un psychiatre ou un urgentiste peut exercer dans plusieurs cadres, avec des garanties différentes. Avant toute souscription, transmettez à l’assureur une description fidèle de votre pratique et demandez une confirmation écrite des activités couvertes.
- Activité libérale à l’hôpital : elle doit être identifiée comme telle et bénéficier d’une couverture adaptée à cet exercice.
- Remplacements et vacations extérieures : précisez le statut, la structure d’accueil et la nature des actes réalisés.
- Téléconsultation ou téléexpertise : vérifiez leur inclusion et les éventuelles limites territoriales.
- Expertise, conseil ou enseignement avec actes de soins : demandez si une garantie particulière est nécessaire.
- Missions bénévoles ou à l’étranger : ne présumez pas qu’elles sont couvertes parce qu’elles sont occasionnelles ou non rémunérées.
Pour repérer les angles morts, regardez votre exercice comme un horizon plutôt que comme une fiche de poste : où s’arrête la mission hospitalière et où commence une autre activité ? Une consultation supplémentaire, une mission humanitaire ou un changement de statut peut déplacer cette frontière. Tenir une courte liste de vos cadres d’intervention, puis la revoir à chaque évolution professionnelle, permet de détecter un besoin d’extension avant le premier acte.
Les internes, assistants et praticiens en formation doivent également vérifier les dispositions correspondant à leur statut. Une garantie souscrite pendant les études ne reste pas nécessairement adaptée après une prise de fonctions ou le début de remplacements.
Comparer les contrats sur les clauses, pas seulement sur la cotisation
Deux contrats portant le même intitulé peuvent offrir des protections sensiblement différentes. Demandez les conditions générales, les conditions particulières et le tableau des garanties. Une attestation d’assurance confirme une couverture, mais ne permet pas, à elle seule, d’en comprendre toutes les limites.
| Point à examiner | Vérification utile |
|---|---|
| Activités assurées | Votre spécialité, votre statut et vos activités annexes sont-ils correctement décrits ? |
| Plafonds et franchises | Quels montants s’appliquent par sinistre et par période d’assurance ? Quelle part reste à votre charge ? |
| Frais de défense | Sont-ils inclus dans le plafond principal ou couverts séparément ? |
| Procédures couvertes | La défense pénale et ordinale est-elle expressément prévue ? |
| Exclusions et territoire | Certains actes, missions ou pays sont-ils exclus ? |
| Application dans le temps | Quelles conditions concernent les actes antérieurs et les réclamations après la fin du contrat ? |
La dimension temporelle mérite une attention particulière : une réclamation peut arriver après un changement d’assureur, une cessation d’activité ou un départ à la retraite. Faites préciser les mécanismes de reprise du passé et de garantie subséquente applicables. Ne résiliez pas un contrat sans avoir vérifié la continuité de votre couverture.
En cas de réclamation, coordonner rapidement les interlocuteurs
Une demande d’explications, une convocation ou un courrier d’avocat ne signifie pas qu’une faute est établie. En revanche, ces documents doivent être traités sans attendre. Prévenez le service compétent de l’établissement et votre assureur personnel selon les délais et modalités prévus au contrat, sans supposer que l’un informera automatiquement l’autre.
- Conservez les courriers reçus et notez les dates de réception.
- Préservez les éléments utiles du dossier dans le respect du secret médical et des règles de l’établissement.
- Ne modifiez pas rétrospectivement le dossier médical ; toute précision ultérieure doit rester datée et identifiable.
- Demandez un accompagnement avant une réponse juridique détaillée ou un engagement indemnitaire.
L’objectif est de savoir qui organise votre défense, qui répond à la demande d’indemnisation et si vos intérêts concordent avec ceux de l’établissement. Une assurance responsabilité civile professionnelle bien choisie ne promet pas de couvrir toute situation : elle rend ces responsabilités lisibles et vous donne un interlocuteur lorsque votre position personnelle doit être défendue.
- Carte professionnelle assurance : l’attestation qui bloque un dossier quand elle est mal libellée - 9 novembre 2026
- Assurance matériel chantier : la RC ne paie pas les dégâts de votre engin - 9 novembre 2026
- Assurance collaborateur libéral : le contrat du cabinet ne couvre pas tout - 8 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Entreprise fermée, garantie décennale maintenue : qui contacter et comment être indemnisé ?
 L’assurance tous risques chantier finance les réparations avant la fin des travaux
 RCE entreprise : les accidents couverts et les limites à vérifier avant de signer
 Comptabilisation d’un remboursement d’assurance : 7587 ou 757, selon le sort du bien