Assurance matériel chantier : la RC ne paie pas les dégâts de votre engin
Une pelle endommagée, un groupe électrogène volé ou une nacelle immobilisée ne relèvent pas nécessairement de la même garantie. L’assurance du matériel de chantier doit distinguer les dommages causés aux tiers, les dommages subis par l’équipement et les frais liés à son arrêt. L’obligation d’assurance dépend notamment de la nature de l’engin et de son usage ; la protection de la machine elle-même demande une vérification distincte.
Identifier le bon contrat avant de chercher une formule
L’expression « assurance matériel chantier » recouvre plusieurs protections complémentaires. Une responsabilité civile peut intervenir lorsqu’un engin blesse un tiers ou endommage son bien, sans financer la réparation de cet engin. À l’inverse, une assurance bris de machine vise certains dommages matériels, sans remplacer les garanties de responsabilité.
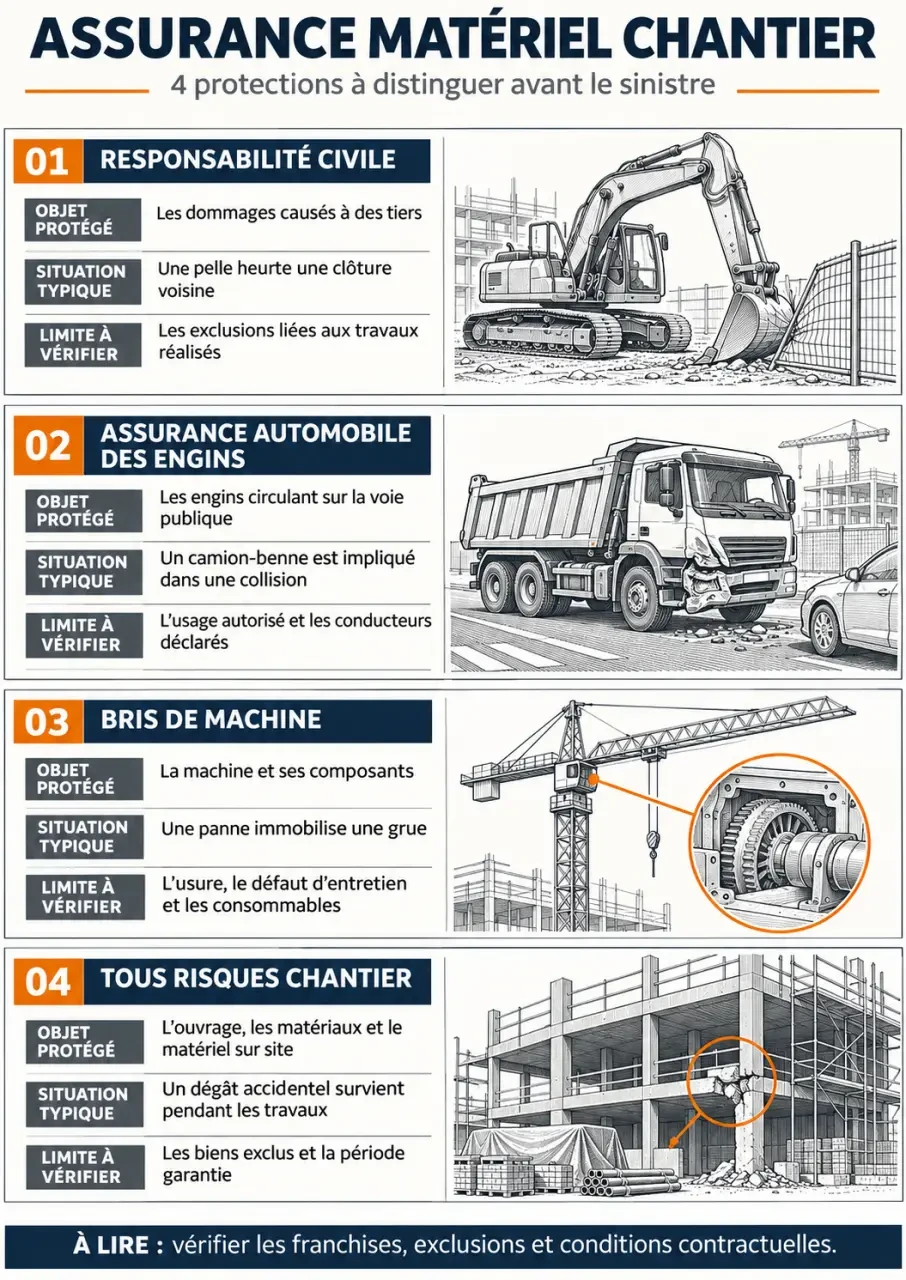
| Protection | Objet principal | Point à vérifier |
|---|---|---|
| Responsabilité civile de l’entreprise | Dommages causés aux tiers dans le cadre de l’activité | Utilisation des engins en fonction outil et exclusions automobiles |
| Assurance automobile | Responsabilité liée aux véhicules terrestres à moteur | Qualification de l’engin, usages déclarés et garanties de dommages éventuelles |
| Bris de machine | Dommages subis par les équipements assurés | Causes internes, externes, exclusions et phases couvertes |
| Tous risques chantier | Dommages affectant l’opération de construction selon le contrat | Inclusion éventuelle du matériel, jamais à présumer |
Circulation et fonction outil : faire préciser la frontière
En France, un engin relevant des véhicules terrestres à moteur est soumis à l’obligation d’assurance de responsabilité civile automobile. Un usage limité à un terrain privé ne suffit pas à écarter cette obligation. Lorsqu’il travaille en « fonction outil », par exemple lorsqu’une pelle creuse, l’analyse de la responsabilité dépend des circonstances du dommage et des contrats applicables.
Demandez donc une confirmation écrite sur les déplacements, les manœuvres et le travail proprement dit. La responsabilité décennale, qui concerne certains dommages à l’ouvrage pendant 10 ans, ne remplace pas davantage l’assurance de la machine.
Partir des équipements et de leur journée réelle
Artisans, entreprises de travaux publics et loueurs peuvent avoir besoin d’une couverture pour des matériels très différents. L’assurabilité et les conditions dépendent de l’équipement déclaré : une mini-pelle, une grue, une bétonnière, un compresseur ou une machine de second œuvre ne présentent pas les mêmes risques.
- Terrassement et compactage : pelle, chargeuse ou rouleau exposés au renversement, au choc et à l’affaissement du terrain.
- Levage et manutention : grue, nacelle ou chariot pouvant subir une collision ou un incident de manœuvre.
- Béton et énergie : pompe à béton, groupe électrogène ou compresseur exposés à des dommages mécaniques ou électriques.
- Outillage et second œuvre : machines à bois, équipements de découpe et outils transportables dont il faut vérifier l’inclusion et les conditions contre le vol.
Ne décrivez pas uniquement le métier de l’entreprise. Précisez où chaque machine travaille, stationne et voyage. Une couverture en activité n’implique pas automatiquement une protection au repos, en réserve dans un dépôt, pendant le montage-démontage ou sur un porte-engins. Chargement, déchargement et transport doivent être examinés séparément.
Location, crédit-bail et LLD : répartir les engagements
Pour un matériel loué, vérifiez qui assure le bien, quelles franchises restent au locataire et si les usages prévus sont autorisés. Une protection proposée par le loueur ne doit pas être assimilée sans lecture à une couverture intégrale. En crédit-bail ou en location longue durée, rapprochez les exigences du financeur des garanties souscrites, notamment en cas de destruction ou de vol. Un loueur doit aussi déclarer explicitement son activité et les conditions de mise à disposition.
Examiner les causes de dommage, pas seulement le mot « panne »
Le bris de machine peut couvrir des dommages mécaniques, hydrauliques, électriques ou électroniques. Il ne constitue toutefois pas une garantie générale de bon fonctionnement : la cause du dommage doit entrer dans le périmètre contractuel.
Bris interne et dommages extérieurs
Les causes internes peuvent comprendre une erreur de conception ou de calcul, un vice de construction ou la défaillance d’un appareil de contrôle, de régulation ou de sécurité. Ces événements sont notamment cités par SMABTP. Leur prise en charge dépend de la formule et des conditions retenues.
Les dommages extérieurs peuvent inclure collision, choc, éboulement, renversement ou fausse manœuvre. Incendie, foudre, vandalisme, malveillance et certains événements naturels peuvent également figurer au contrat. Le vol et la tentative de vol doivent être vérifiés expressément : ils ne découlent pas automatiquement de la présence d’une garantie bris de machine.
Usure et fuites : les limites à lire en priorité
YES Assurances indique que l’usure normale, les pièces d’usure et certaines fuites non consécutives à un dommage garanti sont généralement exclues, sous réserve des conditions générales. Un flexible vieillissant et un circuit hydraulique endommagé par un choc ne doivent donc pas être traités comme une situation identique.
Faites également préciser le traitement du défaut d’entretien, des dégradations progressives et des défauts préexistants. Conservez les justificatifs de maintenance : la prévention réduit les risques, mais ne crée aucune garantie absente du contrat.
Protéger la trésorerie pendant l’immobilisation
Le coût d’un sinistre ne s’arrête pas à la facture du réparateur. Il peut falloir récupérer un engin, l’acheminer vers un atelier et louer une machine pour poursuivre les travaux. Les garanties de remorquage, de retirement et de matériel de remplacement répondent à ces besoins lorsqu’elles sont prévues. Le retirement désigne la récupération ou l’enlèvement du matériel après l’incident.
Pensez votre organisation comme un radeau : ce n’est pas toujours la pièce la plus coûteuse qui maintient l’ensemble à flot. Un petit groupe électrogène peut alimenter plusieurs postes de travail et devenir le point de blocage du chantier. Classez donc les équipements selon l’activité qu’ils permettent de maintenir, pas seulement selon leur prix, puis repérez ceux pour lesquels une solution de remplacement rapide est indispensable.
Les frais supplémentaires d’exploitation et les pertes d’exploitation ne sont pas automatiquement indemnisés avec les réparations. Vérifiez les dépenses admissibles, les plafonds, la durée de prise en charge et les éventuels délais de carence.
La base d’indemnisation compte aussi : valeur de remplacement, vétusté et franchise peuvent modifier le reste à charge. SMABTP présente 2 formules, Essentiel et Sérénité, ainsi qu’une option valeur à neuf jusqu’à 36 mois, selon ses conditions. Cette durée n’est pas une règle applicable à tous les assureurs.
Préparer un devis comparable et un dossier exploitable
Une cotisation seule ne permet pas de comparer deux offres. Demandez des propositions établies sur le même inventaire, les mêmes usages et les mêmes valeurs. Le coût dépend notamment du matériel, de sa valeur, de son exposition et des garanties demandées ; aucun tarif unique ne correspond à tous les parcs.
- Recensez les équipements : identification, ancienneté, valeur, propriétaire et mode de financement.
- Décrivez les usages : travail, circulation, stockage, transport et éventuelle location à des tiers.
- Comparez les garanties : dommages internes et externes, vol, franchises, plafonds et exclusions.
- Vérifiez l’indemnisation : vétusté, conditions de valeur à neuf et frais consécutifs.
- Faites confirmer les exigences de prévention : stationnement, protections antivol et entretien.
En cas de sinistre, sécurisez les lieux sans vous exposer, documentez les dommages et contactez rapidement l’assureur selon les modalités du contrat. Conservez photos, factures et justificatifs d’entretien ; avant toute réparation non urgente, demandez ses instructions pour préserver les constatations utiles à l’expertise.
Le bon arbitrage consiste à couvrir les dommages que l’entreprise ne pourrait pas absorber et les immobilisations qu’elle ne pourrait pas gérer. Une franchise acceptable sur un outil remplaçable peut devenir problématique sur une machine essentielle : comparez toujours le reste à charge et la capacité réelle à poursuivre le chantier.
- Carte professionnelle assurance : l’attestation qui bloque un dossier quand elle est mal libellée - 9 novembre 2026
- Assurance matériel chantier : la RC ne paie pas les dégâts de votre engin - 9 novembre 2026
- Assurance collaborateur libéral : le contrat du cabinet ne couvre pas tout - 8 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance ERP : quelles garanties pour protéger le public, les locaux et l’activité ?
 Assurance événementielle : couvrir les dommages sans confondre RC organisateur et annulation
 Garantie financière : ce qu’elle couvre et les règles à vérifier avant de souscrire
 Assurance professionnelle formation : RC pro, locaux et stagiaires à ne pas laisser hors champ