Carte professionnelle assurance : l’attestation qui bloque un dossier quand elle est mal libellée
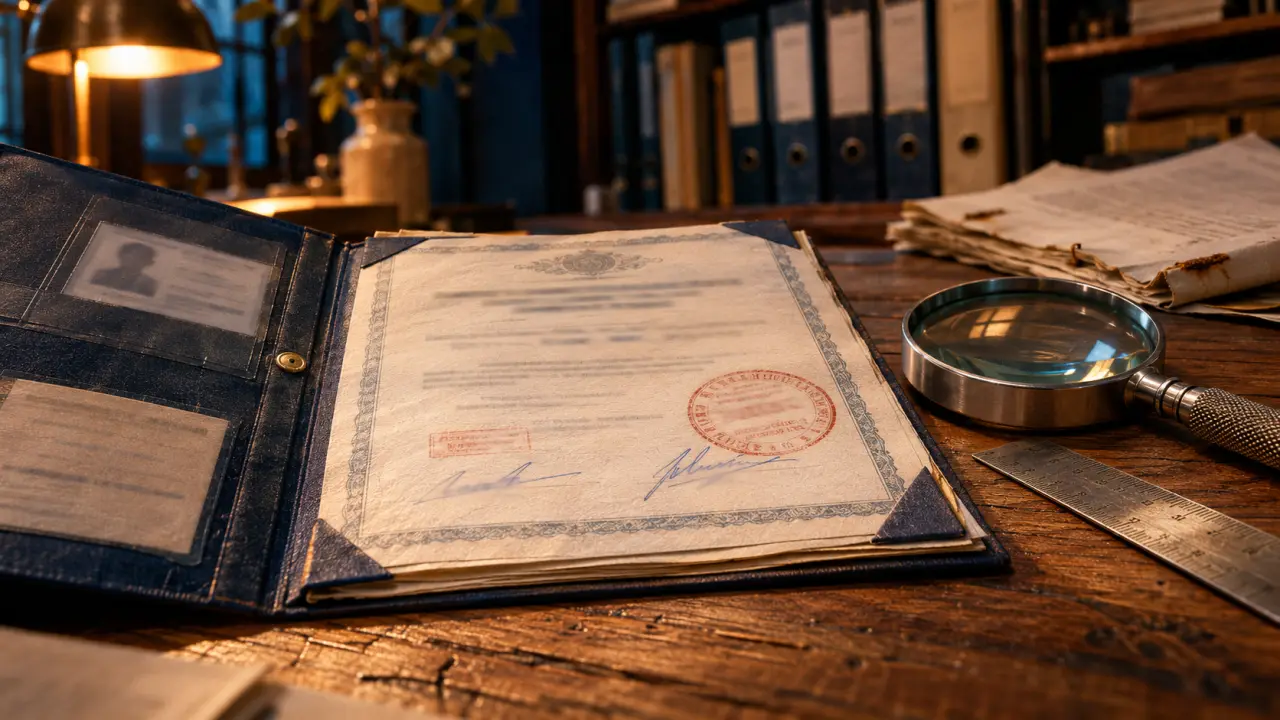
Pour obtenir ou renouveler une carte professionnelle, l’assurance demandée n’est pas un simple justificatif administratif. Elle sert à prouver que votre activité est couverte en cas de dommage causé à un client, à un tiers ou à un bien confié. Le point délicat tient souvent au libellé : une attestation trop vague, une activité mal décrite ou une garantie absente peut retarder un dossier pourtant complet sur le reste.
La bonne approche consiste à partir de votre métier, de l’autorité qui délivre la carte et des risques réellement exercés, puis à comparer les contrats capables de produire une attestation conforme. C’est particulièrement vrai pour l’immobilier, le transport de personnes, la sécurité privée ou certaines prestations réglementées.
Ce que signifie vraiment “carte professionnelle assurance”
Une carte professionnelle n’est pas une assurance
La carte professionnelle est une autorisation d’exercer ou une preuve d’aptitude délivrée par une autorité compétente selon le métier. L’assurance, elle, est l’un des justificatifs qui peut être exigé pour obtenir cette carte, la renouveler ou exercer légalement. En pratique, la recherche “carte professionnelle assurance” renvoie donc surtout à une question précise : quelle couverture faut-il présenter pour que le dossier soit accepté ?
Dans la plupart des cas, le document attendu est une attestation de responsabilité civile professionnelle. Elle confirme que l’entreprise, l’indépendant ou le professionnel est couvert si son activité provoque un préjudice. Selon le secteur, d’autres garanties peuvent être nécessaires : garantie financière, assurance des véhicules, multirisque professionnelle, protection juridique ou couverture des biens confiés.
Pourquoi le libellé de l’attestation compte autant
Une attestation d’assurance professionnelle ne se résume pas au nom de l’assureur ou au montant de garantie. Elle doit correspondre à l’activité déclarée. Un professionnel de l’immobilier qui demande une carte liée à la transaction ne présente pas le même niveau de risque qu’un gestionnaire locatif manipulant des fonds. Un chauffeur VTC n’a pas les mêmes obligations qu’un consultant qui se déplace ponctuellement chez ses clients.
Le libellé fonctionne comme un filtre : si les informations correspondent, le dossier avance ; si l’activité assurée ne recouvre pas exactement l’activité autorisée, la demande peut être bloquée. L’attestation doit donc couvrir les bons risques, au bon niveau, sans écart entre ce que vous faites, ce que vous déclarez et ce que l’assureur accepte de garantir. Avant de transmettre un justificatif, vérifiez les mots employés, les exclusions visibles et la période de validité.
Les métiers où l’assurance pèse le plus dans la demande de carte
Immobilier : carte T, gestion et garantie financière
Dans l’immobilier, la carte professionnelle est un sujet central. Les activités de transaction, de gestion immobilière ou de syndic nécessitent une carte adaptée, généralement instruite via la CCI. L’assurance responsabilité civile professionnelle figure parmi les pièces attendues, car les erreurs peuvent avoir des conséquences financières importantes : mauvais conseil, mandat irrégulier, omission d’information ou faute dans la gestion d’un dossier.
Lorsque le professionnel détient des fonds pour le compte de clients, la garantie financière doit être traitée séparément. Elle ne remplace pas la responsabilité civile professionnelle : elle répond à un autre besoin, celui de sécuriser les sommes détenues. Un agent immobilier, un administrateur de biens ou un syndic doit donc distinguer clairement les deux garanties au moment de comparer les offres.
Transport de personnes : carte professionnelle et assurance d’exploitation
Pour les chauffeurs VTC ou taxis, la carte professionnelle concerne la capacité à exercer, mais l’activité impose aussi une assurance cohérente avec le transport de personnes à titre onéreux. La simple assurance auto personnelle ne suffit pas. Il faut généralement une couverture adaptée au véhicule, aux passagers, aux trajets professionnels et à l’exploitation de l’activité.
La comparaison doit porter sur la responsabilité civile liée à la circulation, mais aussi sur les garanties utiles en cas d’immobilisation, d’accident avec client à bord ou de litige commercial. Le prix ne doit pas être le seul critère : une franchise très élevée ou une exclusion sur certaines plateformes peut coûter bien plus cher qu’une cotisation légèrement supérieure.
Sécurité privée et prestations réglementées
Dans la sécurité privée, la carte professionnelle individuelle relève d’une logique d’autorisation, tandis que l’entreprise doit pouvoir justifier d’une couverture adaptée à ses missions. Gardiennage, surveillance humaine, événementiel, rondes, intervention sur alarme : les risques varient fortement selon les prestations réalisées.
Une assurance trop générale peut être insuffisante si elle ne reprend pas les missions exactes. Les dommages corporels, les dégradations de biens, les erreurs d’intervention ou les litiges avec un donneur d’ordre doivent être examinés avec attention. Là aussi, l’attestation doit parler le même langage que les contrats signés avec les clients.
Les garanties à comparer avant de souscrire
Responsabilité civile professionnelle : le socle
La responsabilité civile professionnelle couvre les conséquences financières des dommages causés à un tiers dans le cadre de l’activité. Elle peut concerner une erreur, une négligence, un retard, une faute de conseil ou un dommage matériel. Pour une carte professionnelle, c’est souvent la garantie la plus regardée, car elle prouve que le professionnel ne laisse pas ses clients sans recours en cas de problème.
Au moment de comparer, regardez surtout les activités déclarées, les plafonds d’indemnisation, les franchises, les exclusions et la territorialité. Une activité exercée en ligne, à domicile, sur chantier, en agence ou chez le client ne produit pas les mêmes risques. Une bonne assurance est celle qui colle à votre pratique réelle, pas celle qui affiche seulement le tarif le plus bas.
Garantie financière, multirisque et protection juridique
La garantie financière concerne surtout les professions amenées à détenir des fonds pour le compte de tiers. Elle est distincte de la responsabilité civile professionnelle et peut être obligatoire dans certaines situations. La multirisque professionnelle, de son côté, protège les locaux, le matériel, le mobilier, parfois les pertes d’exploitation selon les contrats.
La protection juridique mérite aussi l’attention. Elle peut accompagner un professionnel en cas de litige avec un client, un fournisseur, un bailleur ou un partenaire. Elle ne remplace pas la RC Pro, mais elle aide à financer l’accompagnement juridique, les démarches amiables ou certaines procédures prévues au contrat.
| Garantie | Rôle principal | Point à vérifier |
|---|---|---|
| RC professionnelle | Couvrir les dommages causés aux tiers | Activités assurées et exclusions |
| Garantie financière | Sécuriser les fonds détenus pour autrui | Montant garanti et conditions d’usage |
| Multirisque professionnelle | Protéger les locaux et équipements | Valeur du matériel et risques couverts |
| Protection juridique | Accompagner les litiges professionnels | Plafonds, délais et domaines couverts |
Les erreurs qui retardent un dossier de carte professionnelle
Présenter une attestation trop ancienne ou incomplète
Une attestation doit être à jour, lisible et cohérente avec la période demandée. Un document expiré, une raison sociale différente, une adresse obsolète ou une activité imprécise peut entraîner une demande de complément. Cela paraît secondaire, mais ces détails créent souvent des allers-retours inutiles.
Avant dépôt, contrôlez les informations administratives : nom de l’entreprise, numéro SIREN ou SIRET, forme juridique, adresse, date d’effet, date d’échéance, activité couverte. Si vous exercez sous une nouvelle structure, après une modification d’activité ou un changement de statut, demandez une attestation actualisée à l’assureur.
Confondre obligation réglementaire et protection utile
Le minimum exigé pour une carte professionnelle n’est pas toujours suffisant pour travailler sereinement. Une attestation peut permettre de passer une formalité tout en laissant des angles morts importants : sous-traitance non couverte, activité accessoire oubliée, plafonds trop faibles, locaux non assurés, véhicule utilisé professionnellement mais mal déclaré.
La comparaison doit donc intégrer vos contrats clients, vos lieux d’intervention, votre chiffre d’affaires prévisionnel, la valeur des biens manipulés et la gravité possible d’un sinistre. Un professionnel qui débute peut rechercher une formule simple, mais il doit pouvoir la faire évoluer rapidement si son activité se développe.
Comparer les assurances sans perdre de temps
Préparer les bonnes informations avant de demander un devis
Pour obtenir des devis pertinents, préparez une description claire de votre activité. Indiquez votre métier exact, les prestations réalisées, votre statut, votre chiffre d’affaires estimé, vos locaux, vos véhicules éventuels, l’existence de salariés ou de sous-traitants, ainsi que la carte professionnelle visée. Plus les informations sont précises, plus l’attestation finale a de chances d’être exploitable.
Sur un comparateur d’assurances professionnelles, l’intérêt est de mettre en parallèle les offres par métier et par garantie : RC Pro seule, formule avec garantie financière, multirisque, protection juridique ou contrat adapté à un secteur réglementé. Cette lecture évite de comparer deux prix qui ne couvrent pas du tout les mêmes risques.
Vérifier l’attestation avant de signer définitivement
Avant de valider un contrat, demandez si l’assureur peut fournir une attestation conforme à votre dossier de carte professionnelle. Ce point doit être traité avant le paiement final lorsque le délai est serré. Une offre intéressante sur le papier perd beaucoup de valeur si elle ne permet pas d’obtenir le justificatif attendu.
Le bon réflexe consiste à comparer trois éléments ensemble : le coût annuel, les garanties réellement incluses et la qualité du document remis. Pour une activité réglementée, l’assurance n’est pas seulement une dépense obligatoire ; c’est aussi une preuve de sérieux. Bien choisie, elle sécurise la demande de carte, rassure les clients et évite de découvrir trop tard qu’un risque important n’était pas couvert.
- Carte professionnelle assurance : l’attestation qui bloque un dossier quand elle est mal libellée - 9 novembre 2026
- Assurance matériel chantier : la RC ne paie pas les dégâts de votre engin - 9 novembre 2026
- Assurance collaborateur libéral : le contrat du cabinet ne couvre pas tout - 8 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 L’assurance tous risques chantier finance les réparations avant la fin des travaux
 Comptabilisation d’un remboursement d’assurance : 7587 ou 757, selon le sort du bien
 Multirisque professionnelle Allianz : couverture adaptée ou garanties trop larges ?
 Assurance professionnelle bureau d’études VRD : les garanties et exclusions qui évitent les angles morts