Multirisque professionnelle Allianz : couverture adaptée ou garanties trop larges ?
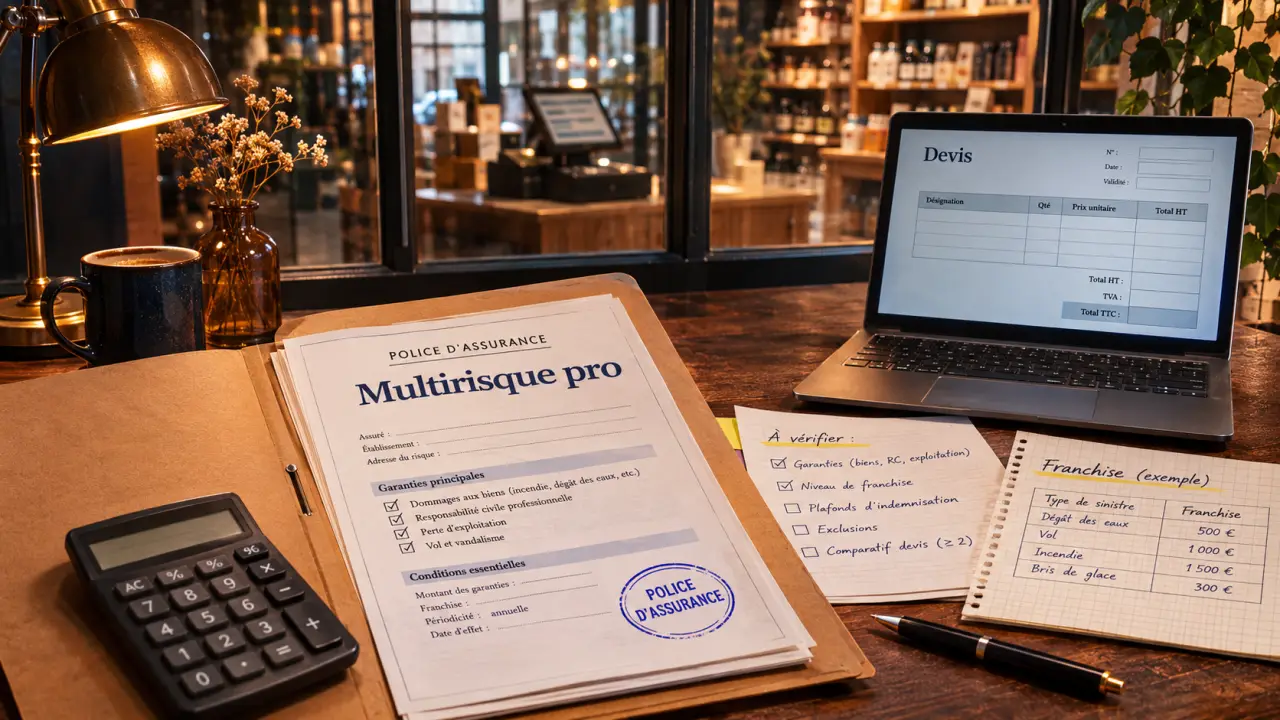
La multirisque professionnelle Allianz intéresse surtout les entrepreneurs qui veulent regrouper plusieurs protections dans un seul contrat : locaux, matériel, responsabilité, pertes financières, parfois assistance ou options spécifiques. La vraie question n’est pas de savoir si le contrat est « bon » dans l’absolu, mais s’il couvre les risques de votre métier sans vous faire payer des garanties secondaires.
Pour un commerce, un cabinet, une agence ou une petite entreprise de services, la bonne lecture consiste à partir de l’activité exercée, des biens à protéger et des conséquences d’un arrêt d’exploitation. C’est là que la comparaison devient utile : deux contrats multirisques peuvent sembler proches, tout en différant fortement sur les plafonds, exclusions, franchises et options incluses.
Ce que peut couvrir une multirisque professionnelle chez Allianz
Une assurance multirisque professionnelle sert de socle de protection pour l’entreprise. Chez un assureur généraliste comme Allianz, elle peut s’adresser à des profils variés : commerçants, professions libérales, prestataires de services, artisans ou petites structures disposant de locaux professionnels. Les garanties exactes dépendent du contrat proposé, du métier déclaré et des options retenues.
Les biens professionnels et les locaux
Le premier bloc concerne généralement les dommages matériels. Il peut s’agir des locaux professionnels, lorsque l’entreprise en est propriétaire, ou des aménagements réalisés dans un local loué. Le mobilier, le matériel informatique, les machines, les marchandises ou les stocks peuvent aussi entrer dans le périmètre, selon la déclaration faite à la souscription.
Les événements couverts varient selon les conditions du contrat : incendie, dégât des eaux, vol, vandalisme, bris de glace, événements climatiques ou dommages électriques peuvent être proposés. La vigilance doit porter sur la valeur assurée. Un stock saisonnier, un atelier équipé ou un cabinet avec du matériel coûteux nécessitent une estimation réaliste, faute de quoi l’indemnisation peut être insuffisante.
La responsabilité civile liée à l’activité
La multirisque peut intégrer une responsabilité civile professionnelle ou une responsabilité civile exploitation. La première vise les dommages causés à un client dans le cadre de la prestation professionnelle ; la seconde concerne plutôt les incidents liés à la vie courante de l’entreprise, par exemple un client qui chute dans un local ou un dégât causé lors d’une intervention.
Ce point mérite une attention particulière, car certains métiers ont des besoins très spécifiques. Un consultant, un commerçant, un restaurateur, un artisan du bâtiment ou un professionnel de santé ne présentent pas les mêmes risques. Pour les activités réglementées ou techniques, il faut vérifier si une assurance dédiée reste nécessaire en complément, notamment lorsqu’une garantie obligatoire s’applique.
Les garanties à examiner avant de signer
Le nom du contrat ne suffit pas. Une multirisque professionnelle Allianz peut être modulée, et cette modularité impose de lire les détails. Le prix n’a de sens que si vous savez ce qui est réellement inclus, ce qui est optionnel et ce qui reste exclu.
Les pertes d’exploitation
La garantie pertes d’exploitation est souvent décisive. Elle vise à compenser une baisse ou une interruption d’activité après un sinistre garanti, par exemple un incendie ou un dégât des eaux rendant le local inutilisable. Pour une boutique, un salon, un restaurant ou un cabinet recevant du public, quelques semaines de fermeture peuvent peser plus lourd que le remplacement du matériel abîmé.
Il faut regarder la durée d’indemnisation, le mode de calcul de la marge brute, les délais de carence et les événements déclencheurs. Une garantie pertes d’exploitation ne fonctionne pas pour n’importe quelle difficulté commerciale : elle est généralement liée à un dommage matériel couvert par le contrat. C’est un point à clarifier avant la souscription.
Les franchises, plafonds et exclusions
Le contrat le moins cher peut devenir coûteux si les franchises sont élevées ou si les plafonds sont trop bas. Une franchise de quelques centaines d’euros peut être acceptable sur un petit sinistre, mais beaucoup moins si les incidents sont fréquents. À l’inverse, un plafond généreux sur une garantie peu utile à votre métier ne compense pas une protection faible sur votre risque principal.
Les exclusions sont tout aussi importantes. Certains biens peuvent être couverts uniquement sous conditions, comme les marchandises en vitrine, le matériel transporté, les espèces, les biens confiés ou les équipements utilisés hors des locaux. Pour les professionnels qui se déplacent ou stockent des biens de valeur, ces limites de garantie doivent être discutées dès le devis.
Un contrat multirisque fonctionne un peu comme un corridor de sécurité : l’entreprise circule entre plusieurs zones de risque, du local au client, du stock à la trésorerie, du matériel au chiffre d’affaires. Si une protection manque au mauvais endroit, tout le parcours devient vulnérable. Lire les garanties dans cet ordre, en suivant le trajet réel d’un sinistre, aide à repérer les angles morts : où commence le dommage, quelles conséquences il entraîne, quelle garantie prend le relais et à quel moment l’indemnisation s’arrête.
Pour quels professionnels Allianz peut être pertinent
Allianz peut convenir aux entreprises qui recherchent un interlocuteur connu, un contrat structuré et des garanties adaptables. Mais la pertinence dépend surtout de l’adéquation entre l’offre et votre activité réelle.
Commerces et entreprises avec locaux
Les commerces physiques ont souvent besoin d’un contrat large : local, enseigne, vitrine, stock, caisse, responsabilité envers les clients et pertes d’exploitation. Pour une boutique avec passage du public, la question du vol, du bris de glace, des dommages aux marchandises et de l’arrêt d’activité doit être centrale.
Un professionnel installé dans une grande ville n’a pas forcément les mêmes contraintes qu’une activité en zone moins dense : loyers plus élevés, flux client plus important, valeur du stock, voisinage commercial, dépendance à l’emplacement. Même sans raisonner uniquement par localisation, le devis doit refléter la réalité économique du local et non une estimation standard.
Prestataires de services, cabinets et professions libérales
Pour les bureaux, agences, cabinets de conseil ou professions libérales, le matériel informatique, les données, la responsabilité professionnelle et la continuité d’activité peuvent être prioritaires. Le risque de stock est parfois faible, mais une panne, un dégât dans les locaux ou une mise en cause par un client peut avoir des conséquences financières importantes.
Dans ces métiers, il faut distinguer la protection des biens et la responsabilité liée à la prestation intellectuelle. Une erreur de conseil, un retard, une omission ou un préjudice financier subi par un client ne se traite pas toujours comme un dommage matériel. La garantie responsabilité civile professionnelle doit donc être examinée avec précision.
Comparer Allianz avec d’autres offres multirisques
Comparer une multirisque professionnelle Allianz avec d’autres contrats ne revient pas à empiler des tarifs. Il faut comparer à garanties équivalentes, métier par métier, avec les mêmes montants assurés et les mêmes options. Sinon, un devis bas peut simplement cacher une couverture plus étroite.
| Point à comparer | Pourquoi c’est important | Question à poser |
|---|---|---|
| Montant des biens assurés | Il conditionne l’indemnisation du matériel, du stock et des aménagements. | La valeur déclarée correspond-elle au coût réel de remplacement ? |
| Pertes d’exploitation | Elle protège la trésorerie après un sinistre qui bloque l’activité. | Quelle durée d’indemnisation et quels événements déclencheurs ? |
| Responsabilité civile | Elle couvre les dommages causés à des tiers selon l’activité déclarée. | La garantie correspond-elle exactement au métier exercé ? |
| Franchises | Elles restent à la charge de l’entreprise en cas de sinistre. | Le niveau est-il acceptable pour les sinistres les plus probables ? |
| Exclusions | Elles définissent ce qui ne sera pas indemnisé. | Y a-t-il des limites sur le vol, le transport, les biens confiés ou le matériel nomade ? |
La comparaison doit aussi intégrer la qualité de gestion : facilité de déclaration d’un sinistre, disponibilité de l’interlocuteur, clarté des justificatifs demandés, accompagnement en cas d’urgence. Pour une entreprise, le moment décisif n’est pas la signature du contrat, mais la capacité à être indemnisée rapidement et correctement lorsque l’activité est perturbée.
Les bons réflexes avant de demander un devis
Avant de solliciter un devis pour une multirisque professionnelle Allianz ou pour une offre concurrente, préparez les informations qui influencent réellement le tarif et les garanties. Une déclaration imprécise peut conduire à un contrat mal calibré, voire à des difficultés en cas de sinistre.
- Décrivez précisément votre activité principale et vos activités secondaires.
- Indiquez si vous recevez du public, travaillez chez des clients ou transportez du matériel.
- Estimez la valeur de votre matériel, de vos stocks et de vos aménagements.
- Vérifiez les obligations d’assurance propres à votre métier.
- Demandez plusieurs scénarios avec et sans options importantes, notamment les pertes d’exploitation.
- Comparez les franchises et exclusions, pas seulement la prime annuelle.
Le bon contrat n’est pas forcément le plus complet. C’est celui qui protège les conséquences financières les plus probables et les plus dangereuses pour votre entreprise. Si votre chiffre d’affaires dépend d’un local, la continuité d’activité sera prioritaire. Si vous vendez du conseil, la responsabilité professionnelle pèsera davantage. Si vous détenez du stock, la valeur assurée et les conditions de vol seront essentielles.
Pour décider, mettez Allianz en concurrence avec d’autres assureurs sur une base identique. Un comparateur d’assurances professionnelles permet de cadrer la demande par métier, par garantie et par niveau de risque. Vous obtenez ainsi une lecture plus claire : ce que la multirisque couvre vraiment, ce qu’elle laisse de côté et le prix à payer pour combler les écarts.

- Assurance professionnelle entreprise : RC pro, décennale et multirisque sans confusion - 9 novembre 2026
- Assurance multirisque professionnelle pour artisan : protéger l’atelier sans payer les mauvaises garanties - 9 novembre 2026
- Assurance responsabilité professionnelle avocat : les clauses qui protègent vraiment un cabinet - 8 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assur pro : les garanties qui protègent votre activité après un incident
 Garantie automobile pour professionnel : la couverture dépend surtout des exclusions et de l’usage
 Comptabilisation d’un remboursement d’assurance : 7587 ou 757, selon le sort du bien
 L’assurance responsabilité civile professionnelle : obligatoire pour qui, utile pour qui, et ce qu’elle ne couvre pas