Assurance professionnelle bureau d’études VRD : les garanties et exclusions qui évitent les angles morts
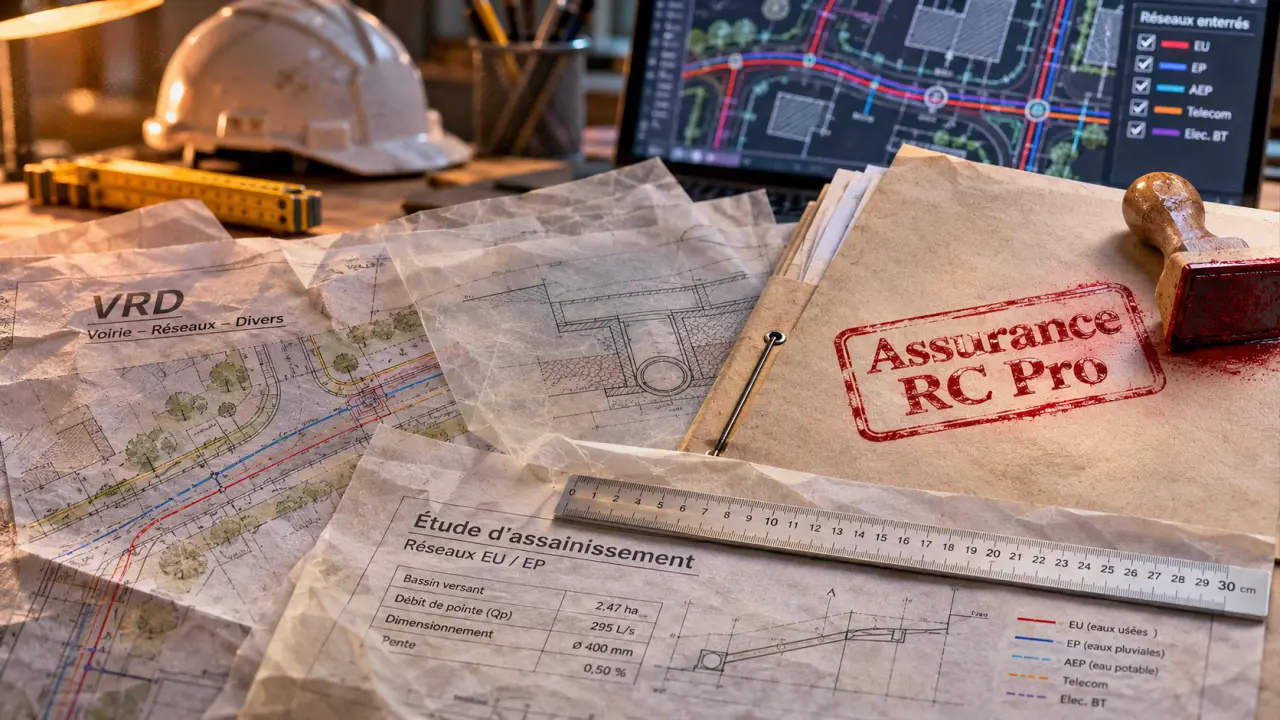
Un bureau d’études VRD intervient sur des choix techniques qui conditionnent la circulation, l’assainissement, les réseaux enterrés, les accès ou la gestion des eaux pluviales. Une erreur de dimensionnement, une étude de sol mal intégrée ou une omission dans un plan peut peser lourd sur un chantier. L’assurance professionnelle d’un bureau d’études VRD doit donc couvrir les dommages causés pendant la mission, les erreurs intellectuelles et les responsabilités liées à l’ouvrage une fois livré.
Les risques spécifiques d’un bureau d’études VRD
Le VRD, pour voirie et réseaux divers, se situe à la frontière entre ingénierie, urbanisme, construction et coordination de chantier. Cette position rend l’analyse assurantielle plus fine qu’une simple responsabilité civile professionnelle généraliste.
Des missions techniques qui engagent la conception
Un bureau d’études VRD peut réaliser des études de faisabilité, des plans d’exécution, des notes de calcul, des métrés, des dossiers de consultation, des diagnostics réseaux ou une assistance à maîtrise d’ouvrage. Selon le périmètre confié, il peut influencer directement la conception d’un ouvrage : pente d’évacuation insuffisante, mauvaise implantation d’un réseau, sous-dimensionnement d’une chaussée, erreur sur les contraintes d’accessibilité ou de raccordement.
Ces prestations ne se limitent pas à du conseil abstrait. Elles peuvent être intégrées dans un projet de lotissement, de plateforme logistique, de voirie privée, de parking, de zone artisanale ou d’aménagement public. L’assureur regardera donc précisément ce que le bureau d’études fait réellement, et pas seulement son intitulé commercial.
Des conséquences financières souvent indirectes
Le dommage ne vient pas toujours d’un effondrement spectaculaire. Il peut s’agir d’un retard de chantier, d’une reprise de terrassement, d’un réseau à déplacer, d’une incompatibilité entre plans, d’un refus de conformité ou d’un surcoût supporté par le maître d’ouvrage. Une bonne assurance doit prendre en compte les dommages matériels, mais aussi les préjudices immatériels consécutifs, fréquents dans les réclamations contre les bureaux d’études.
RC pro, décennale, multirisque : quelles garanties regarder en priorité ?
Pour un bureau d’études VRD, l’enjeu n’est pas de multiplier les contrats, mais d’éviter les angles morts entre plusieurs garanties. Trois blocs reviennent le plus souvent : la responsabilité civile professionnelle, la responsabilité décennale et la multirisque professionnelle.
La responsabilité civile professionnelle
La RC pro couvre les conséquences financières des fautes, erreurs, omissions ou négligences commises dans le cadre de l’activité. Elle peut intervenir si une mauvaise préconisation entraîne un surcoût pour le client, si un plan comporte une incohérence ou si un conseil technique cause un préjudice à un tiers.
Pour un bureau d’études VRD, il faut vérifier que les missions déclarées correspondent bien à la réalité : études techniques, maîtrise d’œuvre, assistance à maîtrise d’ouvrage, économie de la construction, suivi de chantier, coordination ou diagnostics. Une activité non déclarée peut fragiliser la prise en charge en cas de sinistre.
La responsabilité décennale
La garantie décennale devient prioritaire dès lors que le bureau d’études participe à la conception ou au suivi de travaux pouvant engager la solidité de l’ouvrage ou le rendre impropre à sa destination. En VRD, cela peut concerner certaines voiries, réseaux, ouvrages de soutènement, plateformes, systèmes d’évacuation ou aménagements intégrés à une opération de construction.
Le point sensible reste la qualification exacte de la mission. Un bureau qui fournit uniquement une étude préliminaire n’a pas le même profil qu’un bureau qui signe des plans d’exécution ou intervient en maîtrise d’œuvre. Avant de souscrire, il est préférable de transmettre à l’assureur des exemples de missions, de contrats et de livrables pour obtenir une garantie cohérente.
La multirisque professionnelle
La multirisque professionnelle protège surtout les moyens de travail : locaux, matériel informatique, serveurs, mobilier, archives, responsabilité liée à l’exploitation des locaux. Elle ne remplace pas la RC pro ni la décennale, mais elle reste utile pour un bureau qui dépend de ses logiciels, de ses données de projet et de sa continuité d’activité.
Les exclusions et limites à lire avant de signer
Deux contrats affichant les mêmes grandes garanties peuvent produire des effets très différents au moment d’un sinistre. Les exclusions, plafonds et franchises méritent une lecture attentive, surtout pour une activité technique comme le VRD.
Les missions non déclarées
La première limite vient souvent de la déclaration d’activité. Si le contrat mentionne simplement “conseil technique” alors que le bureau réalise des plans de conception VRD, du suivi d’exécution ou des missions de maîtrise d’œuvre, le niveau de protection peut être insuffisant. À l’inverse, une déclaration trop large peut renchérir inutilement la cotisation.
Il faut rechercher une formulation fidèle : bureau d’études techniques VRD, études de voirie, réseaux humides ou secs, aménagements extérieurs, dossiers techniques, assistance chantier, selon les cas. Le vocabulaire utilisé dans le contrat doit parler le même langage que vos devis et vos marchés.
Les sous-traitants et cotraitants
Un projet VRD implique souvent un géomètre, un architecte, un maître d’œuvre, une entreprise de terrassement, un spécialiste réseaux ou un bureau géotechnique. Si vous sous-traitez une partie des études ou travaillez en groupement, vérifiez comment votre contrat traite la faute d’un partenaire, le recours entre intervenants et les obligations d’assurance de chaque partie.
La logique ressemble à une boucle de validation : chaque livrable circule entre plans, hypothèses, visas, retours chantier et modifications. Si un maillon est mal identifié, l’erreur peut revenir plusieurs semaines plus tard sous forme de reprise coûteuse. Formaliser qui vérifie quoi, quelle version fait foi et quelle responsabilité est attachée à chaque document réduit le risque technique comme le risque assurantiel.
Les plafonds, franchises et dommages immatériels
Les plafonds de garantie doivent être cohérents avec la taille des opérations traitées. Un petit cabinet travaillant sur des accès privés n’a pas la même exposition qu’un bureau intervenant sur des plateformes industrielles ou des aménagements publics complexes. Les dommages immatériels, notamment les retards, pertes d’exploitation ou surcoûts, doivent être examinés avec soin, car ils représentent une part fréquente des litiges.
Combien coûte une assurance professionnelle pour un bureau d’études VRD ?
Il n’existe pas de tarif unique. La prime dépend principalement du chiffre d’affaires, de l’ancienneté de l’entreprise, de l’expérience des dirigeants, de la nature des missions, du recours à la sous-traitance, du niveau de garantie souhaité et de l’historique de sinistres.
| Critère analysé | Impact possible sur le contrat |
|---|---|
| Type de missions VRD | Plus la mission touche à la conception ou au suivi de travaux, plus l’assureur demandera de précision. |
| Chiffre d’affaires | Il sert souvent de base au calcul de la cotisation et à l’évaluation de l’exposition. |
| Montant des opérations | Des chantiers importants peuvent nécessiter des plafonds plus élevés. |
| Sous-traitance | L’assureur peut demander des justificatifs d’assurance des partenaires. |
| Sinistralité | Des réclamations passées peuvent influencer les franchises ou conditions de souscription. |
Pour comparer correctement, il ne faut donc pas regarder uniquement le prix annuel. Un contrat moins cher peut exclure une mission essentielle, limiter les dommages immatériels ou proposer un plafond trop faible. À garanties équivalentes, la comparaison devient beaucoup plus fiable.
Préparer une demande de devis vraiment exploitable
Un comparateur d’assurances professionnelles permet de gagner du temps, à condition de fournir des informations précises. Plus le dossier est clair, plus les offres reçues sont comparables et adaptées à l’activité réelle du bureau d’études VRD.
Les éléments à rassembler
- La description détaillée des missions réalisées et des missions exclues.
- Le chiffre d’affaires actuel ou prévisionnel.
- Les types de clients : promoteurs, collectivités, entreprises, particuliers, maîtres d’œuvre.
- Des exemples de devis, contrats ou cahiers des charges anonymisés.
- La part éventuelle de maîtrise d’œuvre, de suivi de chantier ou de sous-traitance.
- Les attestations d’assurance déjà détenues, si l’activité existe.
Comparer les offres au-delà du montant de la cotisation
La bonne méthode consiste à mettre côte à côte les garanties, les exclusions, les plafonds, les franchises, la définition des activités assurées et les conditions de résiliation. Pour un bureau d’études VRD, l’attestation d’assurance est aussi un document commercial : elle doit rassurer les maîtres d’ouvrage et correspondre aux exigences des marchés.
Avant de signer, relisez l’attestation comme le ferait un client exigeant. Si vos missions principales n’y apparaissent pas clairement, demandez une rectification. Une assurance professionnelle efficace n’est pas seulement un coût obligatoire : c’est un outil de crédibilité, de sécurisation contractuelle et de continuité pour votre bureau d’études.

- Assurance professionnelle entreprise : RC pro, décennale et multirisque sans confusion - 9 novembre 2026
- Assurance multirisque professionnelle pour artisan : protéger l’atelier sans payer les mauvaises garanties - 9 novembre 2026
- Assurance responsabilité professionnelle avocat : les clauses qui protègent vraiment un cabinet - 8 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance salon de coiffure : les garanties à prévoir pour protéger l’activité
 Assurance professionnelle traducteur : une erreur de traduction, trois garanties à vérifier
 Assurance utilitaire peintre : le véhicule couvert, mais les outils oubliés ?
 Assurance graphiste freelance : la RC pro ne protège ni votre ordinateur ni tous vos litiges