Assurance graphiste freelance : la RC pro ne protège ni votre ordinateur ni tous vos litiges
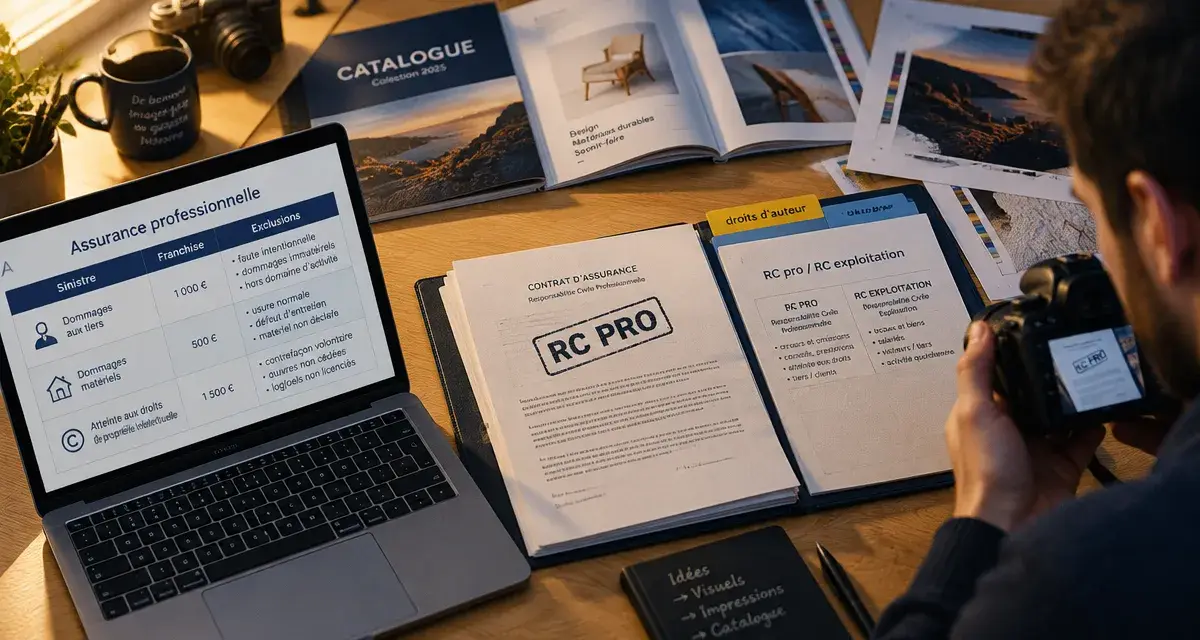
Pour un graphiste freelance, la responsabilité civile professionnelle sert à couvrir les conséquences financières de certaines erreurs commises dans une mission. Elle ne remplace toutefois ni une assurance du matériel, ni une protection juridique, ni une couverture contre les incidents informatiques. Le bon contrat dépend surtout de vos prestations : identité visuelle, édition, webdesign, illustration ou création de supports destinés à l’impression.
Avant de comparer les prix, partez d’une question concrète : si un client vous réclame le coût d’une réimpression ou vous reproche d’avoir utilisé une image sans autorisation, qui prend en charge quoi ?
La RC pro est-elle obligatoire pour un graphiste freelance ?
En France, l’activité de graphiste indépendant n’est, en principe, pas soumise à une obligation générale d’assurance responsabilité civile professionnelle. Le statut de micro-entrepreneur ne crée pas, à lui seul, cette obligation. Il faut néanmoins distinguer obligation légale et exigence contractuelle : un client ou une agence peut demander une attestation avant de vous confier une mission.
Testez vos connaissances sur l’assurance du graphiste freelance
Six questions pour distinguer les garanties et repérer les points à vérifier dans un contrat.
Choisissez une réponse pour découvrir le retour associé.
Ce n’est donc pas parce qu’une assurance est facultative qu’elle est superflue. Une erreur sur un fichier destiné à une campagne peut entraîner des frais sans commune mesure avec vos honoraires. Votre responsabilité dépendra notamment du contrat, de la faute reprochée, du dommage et du lien entre les deux.
La responsabilité civile personnelle ne suffit pas
La responsabilité civile incluse dans une assurance habitation concerne généralement la vie privée, pas les dommages résultant d’une prestation rémunérée. Si vous travaillez depuis votre salon, votre activité ne devient pas pour autant un usage privé. Demandez également à votre assureur habitation si votre matériel professionnel et l’éventuelle réception de clients sont couverts.
Lorsque vous intervenez chez un client ou dans un espace partagé, vérifiez aussi la présence d’une responsabilité civile exploitation. Elle concerne les dommages liés au fonctionnement courant de l’activité, hors erreur dans la prestation elle-même : vous renversez, par exemple, une boisson sur l’équipement d’un tiers.
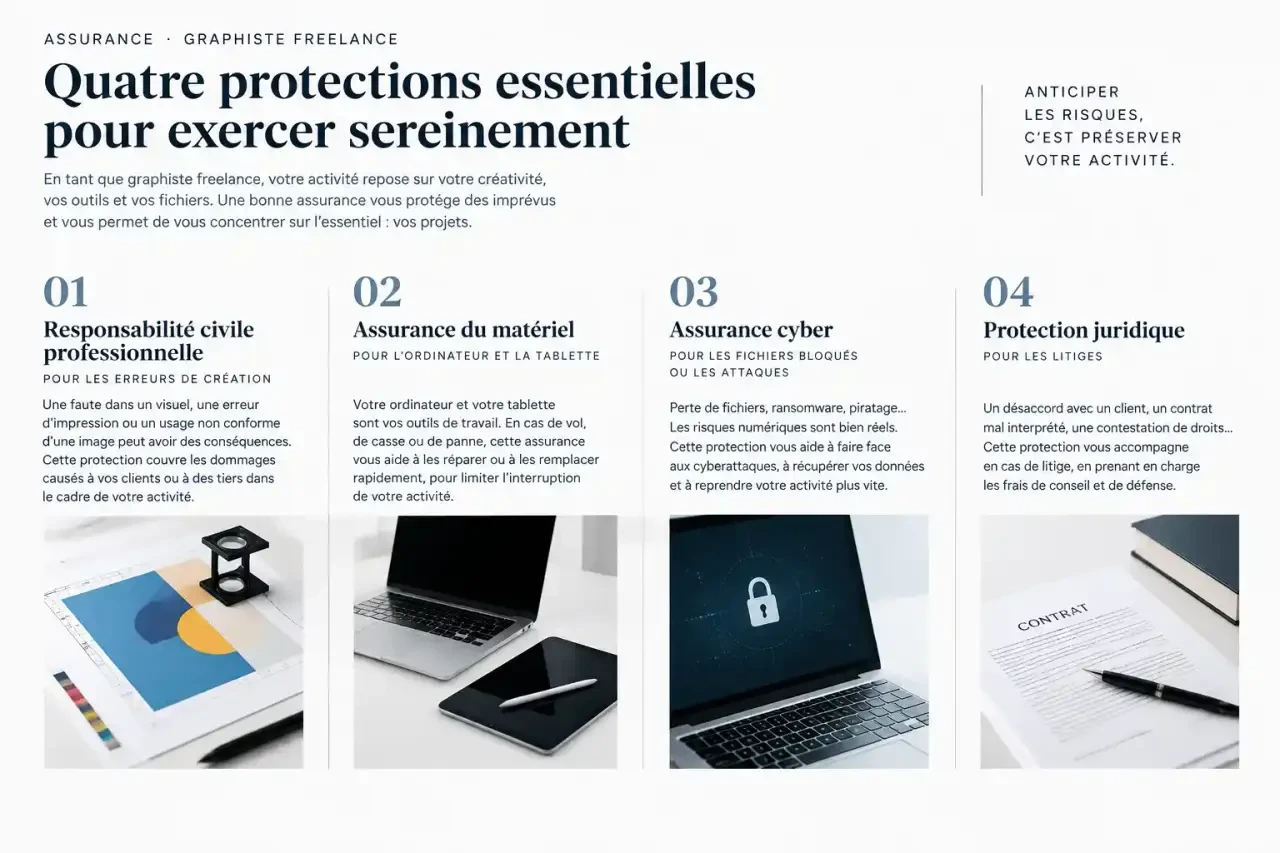
Les erreurs de création à confronter aux garanties du contrat
Une assurance graphiste freelance doit correspondre aux risques de votre métier, pas simplement porter l’étiquette « indépendant ». La RC pro peut couvrir certains dommages immatériels causés à vos clients, notamment des pertes financières consécutives à une erreur professionnelle. Mais les événements garantis, les exclusions et les conditions d’indemnisation varient selon les contrats.
Fichiers d’impression, livrables et retards
Un mauvais format, une erreur de contenu ou une version obsolète envoyée à l’imprimeur peuvent conduire à une demande de remboursement. La prise en charge n’est pas automatique : elle dépend de votre responsabilité effective et des garanties souscrites. Les frais pour refaire votre propre travail peuvent notamment être exclus, même lorsque les dommages causés au client sont couverts.
Les retards méritent une lecture attentive. Un contrat peut distinguer le préjudice causé par une erreur garantie, les pénalités prévues dans votre devis et un simple engagement de délai non tenu. Ne supposez jamais que toutes les conséquences d’un retard sont assurées.
Droits d’auteur, images et typographies
L’utilisation d’une photographie, d’une police ou d’une illustration sans droits adaptés peut provoquer une réclamation. Certaines assurances proposent des garanties relatives aux atteintes involontaires aux droits de propriété intellectuelle ; d’autres les excluent ou les limitent fortement. Vérifiez les droits concernés, les territoires couverts et les conditions applicables aux contenus transmis par le client.
L’assurance n’est pas un paravent derrière lequel ranger les vérifications gênantes. Organisez plutôt votre dossier comme une chaîne de traçabilité : origine de chaque visuel, licence conservée, autorisation du client et version validée du fichier. Cette séparation entre ce que vous créez, ce que vous achetez et ce que le client fournit permet de retrouver rapidement la pièce utile en cas de contestation, sans confondre validation esthétique et autorisation juridique.
Matériel, cyberrisques et litiges : des protections distinctes
Un ordinateur inutilisable peut arrêter votre production sans qu’aucun client ne vous reproche encore une faute. À l’inverse, un désaccord sur une facture peut nécessiter une aide juridique sans relever d’un sinistre de responsabilité civile. Ces situations appellent des garanties différentes.
| Situation | Couverture à examiner | Point de vigilance |
|---|---|---|
| Ordinateur volé ou endommagé | Assurance du matériel professionnel | Usage nomade, vol hors du domicile et vétusté |
| Fichiers bloqués après une attaque | Assurance cyber | Assistance, restauration et mesures de sécurité exigées |
| Désaccord avec un client | Protection juridique professionnelle | Litiges couverts, seuils et délais de carence |
| Activité interrompue après un sinistre | Garantie pertes d’exploitation | Événements déclencheurs et calcul de l’indemnisation |
Pour le matériel, détaillez les équipements réellement indispensables : ordinateur, écran, tablette graphique, stockage et accessoires. Une couverture limitée aux locaux ne répond pas au même besoin qu’une garantie applicable lors de déplacements. Les conditions de vol, notamment dans un véhicule, sont à examiner précisément.
Une protection juridique peut financer certaines démarches amiables ou judiciaires, dans les limites prévues. Elle ne garantit pas le paiement d’une facture impayée. De même, une assurance cyber ne dispense pas de sauvegardes séparées, de mises à jour et d’une authentification renforcée : ces mesures peuvent conditionner la couverture.
Comparer les devis sans se laisser guider uniquement par le tarif
Il n’existe pas de prix universel pertinent pour tous les graphistes. La cotisation dépend notamment du chiffre d’affaires déclaré, des activités exercées, des garanties retenues, des plafonds et des franchises. Pour obtenir des propositions comparables, transmettez la même description de votre activité à chaque assureur.
Déclarer toutes les prestations réellement vendues
Le terme « graphisme » peut être trop vague si vous réalisez aussi du conseil en communication, du développement web ou de la gestion d’impression. Précisez également le recours à des sous-traitants et la localisation de vos clients. Une mission pour un client étranger impose de vérifier à la fois l’étendue territoriale et les juridictions couvertes.
- Plafond : vérifiez s’il s’applique par sinistre, par année ou selon une combinaison des deux.
- Franchise : identifiez la somme qui restera à votre charge pour chaque événement.
- Exclusions : recherchez notamment celles concernant l’impression, les droits d’auteur et les engagements contractuels.
- Frais de défense : demandez s’ils sont inclus dans le plafond d’indemnisation ou prévus séparément.
- Application dans le temps : faites préciser le traitement des missions anciennes et des réclamations après résiliation.
Le meilleur test consiste à soumettre un scénario précis : « Je livre un catalogue comportant une erreur qui impose une réimpression ; quels frais pourraient être couverts ? » Demandez une réponse écrite renvoyant aux clauses applicables, plutôt qu’une simple confirmation commerciale.
Préparer ses missions et réagir correctement à une réclamation
L’assurance fonctionne mieux avec un cadre de travail documenté. Un devis accepté doit préciser les livrables, les étapes de validation, les corrections incluses et les responsabilités de chacun. Pour l’impression, formalisez le bon à tirer et sa portée : il constitue un élément utile, sans vous exonérer automatiquement de toute responsabilité.
Conservez les échanges, les versions livrées et les justificatifs de licences. Si un client réclame une indemnisation, rassemblez ces éléments et contactez votre assureur dans le délai prévu au contrat. Évitez de reconnaître votre responsabilité, de promettre un remboursement ou de négocier une transaction sans vérifier les consignes de déclaration.
Le bon choix combine une RC pro adaptée à vos créations et des garanties ciblées sur vos outils de travail. Réexaminez cette protection lorsque votre activité évolue : une première mission d’édition importante, de nouveaux clients internationaux ou l’achat d’un équipement coûteux peuvent changer votre exposition au risque.
- Carte professionnelle assurance : l’attestation qui bloque un dossier quand elle est mal libellée - 9 novembre 2026
- Assurance matériel chantier : la RC ne paie pas les dégâts de votre engin - 9 novembre 2026
- Assurance collaborateur libéral : le contrat du cabinet ne couvre pas tout - 8 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 L’assurance tous risques chantier finance les réparations avant la fin des travaux
 Comptabilisation d’un remboursement d’assurance : 7587 ou 757, selon le sort du bien
 Multirisque professionnelle Allianz : couverture adaptée ou garanties trop larges ?
 Assurance responsabilité civile professionnelle médecin hospitalier : protégé par l’hôpital, vraiment ?