Courtier assurance responsabilité civile professionnelle : utile pour comparer ou frais de trop ?
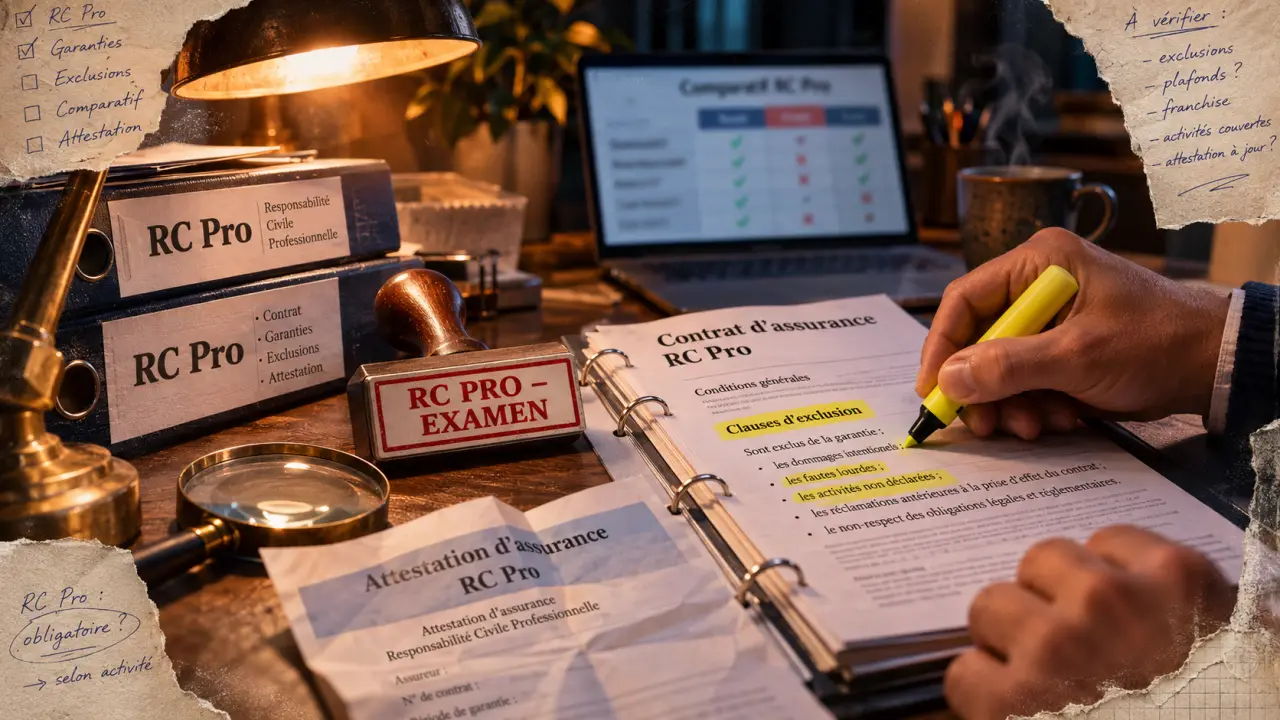
Un courtier en assurance responsabilité civile professionnelle peut faire gagner du temps, éviter une garantie mal calibrée et aider à lire les exclusions qui passent souvent inaperçues. Son intérêt dépend toutefois de votre métier, de votre niveau de risque et de votre capacité à comparer seul plusieurs contrats de RC Pro.
Pour un indépendant, une société de services, un artisan ou un consultant, la bonne question ne se limite pas au prix. Il faut surtout vérifier si le contrat couvre les dommages que votre activité peut réellement causer à un client, un fournisseur, un tiers ou un bien confié.
Ce que fait vraiment un courtier en assurance RC Pro
Un intermédiaire entre votre entreprise et les assureurs
Le courtier assurance responsabilité civile professionnelle n’est pas l’assureur. Il agit comme intermédiaire : il analyse votre activité, interroge plusieurs compagnies ou grossistes, puis vous présente une ou plusieurs offres adaptées. Son rôle est de traduire votre situation professionnelle en critères assurables : métier exercé, chiffre d’affaires, zone d’intervention, sous-traitance, prestations sensibles, locaux, matériel, historique de sinistres.
Cette étape compte, car deux entreprises portant le même intitulé peuvent avoir des risques très différents. Un développeur qui crée des sites vitrines n’expose pas son assureur aux mêmes conséquences qu’un prestataire qui maintient une plateforme de paiement. De la même manière, un consultant qui donne des recommandations stratégiques n’a pas le même profil qu’un formateur intervenant chez ses clients.
Un lecteur critique des garanties et exclusions
La valeur d’un bon courtier se voit rarement dans le nom de la compagnie proposée. Elle se voit plutôt dans sa capacité à repérer ce qui est couvert, ce qui ne l’est pas, et ce qui mérite une extension. En RC Pro, les points sensibles concernent souvent les dommages immatériels, les erreurs de conseil, la perte de données, les retards de prestation, les dommages aux biens confiés ou encore les interventions hors du lieu habituel d’activité.
Il peut aussi distinguer la responsabilité civile professionnelle de garanties voisines : responsabilité civile exploitation, multirisque professionnelle, protection juridique, cyberassurance ou assurance décennale pour les métiers du bâtiment. Cette distinction évite de payer deux fois pour une protection similaire, ou pire, de croire être couvert alors que le risque principal relève d’un autre contrat.
Quand passer par un courtier devient vraiment utile
Votre activité sort des cases standards
Un comparateur d’assurances professionnelles suffit souvent pour obtenir rapidement plusieurs devis sur des activités simples et bien identifiées. Le courtier devient plus utile lorsque votre métier combine plusieurs missions : conseil, conception, installation, maintenance, formation, vente de matériel, intervention chez le client ou sous-traitance. Plus l’activité est hybride, plus la déclaration doit être précise.
Chaque prestation peut modifier le profil de risque du contrat. Une mission accessoire, comme la manipulation de données clients, la pose ponctuelle d’un équipement ou la recommandation d’un outil logiciel, peut changer l’analyse de l’assureur. Le courtier aide à ne pas réduire votre activité à une étiquette trop simple, car les refus de garantie naissent souvent de ces zones mal décrites.
Vous devez fournir une attestation rapidement
Certains clients, plateformes, donneurs d’ordre ou marchés exigent une attestation de responsabilité civile professionnelle avant le début d’une mission. Le courtier peut accélérer la recherche si votre dossier est clair : extrait d’immatriculation, description de l’activité, chiffre d’affaires prévisionnel ou réalisé, contrats types, pays d’intervention, antécédents d’assurance.
Il peut aussi vérifier que l’attestation mentionne les éléments attendus : activité couverte, période de validité, plafond de garantie, nom de l’entreprise assurée. Une attestation trop vague peut bloquer une signature, même si vous avez bien souscrit un contrat.
Vous avez déjà reçu un refus ou une surprime
Un refus d’assurance ne signifie pas toujours que votre activité est inassurable. Il peut venir d’un mauvais code d’activité, d’une description trop large, d’un sinistre passé mal expliqué ou d’un assureur qui ne souhaite pas couvrir votre secteur. Le courtier peut reformuler le dossier, cibler des compagnies plus ouvertes à votre métier et expliquer les mesures de prévention déjà mises en place.
Courtier, comparateur ou assureur direct : quelles différences ?
| Solution | Atout principal | Limite à surveiller |
|---|---|---|
| Courtier RC Pro | Accompagnement personnalisé, lecture des garanties, recherche d’offres adaptées | Qualité variable selon l’expertise métier et le nombre de partenaires consultés |
| Comparateur d’assurances professionnelles | Vision rapide de plusieurs devis et gain de temps pour une première sélection | Nécessite de comparer attentivement les exclusions, plafonds et franchises |
| Assureur direct | Relation simple avec une seule compagnie, souscription parfois rapide | Pas de mise en concurrence interne, offre limitée à son propre catalogue |
Ces solutions ne s’opposent pas toujours. Vous pouvez commencer par un comparateur pour cerner les prix du marché et les garanties courantes, puis solliciter un courtier si votre activité demande une analyse plus fine. À l’inverse, si vous avez déjà une offre directe, un courtier peut servir de second regard avant signature.
L’essentiel est de ne pas comparer uniquement la cotisation annuelle. Une RC Pro moins chère peut devenir coûteuse si le plafond est trop bas, si la franchise est disproportionnée ou si l’activité réellement exercée n’est pas décrite correctement dans les conditions particulières.
Les points à vérifier avant de signer une RC Pro proposée par un courtier
La description exacte de votre activité
La première ligne à relire est souvent la plus importante : l’activité déclarée. Elle doit correspondre à ce que vous faites vraiment, pas seulement à votre catégorie administrative. Si vous réalisez plusieurs prestations, demandez qu’elles soient explicitement intégrées lorsque c’est nécessaire.
Un contrat peut couvrir “conseil aux entreprises” sans couvrir certaines missions techniques, financières, juridiques ou informatiques spécifiques. En cas de doute, demandez une confirmation écrite au courtier ou à l’assureur sur le périmètre couvert.
Les plafonds, franchises et exclusions
Le plafond de garantie indique le montant maximal pris en charge par l’assureur selon les conditions du contrat. La franchise correspond à la part qui reste à votre charge en cas de sinistre. Ces deux éléments doivent être cohérents avec vos clients, vos contrats et les conséquences possibles d’une erreur professionnelle.
Les exclusions méritent une lecture attentive. Certaines sont classiques, comme la faute intentionnelle. D’autres peuvent être plus gênantes selon votre métier : absence de couverture des dommages immatériels non consécutifs, exclusion de certaines zones géographiques, activités sous-traitées, prestations non déclarées ou engagement contractuel dépassant votre responsabilité légale.
La rémunération et l’indépendance du courtier
Un courtier peut être rémunéré par commission intégrée à la prime, par honoraires, ou par une combinaison des deux. Avant de vous engager, demandez comment il est rémunéré et combien d’offres ont réellement été comparées. Cette transparence vous aide à distinguer un conseil approfondi d’une simple distribution de contrat.
Vérifiez également que le courtier est bien immatriculé à l’ORIAS, le registre officiel des intermédiaires en assurance. C’est un réflexe simple qui sécurise la relation et confirme qu’il exerce dans un cadre réglementé.
Préparer son dossier pour obtenir de meilleurs devis
Plus votre demande est précise, plus les devis de responsabilité civile professionnelle seront pertinents. Avant de solliciter un courtier ou un comparateur, rassemblez les informations qui permettent d’évaluer votre risque sans approximation.
- La description claire de vos prestations principales et secondaires.
- Votre chiffre d’affaires réalisé ou prévisionnel.
- Le type de clients servis : particuliers, professionnels, grands comptes, collectivités.
- Les pays ou zones dans lesquels vous intervenez.
- Le recours éventuel à des sous-traitants.
- Les contrats clients comportant des exigences d’assurance.
- Vos sinistres passés, même s’ils ont été clôturés.
Ne minimisez pas volontairement votre activité pour obtenir une prime plus basse. Une déclaration incomplète peut fragiliser l’indemnisation le jour où vous en avez besoin. Le bon contrat n’est pas celui qui paraît le moins cher au départ, mais celui qui correspond suffisamment à votre exposition réelle.
En pratique, le courtier assurance responsabilité civile professionnelle est surtout pertinent lorsque vous attendez du conseil, une mise en concurrence qualifiée et une lecture rigoureuse des garanties. Pour une activité simple, un comparateur peut déjà vous donner une base solide. Pour une activité complexe, évolutive ou contractuellement exigeante, l’accompagnement d’un courtier peut éviter une erreur de couverture difficile à rattraper après un sinistre.

- Assurance professionnelle entreprise : RC pro, décennale et multirisque sans confusion - 9 novembre 2026
- Assurance multirisque professionnelle pour artisan : protéger l’atelier sans payer les mauvaises garanties - 9 novembre 2026
- Assurance responsabilité professionnelle avocat : les clauses qui protègent vraiment un cabinet - 8 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Garantie automobile pour professionnel : la couverture dépend surtout des exclusions et de l’usage
 Assurance e-commerce : les garanties à choisir pour protéger vos ventes, vos données et vos stocks
 L’assurance responsabilité civile professionnelle : obligatoire pour qui, utile pour qui, et ce qu’elle ne couvre pas
 Assurance professionnelle immobilier : RC pro, garantie financière et pièges à éviter