Assurance professionnelle immobilier : RC pro, garantie financière et pièges à éviter
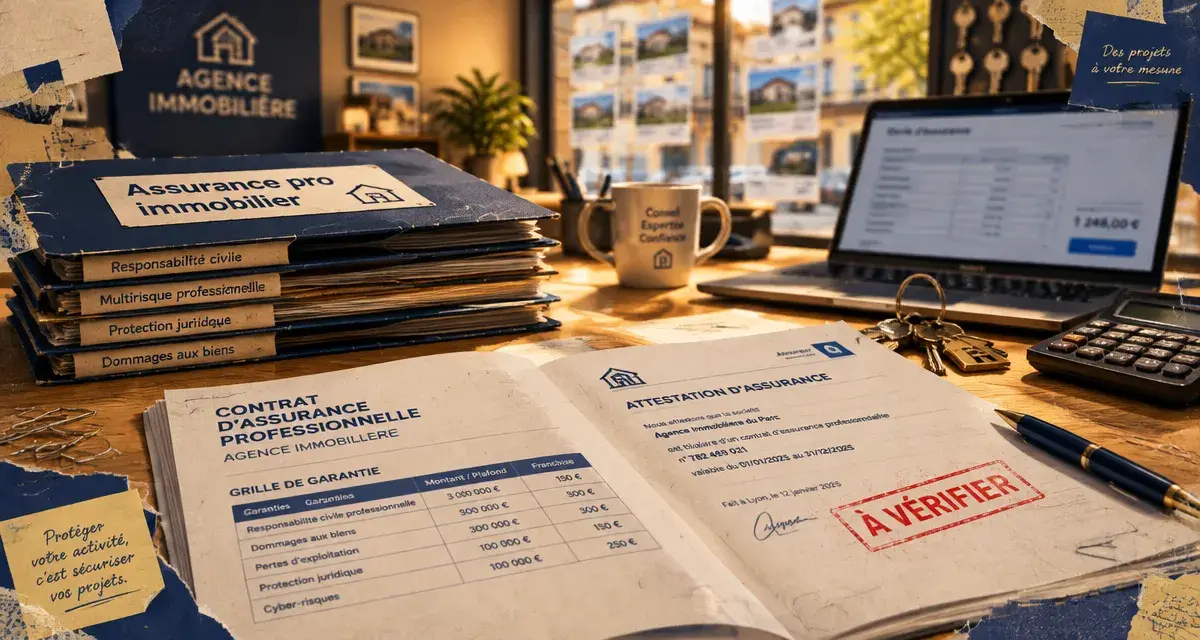
Dans l’immobilier, une erreur de conseil, un compromis mal sécurisé ou un dégât dans une agence peut coûter cher. L’assurance professionnelle immobilier sert à absorber ces risques, mais elle ne se limite pas à une simple responsabilité civile. Selon votre activité, certaines garanties sont obligatoires, d’autres fortement recommandées, et les exclusions peuvent faire toute la différence au moment du sinistre.
Les professionnels de l’immobilier ne portent pas tous les mêmes risques
Le bon contrat dépend d’abord de votre métier exact. Un agent immobilier qui signe des mandats, un mandataire indépendant, un administrateur de biens, un syndic ou un diagnostiqueur n’exposent pas leur responsabilité de la même façon. Avant de comparer les prix, il faut donc comparer le périmètre réel de l’activité assurée.
Agent immobilier et mandataire : le risque de conseil au premier plan
Pour un agent immobilier ou un mandataire, le risque principal vient souvent d’une information incomplète ou mal transmise : surface, servitude, état du bien, solvabilité d’un acquéreur, rédaction d’une clause, délai non respecté. La responsabilité civile professionnelle couvre les conséquences financières d’une faute, d’une négligence ou d’une omission commise dans le cadre de la mission.
Un mandataire rattaché à un réseau doit vérifier s’il est couvert par le contrat du réseau ou s’il doit souscrire sa propre assurance. Le point important n’est pas seulement l’existence d’une attestation, mais le détail des activités déclarées : transaction, location, estimation, chasse immobilière, gestion locative ou conseil.
Syndic et administrateur de biens : la gestion accroît l’exposition
Un syndic ou un administrateur de biens manipule davantage de documents, d’échéances et de décisions sensibles. Une mauvaise exécution d’un mandat de gestion, un retard dans une déclaration de sinistre, une erreur dans les charges ou une carence dans le suivi de travaux peuvent engager la responsabilité du professionnel.
Dans ces métiers, la comparaison doit porter sur les plafonds d’indemnisation, les franchises et la prise en charge des frais de défense. Une garantie trop faible peut être vite dépassée si plusieurs copropriétaires ou bailleurs sont concernés par le même litige.
Les garanties à examiner avant de signer
Une assurance professionnelle immobilier efficace combine souvent plusieurs blocs. Certains répondent à une obligation réglementaire, d’autres protègent l’activité au quotidien. L’erreur classique consiste à choisir un contrat parce qu’il mentionne RC pro immobilier, sans lire ce qui est inclus ou exclu.
La RC pro, socle indispensable
La RC pro couvre les dommages causés à un client ou à un tiers du fait d’une faute professionnelle. Dans l’immobilier, elle est centrale car l’activité repose sur le conseil, la vérification d’informations et la sécurisation des transactions. Elle peut intervenir, par exemple, si un client estime avoir subi un préjudice à cause d’une erreur dans une annonce, d’un défaut d’information ou d’un manquement dans l’exécution d’un mandat.
Il faut vérifier que le contrat mentionne clairement toutes les prestations exercées. Si vous faites de la transaction et de la gestion locative, mais que seule la transaction est déclarée, l’assureur peut contester sa garantie sur un sinistre lié à la gestion. Cette vérification doit aussi couvrir les prestations plus ponctuelles, comme l’estimation, la recherche de biens ou l’accompagnement d’un client jusqu’à la signature.
La garantie financière, nécessaire en cas de fonds détenus
La garantie financière concerne les professionnels qui détiennent des fonds, effets ou valeurs pour le compte de leurs clients. Elle sert à protéger les clients si les sommes confiées ne peuvent pas être restituées. Elle est donc particulièrement importante pour les agences qui encaissent des dépôts, loyers ou charges.
À l’inverse, un professionnel qui ne détient jamais de fonds peut avoir des obligations différentes. C’est un point à clarifier dès le départ, car il influence le coût global de l’assurance et les justificatifs nécessaires pour exercer. La question doit être posée sans ambiguïté : les fonds transitent-ils par votre structure, même temporairement, ou jamais ?
Multirisque, protection juridique et cyber : les garanties souvent sous-estimées
La multirisque professionnelle protège les locaux, le mobilier, le matériel informatique, les vitrines et parfois les pertes d’exploitation après un sinistre garanti. Pour une agence recevant du public, elle complète utilement la RC pro, qui ne couvre pas les dommages subis par vos propres biens.
La protection juridique peut aider à gérer un conflit avec un client, un bailleur, un prestataire ou un ancien collaborateur. La garantie cyber devient également pertinente si vous stockez des pièces d’identité, compromis, diagnostics, RIB ou informations locatives. Une intrusion informatique ou une erreur d’envoi peut avoir des conséquences commerciales et juridiques importantes.
Comparer une assurance professionnelle immobilier sans se tromper
Comparer uniquement le tarif mensuel est rarement suffisant. Deux contrats au même prix peuvent avoir des niveaux de protection très différents. La bonne méthode consiste à vérifier d’abord les obligations légales, puis les risques liés à votre pratique quotidienne : conseil, détention de fonds, locaux, données clients et litiges. Un contrat peut sembler complet sur l’attestation, tout en laissant une activité précise hors garantie.
| Point à comparer | Pourquoi c’est important |
|---|---|
| Activités déclarées | Une activité non mentionnée peut être exclue de la garantie. |
| Plafond d’indemnisation | Il doit être cohérent avec le volume d’affaires et la nature des mandats. |
| Franchise | Une franchise basse rassure, mais peut augmenter la prime. |
| Exclusions | Elles déterminent les situations où l’assureur ne paiera pas. |
| Frais de défense | Ils peuvent peser lourd même si votre responsabilité n’est pas retenue. |
Le coût dépend généralement du métier, du chiffre d’affaires, du nombre de collaborateurs, de la détention ou non de fonds, des garanties choisies et de l’historique de sinistres. Une agence avec vitrine, salariés et gestion locative n’aura pas le même profil qu’un mandataire indépendant travaillant depuis son domicile. Pour comparer correctement, les devis doivent reposer sur les mêmes informations et les mêmes garanties principales.
Les pièges fréquents au moment de la souscription
Un contrat d’assurance professionnelle se juge surtout le jour où un problème survient. Pour éviter les mauvaises surprises, quelques points doivent être vérifiés avant la signature, puis à chaque évolution de votre activité. Les écarts se cachent souvent dans les conditions particulières, les exclusions ou la définition des personnes assurées.
Minimiser son activité pour payer moins cher
Déclarer une activité plus réduite que la réalité peut sembler économique, mais c’est risqué. Si vous ajoutez la gestion locative, l’activité de syndic, la location saisonnière ou la chasse immobilière, le contrat doit suivre. L’assureur tarifie le risque en fonction de ce que vous faites réellement, pas seulement de votre intitulé commercial.
Oublier les collaborateurs et partenaires
Les salariés, agents commerciaux, mandataires, stagiaires ou prestataires peuvent être impliqués dans un sinistre. Le contrat doit préciser qui est assuré et dans quelles conditions. C’est particulièrement important pour les réseaux ou les structures qui s’appuient sur plusieurs indépendants. Une attestation globale ne suffit pas toujours : il faut savoir si chaque intervenant est couvert pour les missions qu’il réalise.
Ne pas relire les exclusions
Les exclusions méritent une lecture attentive. Certaines situations peuvent être encadrées strictement : absence de mandat écrit, activité non autorisée, faute intentionnelle, détention de fonds non déclarée, non-respect d’une obligation réglementaire. Un bon contrat n’est pas celui qui promet tout, mais celui dont les limites sont claires et compatibles avec votre manière de travailler.
Quand demander un devis et quels documents préparer ?
Il est préférable de demander un devis avant le lancement de l’activité, lors d’un changement de statut, à l’ouverture d’une agence, à l’arrivée de collaborateurs ou dès que vous ajoutez une nouvelle prestation. Attendre le renouvellement automatique peut vous laisser plusieurs mois avec une couverture inadaptée.
Pour obtenir une comparaison fiable, préparez votre statut, votre chiffre d’affaires prévisionnel ou réalisé, la liste précise de vos activités, le nombre de personnes à couvrir, l’existence ou non de locaux professionnels, la détention éventuelle de fonds et vos antécédents de sinistres. Plus les informations sont précises, plus les devis seront comparables. Les assureurs pourront alors évaluer le risque sur des bases identiques, ce qui évite de comparer une offre très limitée avec un contrat plus protecteur.
Une assurance professionnelle immobilier bien choisie doit protéger votre responsabilité, vos clients et la continuité de votre activité. Le prix compte, mais il doit toujours être lu avec les plafonds, les exclusions et les garanties réellement utiles à votre métier.

- Assurance professionnelle entreprise : RC pro, décennale et multirisque sans confusion - 9 novembre 2026
- Assurance multirisque professionnelle pour artisan : protéger l’atelier sans payer les mauvaises garanties - 9 novembre 2026
- Assurance responsabilité professionnelle avocat : les clauses qui protègent vraiment un cabinet - 8 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance ERP : quelles garanties pour protéger le public, les locaux et l’activité ?
 Assurance e-commerce : les garanties à choisir pour protéger vos ventes, vos données et vos stocks
 Assurance événementielle : couvrir les dommages sans confondre RC organisateur et annulation
 Garantie financière : ce qu’elle couvre et les règles à vérifier avant de souscrire