Assurance professionnelle et location de voiture : franchise, conducteurs et matériel à vérifier
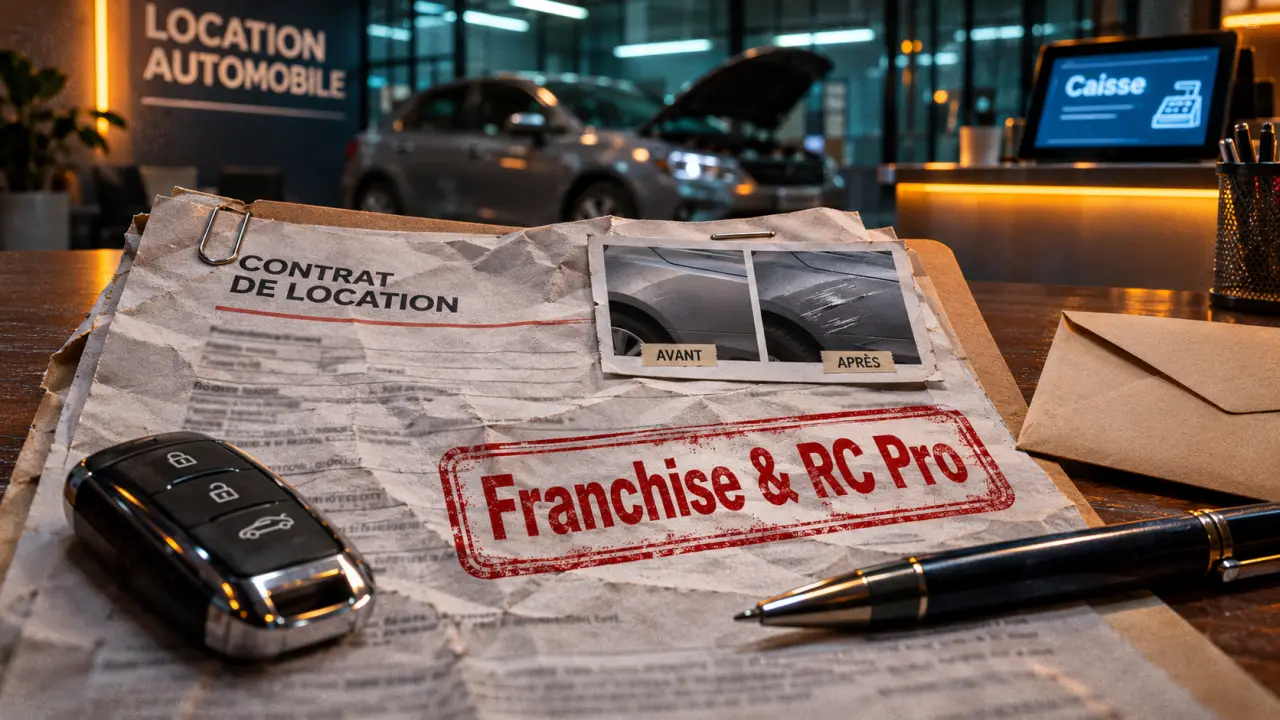
Louer une voiture pour un rendez-vous client, un chantier, une livraison ponctuelle ou un déplacement d’équipe paraît simple. Côté assurance, le contrat de location ne couvre pourtant pas toujours les mêmes risques qu’une assurance professionnelle. Avant de signer, il faut distinguer ce qui relève du véhicule, de votre activité et des biens transportés.
Ce que couvre vraiment l’assurance du loueur
Dans une location de voiture, le loueur inclut généralement une assurance liée à la circulation du véhicule. Elle vise surtout les dommages causés aux tiers lorsque le véhicule loué est impliqué dans un accident. Cette protection est nécessaire, mais elle ne signifie pas que tous vos risques professionnels sont couverts.
Responsabilité civile circulation et responsabilité civile professionnelle
La responsabilité civile attachée au véhicule intervient pour les dommages causés avec la voiture : accident avec un autre automobiliste, blessure d’un piéton, dégât matériel provoqué lors d’une manœuvre. Elle ne remplace pas votre responsabilité civile professionnelle, qui concerne les dommages liés à votre prestation, à vos conseils, à vos travaux ou à une erreur de service.
Un consultant qui loue une voiture pour se rendre chez un client reste couvert par sa RC pro pour son activité de conseil. Un artisan qui se déplace avec un véhicule loué conserve, lui aussi, ses obligations d’assurance métier : RC pro, décennale si elle est requise, multirisque professionnelle selon son organisation.
Dommages, vol et franchise : le point qui change la facture
Les garanties dommages ou vol proposées par le loueur peuvent réduire votre reste à charge, mais elles s’accompagnent souvent d’une franchise. Cette somme reste à payer en cas de sinistre, même si vous avez souscrit une option complémentaire. Le montant varie selon le véhicule, la durée, le pays de circulation et le niveau de rachat de franchise choisi.
Pour une entreprise, cette franchise doit être regardée comme un risque budgétaire. Une rayure importante, un choc sur un pare-chocs ou un bris de glace peuvent immobiliser le véhicule et déclencher des frais non prévus. Avant de comparer deux offres de location, comparez donc le prix total avec assurance, franchise maximale et exclusions.
Les situations professionnelles qui demandent une vigilance renforcée
Tous les usages professionnels ne présentent pas le même niveau de risque. Une voiture louée pour un trajet administratif n’expose pas l’entreprise de la même façon qu’un utilitaire chargé de matériel, qu’un véhicule utilisé par plusieurs salariés ou qu’une location dans le cadre d’une mission urgente.
Déplacements de salariés et conducteurs autorisés
Le contrat de location désigne souvent un conducteur principal et impose de déclarer les conducteurs additionnels. Si un salarié non déclaré prend le volant, l’assurance peut être limitée, voire contestée selon les conditions du loueur. C’est un point à traiter avant le départ pour les TPE, agences, cabinets de conseil, commerces ou entreprises de services qui organisent des déplacements à plusieurs.
Vérifiez aussi les critères d’âge, d’ancienneté de permis et de pays autorisés. Un simple changement de conducteur au cours d’un trajet peut créer une difficulté si le contrat n’a pas été mis à jour.
Matériel, marchandises et effets professionnels transportés
Le contenu du véhicule est souvent le grand oublié. Ordinateur, outillage, échantillons, matériel photo, produits destinés à un client ou documents confidentiels ne sont pas automatiquement couverts par l’assurance de location. En cas de vol dans le coffre ou de détérioration après accident, l’indemnisation peut dépendre de votre multirisque professionnelle, d’une garantie transport de marchandises ou d’une extension spécifique.
Il est utile de suivre le trajet complet : départ, chargement, stationnement, livraison, retour. À chaque étape, demandez-vous qui est responsable, quelle preuve existe et quelle garantie prend le relais. Cette méthode évite de ne penser qu’à l’accident de route. Elle aide aussi à repérer les moments fragiles : pause sur une aire, matériel laissé quelques minutes dans l’habitacle, restitution du véhicule hors horaires d’ouverture, absence de photo au retour.
Comparer les garanties avant de louer pour une activité pro
Le prix affiché d’une location n’est qu’une partie de la décision. Pour un usage professionnel, le bon réflexe consiste à comparer le contrat du loueur avec vos assurances existantes : RC pro, multirisque, assurance flotte, assurance mission ou garanties incluses avec certains moyens de paiement.
| Point à vérifier | Pourquoi c’est important |
|---|---|
| Franchise dommages et vol | Elle détermine le reste à charge maximal en cas de sinistre sur le véhicule. |
| Conducteurs déclarés | Un conducteur non prévu au contrat peut compliquer la prise en charge. |
| Usage professionnel autorisé | Certaines locations excluent des usages comme le transport rémunéré, la livraison ou les interventions sur chantier. |
| Biens transportés | Le matériel professionnel n’est pas toujours couvert par le loueur. |
| Assistance et véhicule de remplacement | Une panne peut retarder une mission et générer une perte d’exploitation. |
Carte bancaire, assurance personnelle : attention aux doublons trompeurs
Certaines cartes bancaires incluent des garanties pour la location de véhicule, notamment le rachat de franchise ou l’assistance. Mais elles comportent des conditions : paiement intégral avec la carte, durée maximale, type de véhicule accepté, pays couverts, exclusions liées à l’usage professionnel. Une garantie utile pour un voyage personnel peut être insuffisante pour une mission d’entreprise.
De même, l’assurance auto personnelle du dirigeant ne couvre pas automatiquement une voiture louée par la société ou utilisée dans un cadre professionnel. Le nom du locataire, la nature du trajet et le bénéficiaire réel de la location comptent.
Assurances pro à articuler avec la location de voiture
La location ponctuelle d’un véhicule ne doit pas être isolée de votre stratégie d’assurance. Elle s’intègre dans une analyse plus large des risques : dommages causés aux clients, matériel transporté, immobilisation, salariés en déplacement, responsabilités contractuelles.
RC pro, multirisque et assurance auto mission
La RC pro couvre les conséquences financières d’une faute, d’une négligence ou d’un dommage causé dans le cadre de votre activité. La multirisque professionnelle peut protéger vos locaux, vos équipements et parfois certains biens transportés, selon les garanties souscrites. L’assurance auto mission, elle, concerne surtout les salariés ou dirigeants utilisant un véhicule pour les besoins de l’entreprise, selon les modalités prévues au contrat.
Si votre activité implique souvent des locations, il peut être utile de demander à votre assureur ou à un comparateur d’assurances professionnelles quelles extensions existent. Le but n’est pas de multiplier les contrats, mais d’éviter les trous de garantie entre le loueur et vos assurances métier.
Cas des métiers exposés
Les artisans, techniciens, photographes, formateurs itinérants, commerciaux, professionnels de l’événementiel ou prestataires intervenant chez des clients doivent être particulièrement attentifs. Leur risque ne se limite pas au véhicule : il inclut le retard d’intervention, la perte de matériel, la détérioration d’un bien confié ou l’impossibilité d’honorer une prestation.
Pour un professionnel du bâtiment, par exemple, louer un utilitaire pour transporter des outils ne remplace ni la décennale lorsqu’elle est obligatoire, ni les garanties liées aux dommages causés pendant les travaux. La voiture sert au déplacement ; l’activité reste assurée par des contrats professionnels adaptés.
Les réflexes à adopter avant signature et au retour
Une bonne couverture dépend aussi de votre discipline documentaire. Beaucoup de litiges naissent d’un état des lieux imprécis, d’une exclusion lue trop vite ou d’un sinistre déclaré trop tard. Avant de valider la location, prenez le temps de relire les clauses qui concernent l’usage professionnel, le transport de marchandises et les pays autorisés.
- Comparer le montant de franchise avec le coût d’un rachat partiel ou total.
- Déclarer tous les conducteurs susceptibles de prendre le volant.
- Photographier le véhicule au départ et au retour, y compris jantes, pare-brise, bas de caisse et intérieur.
- Conserver contrat, facture, état des lieux, dépôt de garantie et échanges avec le loueur.
- Prévenir rapidement le loueur et votre assureur professionnel en cas de sinistre.
Pour choisir avec plus de sécurité, ne comparez pas seulement les loueurs : comparez aussi vos garanties professionnelles. Une demande de devis ciblée permet d’identifier si votre RC pro, votre multirisque ou une extension spécifique peut sécuriser vos locations de voiture, surtout si elles deviennent régulières dans votre activité.

- Assurance professionnelle entreprise : RC pro, décennale et multirisque sans confusion - 9 novembre 2026
- Assurance multirisque professionnelle pour artisan : protéger l’atelier sans payer les mauvaises garanties - 9 novembre 2026
- Assurance responsabilité professionnelle avocat : les clauses qui protègent vraiment un cabinet - 8 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Entreprise fermée, garantie décennale maintenue : qui contacter et comment être indemnisé ?
 RCE entreprise : les accidents couverts et les limites à vérifier avant de signer
 Assurance responsabilité civile professionnelle du médecin hospitalier : ce que l’hôpital ne couvre pas toujours
 Assurance professionnelle agence de voyage : RC pro, garantie financière et pièges à éviter